La primera factura suele salir antes de que todo esté en su sitio: el Kbis (el extracto del registro mercantil francés) aún no ha llegado, no has elegido programa y abres una plantilla en Word o en Canva. Es legal, siempre que no se te olvide nada. Porque una factura no es un simple documento comercial: es un justificante contable, con menciones obligatorias, una multa por cada olvido y un formato que va a cambiar. Este artículo trata de la facturación en Francia: se dirige a quien ha creado o adquirido una empresa allí, a un autónomo establecido en Francia o a un cliente extranjero que se pregunta por qué la factura de su proveedor francés lleva tantas menciones. Si facturas desde España, más abajo te contamos en un recuadro qué reglas se aplican aquí.
¿Qué menciones debe incluir?
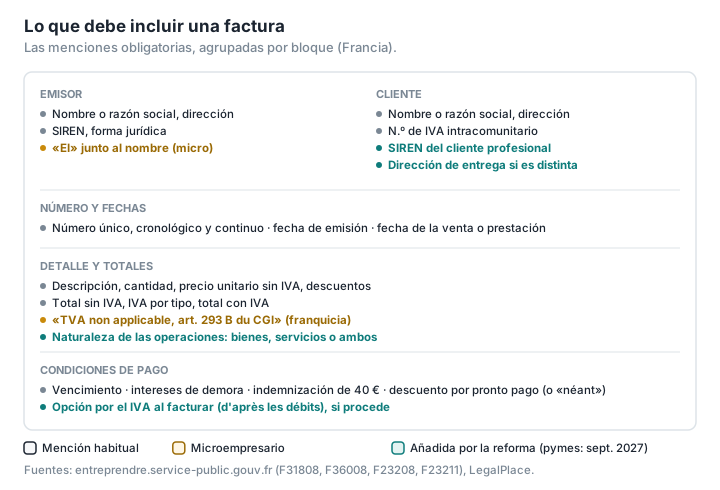
La Administración francesa publica la lista (entreprendre.service-public.gouv.fr), y LegalPlace, una plataforma francesa de servicios jurídicos, la detalla (LegalPlace). Las principales:
- la fecha de emisión y la fecha de la venta o de la prestación;
- un número «único para cada factura, basado en una secuencia cronológica y continua»: sin huecos, sin vuelta atrás, sin números reutilizados;
- tu identidad: denominación o nombre, dirección, SIREN (el número de nueve cifras que identifica a toda empresa francesa) y forma jurídica (SAS, SARL, etc.);
- la del cliente, con su número de IVA intracomunitario si lo tiene;
- el detalle de los productos o servicios, los precios unitarios, los descuentos y los totales sin IVA y con IVA;
- la fecha de pago, el tipo de las penalizaciones por demora y la indemnización fija de 40 euros por gastos de cobro, si el cliente es un profesional;
- el descuento por pronto pago: si no lo hay, la mención «Escompte pour paiement anticipé : néant» (sin descuento por pronto pago) (entreprendre.service-public.gouv.fr).
La reforma de la facturación electrónica añade cuatro menciones: el SIREN del cliente profesional, la dirección de entrega si es distinta, la naturaleza de las operaciones (bienes, servicios o ambos) y, en su caso, la opción de pagar el IVA en el momento de facturar y no en el del cobro (TVA d'après les débits). Según la Administración, serán obligatorias para las pymes y microempresas a partir del 1 de septiembre de 2027 (entreprendre.service-public.gouv.fr); nada impide incluirlas desde ya.
¿Y si eres microempresario?
El microempresario (micro-entrepreneur, el régimen simplificado francés para quien trabaja por cuenta propia, antes llamado auto-entrepreneur) debe vigilar tres menciones en particular (entreprendre.service-public.gouv.fr):
- «Entrepreneur individuel» o «EI» (empresario individual), justo antes o después de su nombre, como cualquier empresario individual;
- su SIREN;
- la mención de franquicia de IVA, si se acoge a ella: «TVA non applicable, art. 293 B du CGI» (IVA no aplicable, artículo 293 B del Código General de Impuestos francés). Las normas del IVA pasan del Código General de Impuestos a un nuevo código, el CIBS (code des impositions sur les biens et services), a partir del 1 de enero de 2027, pero las referencias al código antiguo se siguen admitiendo en las facturas hasta el 30 de junio de 2028 (BOFiP). No hace falta cambiar la mención con prisas (la ficha de service-public, anterior al aplazamiento, todavía da otras fechas).
Si la inscripción aún no ha terminado, puedes indicar «SIRET en cours d'attribution» (SIRET en trámite; el SIRET es el SIREN más un código de cinco cifras que identifica cada establecimiento). LegalPlace advierte de que «no existe un "SIRET provisional" oficial» y de que «facturar una actividad no declarada constituye trabajo no declarado» (LegalPlace).
¿Qué plazos de pago se aplican?
«En principio, el plazo de pago es de 30 días a partir de la recepción de la mercancía»; las partes pueden pactar un plazo más largo, sin superar los 60 días desde la emisión de la factura o los 45 días fin de mes (entreprendre.service-public.gouv.fr).
Si el cliente paga tarde, las penalizaciones se devengan sin necesidad de reclamarlas. Su tipo no puede ser inferior a tres veces el interés legal del dinero francés; si la factura no dice otra cosa, se aplica el tipo del Banco Central Europeo más 10 puntos, es decir, un 12,40 % en el segundo semestre de 2026. A ello se suma la indemnización fija de 40 euros, una vez por factura (entreprendre.service-public.gouv.fr). Estas reglas se aplican entre profesionales.
¿Hace falta un presupuesto?
No, por regla general: «la entrega de un presupuesto no es, por tanto, obligatoria» fuera de los casos previstos por la ley (entreprendre.service-public.gouv.fr). Sí lo es, por ejemplo, para las reparaciones y averías en la vivienda y el equipamiento del hogar, las mudanzas o los servicios a domicilio a partir de 100 euros con IVA al mes (entreprendre.service-public.gouv.fr). Aunque sea opcional, un presupuesto firmado evita muchos conflictos.
¿Qué te arriesgas si te equivocas?
«Se aplica una multa de 15 € por cada omisión o inexactitud», con un límite de una cuarta parte del importe de la factura (entreprendre.service-public.gouv.fr). No emitir factura sale mucho más caro: hasta 75 000 euros para un empresario individual y 375 000 euros para una sociedad. LegalPlace añade que, «en caso de reincidencia en un plazo de dos años, el importe de la multa administrativa puede duplicarse», y que una factura irregular puede privar al cliente de su derecho a deducir el IVA (LegalPlace). Del lado del cliente, pagar tarde a un profesional le expone a una multa administrativa de hasta 75 000 euros para un empresario individual y 2 millones de euros para una sociedad (entreprendre.service-public.gouv.fr).
¿Y en España? El Reglamento de facturación (Real Decreto 1619/2012) exige en toda factura completa un número correlativo (y, en su caso, serie), la fecha, el nombre o razón social, el NIF y el domicilio del emisor, los datos del destinatario, la descripción de la operación, la base imponible, el tipo y la cuota de IVA; la factura simplificada solo se admite hasta 400 euros con IVA incluido, o hasta 3000 euros en actividades como el comercio minorista o la hostelería (BOE). Si facturas con un programa informático, Verifactu le obliga a registrar cada factura de forma inalterable y a añadirle un código QR: las sociedades deben tenerlo adaptado antes del 1 de enero de 2027, y los autónomos y demás obligados antes del 1 de julio de 2027 (BOE). La factura electrónica obligatoria entre empresas y profesionales que prevé la Ley Crea y Crece, desarrollada por el Real Decreto 238/2026, ya tiene calendario desde el 6 de octubre de 2026: se aplicará a partir del 6 de octubre de 2027 a quienes facturen más de 8 millones de euros al año y del 6 de octubre de 2028 al resto, con una solución pública gratuita de la Agencia Tributaria (Agencia Tributaria).
¿Sigue bastando una factura en PDF?
Sí, hasta el 31 de agosto de 2027 para las pymes y las microempresas. El calendario oficial es el siguiente (entreprendre.service-public.gouv.fr, LegalPlace):
- desde el 1 de septiembre de 2026, todas las empresas sujetas al IVA en Francia deben poder recibir facturas electrónicas, a través de una plataforma autorizada; las grandes empresas y las de tamaño intermedio deben además emitirlas;
- a partir del 1 de septiembre de 2027, las pymes y las microempresas tendrán que emitir a su vez sus facturas en formato electrónico.
La obligación afecta a las facturas entre empresas; las ventas a particulares quedan sujetas al e-reporting, una transmisión de datos a la Administración tributaria.
Una factura electrónica, en el sentido de la reforma, no es un PDF enviado por correo: es un archivo estructurado (Factur-X, UBL o CII), legible por una máquina, que pasa por una plataforma autorizada. Factur-X tiene el aspecto de un PDF, pero contiene los datos de la factura en un formato que los programas pueden aprovechar. Repasamos este calendario en Facturación electrónica en Francia: ¿sigue siendo válida tu factura en PDF?. No existe ninguna solución pública gratuita para intercambiar facturas en Francia; algunas plataformas autorizadas ofrecen planes gratuitos, a veces limitados en volumen (LegalPlace).
Hasta entonces, la factura en PDF sigue siendo legal. Tiene un defecto conocido: se modifica con facilidad. Los bancos han documentado el escenario: un estafador piratea el correo de un proveedor y reenvía sus facturas reales al cliente con un IBAN nuevo (La Banque Postale). Dos precauciones limitan el riesgo:
- usa siempre la misma denominación y el mismo IBAN en tus facturas. Desde el 9 de octubre de 2025, los bancos de la zona del euro comprueban antes de una transferencia que el nombre del beneficiario corresponde al IBAN (INC); una denominación que cambia de una factura a otra dispara alertas y hace que las verdaderas parezcan rutinarias;
- avisa a tus clientes de que tu IBAN nunca cambiará por correo electrónico, e invítalos a llamarte si tienen dudas. Explicamos el mecanismo en Factura falsa, IBAN falso.
La elección de la herramienta también importa: una plataforma de facturación en línea guarda el historial de tus clientes y tus importes. El hackeo de VosFactures, un servicio de facturación francés, a finales de septiembre de 2026 lo recordó (consulta nuestro artículo).
¿Cómo organizarse desde la primera factura?
- Crea una plantilla completa de una vez por todas, con todas las menciones obligatorias, incluidas las cuatro que añade la reforma.
- Lleva un registro de numeración: una tabla con cada número, su fecha, el cliente y el importe. Una factura anulada no se borra: se emite una factura rectificativa (avoir).
- Exporta a PDF desde tu procesador de textos (Word a PDF lo hace en el navegador si no tienes Word, a veces con una maquetación simplificada), y revisa antes las propiedades del documento, que pueden revelar tu nombre de usuario o el historial del archivo: consulta Metadatos PDF.
- Guarda una copia de cada factura que emitas, en una carpeta propia y con copia de seguridad: es el tema del último episodio de la serie.
- Prepara 2027: elige ya una plataforma autorizada para recibir facturas y comprueba que te permitirá emitirlas en septiembre de 2027.
PDFKami no genera facturas ni sustituye a una plataforma autorizada; sus herramientas sirven para convertir, unir o comprimir PDF sin subirlos.
Glosario
Numeración correlativa: secuencia cronológica de números, sin interrupciones ni duplicados.
Franquicia de IVA (franchise en base de TVA): régimen que exime a las pequeñas empresas de repercutir el IVA, por debajo de un umbral de facturación.
Factura rectificativa (avoir): documento que anula o reduce una factura ya emitida.
Plataforma autorizada (plateforme agréée, PA): proveedor registrado por la Administración tributaria francesa para transmitir las facturas electrónicas.
Factur-X: formato híbrido, un PDF legible por una persona que contiene además los datos de la factura en formato estructurado.
Indemnización fija (indemnité forfaitaire): 40 euros que debe un cliente profesional que paga con retraso, por cada factura.
Convierte, une o comprime tus PDF sin enviarlos a ninguna parte: PDFKami, en tu navegador.