La première facture arrive souvent avant que tout soit en place : le Kbis n'est pas encore là, le logiciel n'est pas choisi, et l'on ouvre un modèle sous Word ou Canva. C'est légal, à condition de ne rien oublier. Car une facture n'est pas un simple document commercial : c'est une pièce comptable, avec des mentions obligatoires, une amende pour chaque oubli, et un format qui va changer.
Quelles mentions faut-il faire figurer ?
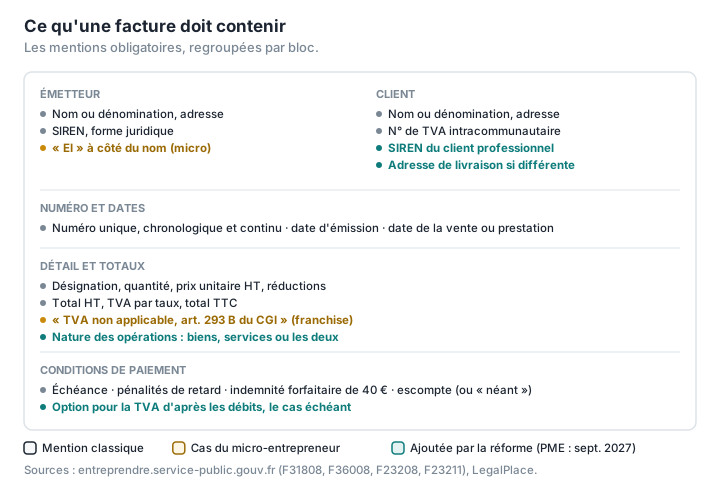
L'administration en dresse la liste (entreprendre.service-public.gouv.fr), que LegalPlace détaille (LegalPlace). Les principales :
- la date d'émission et la date de la vente ou de la prestation ;
- un numéro « unique à chaque facture, basé sur une séquence chronologique et continue » : pas de trou, pas de retour en arrière, pas de numéro réutilisé ;
- votre identité : dénomination ou nom, adresse, SIREN, forme juridique ;
- celle du client, avec son numéro de TVA intracommunautaire s'il en a un ;
- le détail des produits ou services, les prix unitaires, les réductions, les totaux hors taxes et toutes taxes comprises ;
- la date de paiement, le taux des pénalités de retard et l'indemnité forfaitaire de 40 euros pour frais de recouvrement, pour les clients professionnels ;
- l'escompte : s'il n'y en a pas, la mention « Escompte pour paiement anticipé : néant » (entreprendre.service-public.gouv.fr).
La réforme de la facturation électronique ajoute quatre mentions : le SIREN du client professionnel, l'adresse de livraison si elle diffère, la nature des opérations (biens, services ou les deux), et, le cas échéant, l'option pour le paiement de la TVA d'après les débits. Selon l'administration, elles s'imposent aux PME et micro-entreprises à compter du 1er septembre 2027 (entreprendre.service-public.gouv.fr) ; rien n'empêche de les ajouter dès maintenant.
Et pour un micro-entrepreneur ?
Trois mentions le concernent en particulier (entreprendre.service-public.gouv.fr) :
- « Entrepreneur individuel » ou « EI », juste avant ou après son nom, comme pour tout entrepreneur individuel ;
- son SIREN ;
- la mention de franchise de TVA, s'il en bénéficie : « TVA non applicable, art. 293 B du CGI ». Les règles de TVA du Code général des impôts sont transférées au code des impositions sur les biens et services (CIBS) à partir du 1er janvier 2027, mais les références au CGI restent admises dans les mentions des factures jusqu'au 30 juin 2028 (BOFiP). Inutile de changer la mention dans la précipitation (la fiche service-public, antérieure au report, donne encore d'autres dates).
Si l'immatriculation n'est pas terminée, on peut indiquer « SIRET en cours d'attribution ». LegalPlace prévient : « Il n'existe pas de "SIRET provisoire" officiel », et « facturer une activité non déclarée relève du travail dissimulé » (LegalPlace).
Quels délais de paiement ?
« En principe, le délai de paiement est de 30 jours à partir de la réception de la marchandise » ; les parties peuvent convenir d'un délai plus long, sans dépasser 60 jours après l'émission de la facture ou 45 jours fin de mois (entreprendre.service-public.gouv.fr).
En cas de retard, les pénalités sont dues sans rappel. Leur taux ne peut pas être inférieur à trois fois le taux d'intérêt légal ; à défaut d'autre mention, c'est le taux de la Banque centrale européenne majoré de 10 points, soit 12,40 % au second semestre 2026. L'indemnité forfaitaire de 40 euros s'y ajoute, une fois par facture (entreprendre.service-public.gouv.fr). Ces règles s'appliquent entre professionnels.
Faut-il un devis ?
Pas en règle générale : « la remise d'un devis n'est donc pas obligatoire » hors des cas prévus par les textes (entreprendre.service-public.gouv.fr). Il l'est notamment pour les travaux de dépannage et de réparation dans le bâtiment et l'équipement de la maison, le déménagement, ou les services à la personne à partir de 100 euros TTC par mois (entreprendre.service-public.gouv.fr). Même facultatif, un devis signé évite bien des litiges.
Que risque-t-on en cas d'erreur ?
« Une amende de 15 € est appliquée sur chaque omission ou inexactitude », dans la limite d'un quart du montant de la facture (entreprendre.service-public.gouv.fr). L'absence de facture coûte bien plus cher : jusqu'à 75 000 euros pour une entreprise individuelle et 375 000 euros pour une société. LegalPlace ajoute qu'« en cas de récidive dans un délai de deux ans, le montant de l'amende administrative peut être doublé » et qu'une facture irrégulière peut priver le client de son droit à déduire la TVA (LegalPlace). Côté client, payer un professionnel en retard expose à une amende administrative, jusqu'à 75 000 euros pour une entreprise individuelle et 2 millions d'euros pour une société (entreprendre.service-public.gouv.fr).
Une facture PDF suffit-elle encore ?
Oui, jusqu'au 31 août 2027 pour les PME et les micro-entreprises. Le calendrier officiel est le suivant (entreprendre.service-public.gouv.fr, LegalPlace) :
- depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA en France doivent pouvoir recevoir des factures électroniques, par l'intermédiaire d'une plateforme agréée ; les grandes entreprises et les ETI doivent aussi en émettre ;
- à partir du 1er septembre 2027, les PME et les micro-entreprises devront à leur tour émettre leurs factures sous forme électronique.
L'obligation vise les factures entre entreprises ; les ventes aux particuliers relèvent de l'e-reporting, une transmission de données à l'administration.
Une facture électronique, au sens de la réforme, n'est pas un PDF envoyé par e-mail : c'est un fichier structuré (Factur-X, UBL ou CII), lisible par une machine, qui transite par une plateforme agréée. Factur-X a l'apparence d'un PDF, mais il contient les données de la facture sous une forme exploitable. Nous détaillons ce calendrier dans Facture électronique : votre facture PDF est-elle encore valable ?. Il n'existe pas de solution publique gratuite pour échanger ses factures ; certaines plateformes agréées proposent des offres gratuites, parfois limitées en volume (LegalPlace).
D'ici là, la facture PDF reste légale. Elle a un défaut connu : elle se modifie facilement. Le scénario est documenté par les banques : un fraudeur pirate la messagerie d'un fournisseur et renvoie ses vraies factures au client avec un nouvel IBAN (La Banque Postale). Deux précautions limitent le risque :
- gardez toujours la même dénomination et le même IBAN sur vos factures. Depuis le 9 octobre 2025, les banques de la zone euro vérifient avant un virement que le nom du bénéficiaire correspond à l'IBAN (INC) ; une dénomination qui varie d'une facture à l'autre déclenche des alertes et banalise les vraies ;
- annoncez à vos clients que votre IBAN ne changera pas par e-mail, et invitez-les à vous rappeler en cas de doute. Nous expliquons le mécanisme dans Fausse facture, faux RIB.
Le choix de l'outil compte aussi : une plateforme de facturation en ligne détient l'historique de vos clients et de vos montants. Le piratage de VosFactures, fin septembre 2026, l'a rappelé (voir notre article).
Comment s'organiser dès la première facture ?
- Créez un modèle complet une fois pour toutes, avec toutes les mentions obligatoires, y compris les quatre mentions de la réforme.
- Tenez un registre de numérotation : un tableau qui liste chaque numéro, sa date, le client et le montant. Une facture annulée ne se supprime pas : on émet un avoir.
- Exportez en PDF depuis votre traitement de texte (Word en PDF le fait dans le navigateur si vous n'avez pas Word, avec une mise en page parfois simplifiée), et vérifiez d'abord les propriétés du document, qui peuvent révéler votre nom d'utilisateur ou l'historique du fichier : voir Métadonnées PDF.
- Conservez un exemplaire de chaque facture émise, dans un dossier dédié et sauvegardé : c'est l'objet du dernier épisode de la série.
- Préparez 2027 : choisissez une plateforme agréée pour recevoir dès maintenant, et vérifiez qu'elle permettra d'émettre en septembre 2027.
PDFKami ne génère pas de factures et ne remplace pas une plateforme agréée ; ses outils servent à convertir, assembler ou compresser des PDF sans les téléverser.
Lexique
Numérotation continue : suite de numéros chronologique, sans interruption ni doublon.
Franchise en base de TVA : régime qui dispense les petites entreprises de facturer la TVA, sous plafond de chiffre d'affaires.
Avoir : document qui annule ou réduit une facture déjà émise.
Plateforme agréée (PA) : prestataire immatriculé par l'administration pour transmettre les factures électroniques.
Factur-X : format hybride, un PDF lisible par l'humain qui contient aussi les données de la facture au format structuré.
Indemnité forfaitaire : somme de 40 euros due par un client professionnel en retard de paiement, pour chaque facture.
Convertir, assembler ou compresser ses PDF sans les envoyer : PDFKami, dans votre navigateur.