Une société produit des papiers dès sa naissance : statuts, attestation de dépôt des fonds, annonce légale, Kbis, puis factures, relevés, contrats, procès-verbaux. Chacun a sa durée de conservation, fixée par un texte différent. La règle la plus simple à retenir est aussi la plus longue : dix ans pour la comptabilité et les factures. Mais garder dix ans ne suffit pas : il faut pouvoir retrouver, et prouver que le document n'a pas été modifié.
Combien de temps garder chaque document ?
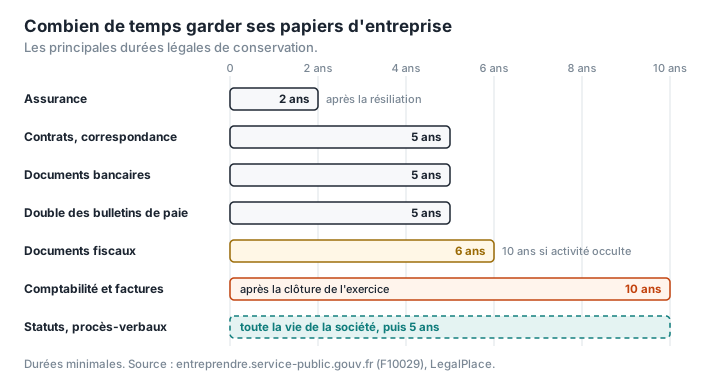
L'administration publie un tableau des durées (entreprendre.service-public.gouv.fr), que reprend LegalPlace (LegalPlace). En résumé :
| Document | Durée | Point de départ | Texte |
|---|---|---|---|
| Livres comptables, comptes annuels, pièces justificatives (dont les factures) | 10 ans | Clôture de l'exercice | Code de commerce, art. L123-22 |
| Documents fiscaux (IS, IR, TVA, CFE…) | 6 ans (10 en cas d'activité occulte) | Dernière opération inscrite, ou date d'établissement de la pièce | Livre des procédures fiscales, art. L102 B |
| Contrats et correspondance commerciale | 5 ans | — | Code de commerce, art. L110-4 |
| Documents bancaires | 5 ans | — | — |
| Statuts de la société et actes modificatifs | 5 ans | Radiation de la société | Code civil, art. 2224 |
| Registre des procès-verbaux d'assemblée, registres de titres | 5 ans | Fin de leur utilisation | — |
| Feuilles de présence, pouvoirs, rapports de gestion | 3 derniers exercices | — | — |
| Double des bulletins de paie | 5 ans | — | Code du travail, art. L3243-4 |
| Registre unique du personnel | 5 ans | Départ du salarié | Code du travail, art. R1221-26 |
| Contrats d'assurance | 2 ans | Résiliation | Code des assurances, art. L114-1 |
En pratique, beaucoup d'entreprises gardent tout dix ans, pour s'aligner sur la durée la plus longue. Pour les statuts et les procès-verbaux, la durée court à partir de la fin de la société ou de la fin de leur utilisation : ils se conservent donc pendant toute la vie de l'entreprise, et au-delà. Ces durées sont des minimums ; service-public rappelle qu'on peut garder plus longtemps, sauf pour les documents qui contiennent des données personnelles.
Peut-on numériser ses factures papier et jeter l'original ?
Oui, depuis 2017, sous conditions. La loi de finances rectificative pour 2016 a modifié l'article L102 B du livre des procédures fiscales, et un arrêté du 22 mars 2017, en vigueur depuis le 31 mars 2017, en a fixé les modalités (Legifiscal, Légifrance). Une facture reçue sur papier peut alors n'être conservée que sous forme numérique, si la copie est « conforme à l'original en image et en contenu » (BOFiP) :
- aucune retouche : les traitements sur l'image sont interdits, et une éventuelle compression doit se faire sans perte ;
- les couleurs reproduites à l'identique quand elles ont un sens (signature, annotation manuscrite, tampon en couleur) ;
- un fichier PDF ou PDF/A-3 ;
- un cachet serveur, une empreinte numérique ou une signature électronique, au choix ;
- un horodatage, au minimum par une source d'horodatage interne ;
- une organisation documentée, avec des contrôles internes, qui garantit que les fichiers restent disponibles, lisibles et intacts pendant toute la durée de conservation.
Autrement dit, un simple scan au téléphone rangé dans un dossier ne remplit pas ces conditions. Les logiciels de comptabilité et les services d'archivage qui proposent la « numérisation à valeur probante » ajoutent l'empreinte et l'horodatage, et documentent la procédure.
Hors du terrain fiscal, en cas de litige, le Code civil donne à une « copie fiable » la même force probante que l'original (article 1379). Un décret du 5 décembre 2016 précise quand une copie numérique est présumée fiable : empreinte qui permet de détecter toute modification, conservation à l'abri de l'altération, traçabilité (Légifrance). Le juge reste libre d'apprécier, et peut demander l'original s'il existe encore.
Le PDF/A, souvent cité, est un format d'archivage : il garantit que le document s'affichera de la même façon dans vingt ans. Il n'empêche pas la modification du fichier ; c'est l'empreinte ou la signature qui permet de détecter une modification. Pour les factures numérisées, le PDF/A-3 est une option, pas une obligation. Nous détaillons ce format dans PDF/A : ce que c'est, qui l'exige vraiment.
Où peut-on stocker ses archives ?
La règle dépend de la forme (BOFiP) :
- les factures papier doivent être stockées sur le territoire français ;
- les factures électroniques peuvent l'être en France, dans un autre État de l'Union européenne, ou dans un pays hors de l'Union lié à la France par une convention d'assistance administrative ou qui permet un accès en ligne immédiat aux données ;
- un stockage hors de France doit être déclaré au service des impôts des entreprises.
Certaines sources affirment que les documents électroniques doivent « nécessairement » être stockés en France : ce n'est pas ce que prévoit la doctrine fiscale actuelle.
Et la plateforme de facturation électronique ? Beaucoup de plateformes agréées proposent un archivage, mais l'obligation de conserver les factures reste celle de l'entreprise. LegalPlace conseille de vérifier la durée de l'archivage proposé et les conditions de restitution de l'historique, en particulier si l'on change de prestataire (LegalPlace). Une facture électronique se conserve dans son format d'origine, avec ses données structurées : un prestataire qui ferme ou qui est piraté ne vous dispense pas de la produire en cas de contrôle. Les règles de la facture elle-même sont détaillées dans Facturer son premier client.
Comment éviter de tout perdre ?
Dix ans, c'est plus long que la vie d'un ordinateur portable, et parfois d'un prestataire. Le rançongiciel est le scénario le plus redouté : « Toute entité peut subir une attaque opportuniste ou ciblée d'un groupe cybercriminel », rappelle l'ANSSI dans son guide sur la sauvegarde (ANSSI). La règle de bon sens, souvent appelée « 3-2-1 » : trois copies, sur deux supports différents, dont une déconnectée ou hors site. Et une sauvegarde ne vaut que si l'on a déjà vérifié qu'on savait la restaurer.
Quelques réflexes pour un petit dossier d'entreprise :
- Un dossier par année, puis par type : ventes, achats, banque, juridique, social.
- Un nom de fichier explicite :
2026-10-15_facture_F2026-042_client.pdfse retrouve en dix secondes,scan0042.pdfen dix minutes. - Un PDF par document, complet : une facture de trois pages scannée en trois fichiers se perd. Fusionner PDF et Organiser PDF les rassemblent et les remettent dans l'ordre. Faites-le avant l'horodatage et l'empreinte : toute modification ultérieure les invalide.
- Des fichiers allégés, pour que dix ans d'archives tiennent sur un support raisonnable : Compresser PDF, en vérifiant que le texte reste lisible. Pour une facture numérisée destinée à remplacer l'original, seul le niveau « Léger » convient : les niveaux « Moyen » et « Fort » convertissent les pages en images JPEG, une compression avec perte que les règles fiscales excluent. Et une facture électronique reçue se garde telle quelle, sans la retoucher.
- Le juridique à part : statuts, procès-verbaux, attestations de formalités et Kbis forment le dossier permanent de la société, à garder pendant toute sa vie. Ce qu'ils révèlent quand on les transmet est l'objet de Statuts et PV : ce que votre PDF révèle.
Ces outils fonctionnent dans votre navigateur, sans téléverser vos archives ; nous expliquons pourquoi c'est important dans Où vont vos fichiers PDF en ligne ?. Ils ne remplacent pas un service d'archivage à valeur probante : PDFKami n'ajoute ni horodatage, ni empreinte, ni cachet, ni signature électronique.
Lexique
Durée de conservation : période pendant laquelle un document doit pouvoir être présenté en cas de contrôle ou de litige.
Copie fiable : copie qui a la même force probante que l'original ; une copie numérique est présumée fiable si elle respecte les conditions techniques du décret du 5 décembre 2016.
Horodatage : enregistrement de la date et de l'heure à laquelle un fichier existait sous une forme donnée.
Empreinte numérique (hash) : courte suite de caractères calculée à partir d'un fichier ; la moindre modification du fichier la change.
PDF/A : version du PDF destinée à l'archivage à long terme, qui garantit un affichage identique dans la durée.
Rançongiciel : logiciel malveillant qui chiffre les fichiers d'une victime et réclame une rançon.
Rassembler et alléger ses archives sans les envoyer : PDFKami, dans votre navigateur.