Una sociedad genera papeles desde el día en que nace: sus statuts (los estatutos), el certificado de depósito del capital social, la annonce légale (el anuncio de constitución que se publica en un diario de anuncios legales), el Kbis (el extracto oficial del registro mercantil francés), y luego facturas, extractos, contratos y actas. Cada uno tiene su plazo de conservación, fijado por una norma distinta. Este artículo trata de las empresas creadas en Francia: te afecta si has constituido o adquirido una sociedad francesa, o si trabajas como autónomo establecido en Francia. La regla más fácil de recordar es también la más larga: diez años para la contabilidad y las facturas. Pero guardar diez años no basta: hay que poder encontrar los documentos, y demostrar que no se han modificado.
¿Cuánto tiempo hay que guardar cada documento?
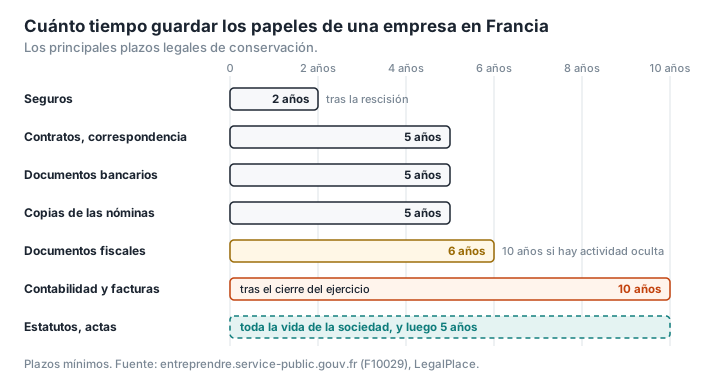
La administración francesa publica una tabla de plazos (entreprendre.service-public.gouv.fr), que recoge también LegalPlace, una plataforma francesa de servicios jurídicos (LegalPlace). En resumen:
| Documento | Plazo | A partir de | Norma |
|---|---|---|---|
| Libros contables, cuentas anuales, justificantes (facturas incluidas) | 10 años | Cierre del ejercicio | Code de commerce (Código de Comercio), art. L123-22 |
| Documentos fiscales (impuesto de sociedades, IRPF, IVA, CFE…) | 6 años (10 en caso de actividad oculta) | Última operación registrada, o fecha de emisión del documento | Livre des procédures fiscales (código de procedimiento tributario), art. L102 B |
| Contratos y correspondencia comercial | 5 años | — | Code de commerce, art. L110-4 |
| Documentos bancarios | 5 años | — | — |
| Estatutos de la sociedad y escrituras de modificación | 5 años | Baja de la sociedad en el registro | Code civil (Código Civil), art. 2224 |
| Libro de actas de las juntas, libros registro de socios o acciones | 5 años | Fin de su uso | — |
| Hojas de asistencia, poderes, informes de gestión | Últimos 3 ejercicios | — | — |
| Copias de las nóminas | 5 años | — | Code du travail (Código del Trabajo), art. L3243-4 |
| Registro único de personal | 5 años | Salida del trabajador | Code du travail, art. R1221-26 |
| Contratos de seguro | 2 años | Rescisión | Code des assurances (Código de Seguros), art. L114-1 |
La CFE (cotisation foncière des entreprises) es un impuesto local que pagan las empresas por los locales que utilizan. En la práctica, muchas empresas lo guardan todo diez años, para alinearse con el plazo más largo. Para los estatutos y las actas, el plazo empieza a contar cuando la sociedad desaparece o cuando dejan de usarse: así que se conservan durante toda la vida de la empresa, y después. Estos plazos son mínimos; service-public recuerda que se pueden guardar más tiempo, salvo los documentos que contienen datos personales.
¿Y en España? El Código de Comercio obliga a los empresarios a conservar sus libros, correspondencia, documentación y justificantes, debidamente ordenados, durante seis años a partir del último asiento realizado en los libros; dejar la actividad no exime de esa obligación, que en caso de disolución recae en los liquidadores (art. 30, BOE). A efectos fiscales, la Agencia Tributaria exige conservar las facturas durante el plazo de prescripción de cuatro años, en papel o por medios electrónicos que garanticen su autenticidad, integridad y legibilidad (Agencia Tributaria).
¿Se pueden escanear las facturas en papel y tirar el original?
Sí, desde 2017 y con condiciones. La ley de presupuestos rectificativa para 2016 modificó el artículo L102 B del código de procedimiento tributario, y una orden ministerial de 22 de marzo de 2017, en vigor desde el 31 de marzo de 2017, fijó cómo se aplica (Legifiscal, Légifrance). Una factura recibida en papel puede entonces conservarse solo en formato digital, siempre que la copia sea «conforme al original en imagen y en contenido», según el BOFiP, la doctrina oficial de la administración tributaria francesa (BOFiP):
- sin retoques: se prohíbe cualquier tratamiento de la imagen, y si se comprime, debe ser sin pérdida;
- los colores reproducidos tal cual cuando tienen un significado (una firma, una anotación a mano, un sello en color);
- un archivo PDF o PDF/A-3;
- un sello de servidor, una huella digital o una firma electrónica, a elegir;
- un sellado de tiempo, como mínimo con una fuente de sellado de tiempo interna;
- una organización documentada, con controles internos, que garantice que los archivos siguen disponibles, legibles e intactos durante todo el plazo de conservación.
Dicho de otro modo, un escaneo rápido con el móvil guardado en una carpeta no cumple estas condiciones. Los programas de contabilidad y los servicios de archivo que ofrecen la «numérisation à valeur probante» (digitalización con valor probatorio) añaden la huella y el sellado de tiempo, y documentan el procedimiento.
Fuera del ámbito fiscal, en caso de litigio, el Código Civil francés da a una «copia fiable» la misma fuerza probatoria que al original (artículo 1379). Un decreto de 5 de diciembre de 2016 precisa cuándo se presume fiable una copia digital: una huella que permita detectar cualquier modificación, una conservación a salvo de alteraciones, trazabilidad (Légifrance). El juez sigue siendo libre de valorarla, y puede pedir el original si todavía existe.
El PDF/A, que se cita a menudo, es un formato de archivo: garantiza que el documento se verá igual dentro de veinte años. No impide modificar el archivo; es la huella o la firma lo que permite detectar una modificación. Para las facturas escaneadas, el PDF/A-3 es una opción, no una obligación. Hablamos de este formato en detalle en PDF/A: qué es y quién lo exige de verdad.
¿Dónde se puede guardar el archivo?
La regla depende del formato (BOFiP):
- las facturas en papel deben guardarse en territorio francés;
- las facturas electrónicas pueden guardarse en Francia, en otro Estado de la Unión Europea, o en un país de fuera de la Unión que tenga con Francia un convenio de asistencia administrativa o que permita un acceso en línea inmediato a los datos;
- un almacenamiento fuera de Francia debe declararse al service des impôts des entreprises, la oficina tributaria de las empresas.
Algunas fuentes afirman que los documentos electrónicos deben guardarse «necesariamente» en Francia: no es lo que dice la doctrina fiscal actual.
¿Y la plataforma de facturación electrónica? Muchas plataformas autorizadas ofrecen un servicio de archivo, pero la obligación de conservar las facturas sigue siendo de la empresa. LegalPlace aconseja comprobar cuánto dura el archivo que se ofrece y en qué condiciones se recupera el historial, sobre todo si se cambia de proveedor (LegalPlace). Una factura electrónica se conserva en su formato original, con sus datos estructurados: que un proveedor cierre o sufra un hackeo no te exime de presentarla en una inspección. Las reglas de la propia factura se explican en Tu primera factura en Francia.
¿Cómo evitar perderlo todo?
Diez años es más de lo que dura un portátil, y a veces más de lo que dura un proveedor. El ransomware es el escenario más temido: «Cualquier entidad puede sufrir un ataque oportunista o dirigido de un grupo ciberdelincuente», recuerda la ANSSI, la agencia nacional de ciberseguridad francesa, en su guía sobre copias de seguridad (ANSSI). La regla de sentido común, a menudo llamada «3-2-1»: tres copias, en dos soportes distintos, una de ellas desconectada o fuera de la oficina. Y una copia de seguridad solo vale algo si ya has comprobado que sabes restaurarla.
Algunos hábitos para el archivo de una pequeña empresa:
- Una carpeta por año, y dentro, por tipo: ventas, compras, banco, jurídico, personal.
- Un nombre de archivo explícito:
2026-10-15_factura_F2026-042_cliente.pdfse encuentra en diez segundos;scan0042.pdf, en diez minutos. - Un PDF por documento, completo: una factura de tres páginas escaneada en tres archivos acaba perdiéndose. Unir PDF y Organizar PDF juntan las páginas y las ponen en orden. Hazlo antes del sellado de tiempo y de la huella: cualquier cambio posterior los invalida.
- Archivos ligeros, para que diez años de archivo quepan en un soporte razonable: Comprimir PDF, comprobando que el texto sigue siendo legible. Para una factura escaneada que va a sustituir al original, solo sirve el nivel «Ligero»: los niveles «Medio» y «Fuerte» convierten las páginas en imágenes JPEG, una compresión con pérdida que las normas fiscales excluyen. Y una factura electrónica que recibes se guarda tal cual, sin retocarla.
- Lo jurídico, aparte: estatutos, actas, justificantes de trámites y Kbis forman el expediente permanente de la sociedad, que se guarda durante toda su vida. Lo que revelan cuando los envías es el tema de Estatutos y actas: lo que revela tu PDF.
Estas herramientas funcionan en tu navegador, sin subir tu archivo; explicamos por qué importa en ¿Adónde van tus archivos cuando usas un conversor de PDF online?. No sustituyen a un servicio de archivo con valor probatorio: PDFKami no añade ni sellado de tiempo, ni huella, ni sello, ni firma electrónica.
Glosario
Plazo de conservación: periodo durante el cual hay que poder presentar un documento en una inspección o un litigio.
Copia fiable (copie fiable): copia con la misma fuerza probatoria que el original; una copia digital se presume fiable si cumple las condiciones técnicas del decreto de 5 de diciembre de 2016.
Sellado de tiempo: registro de la fecha y la hora en que un archivo existía con un contenido determinado.
Huella digital (hash): breve cadena de caracteres calculada a partir de un archivo; el menor cambio en el archivo la modifica.
PDF/A: versión del PDF pensada para el archivo a largo plazo, que garantiza que el documento se verá igual con el paso del tiempo.
Ransomware: programa malicioso que cifra los archivos de una víctima y exige un rescate.
Reúne y aligera tu archivo sin enviarlo a ninguna parte: PDFKami, en tu navegador.