Abrir una cuenta bancaria para tu empresa se parece a un interrogatorio: documento de identidad, justificante de domicilio, estatutos, extracto del registro, lista de socios y, a veces, un vídeo en el que sostienes tu documento de identidad. ¿De verdad hace falta todo eso? Casi siempre, sí: la mayor parte de estas exigencias no se las inventan los bancos, se las impone la ley. Este artículo trata de las normas en Francia: te afecta si creas o adquieres una sociedad allí, si trabajas como autónomo establecido en Francia o si abres una cuenta en un banco francés para una empresa francesa. Conocer las reglas te permite saber qué puedes negarte a dar, y cómo enviar lo que no puedes negarte a dar.
¿Es obligatoria una cuenta de empresa?
Para una sociedad, la cuenta es imprescindible desde el principio: las aportaciones dinerarias al capital deben depositarse en una cuenta bloqueada, en un banco o ante un notaire (notario francés), y hay que desembolsar al menos el 20 % del capital en una SARL o el 50 % en una SAS (las dos formas de sociedad de capital más habituales en Francia, comparables a la SL española). Los fondos se liberan tras la inscripción, presentando el Kbis, el extracto oficial del registro mercantil francés que acredita la existencia de la sociedad (LegalPlace).
Para un micro-entrepreneur, el régimen simplificado de autónomo en Francia, una cuenta dedicada a la actividad pasa a ser obligatoria cuando la cifra de negocios supera los 10 000 euros durante dos años consecutivos; puede ser una simple cuenta personal separada (entreprendre.service-public.gouv.fr). La misma página precisa que, si la actividad es comercial, la cuenta dedicada es obligatoria desde el inicio, sea cual sea la cifra de negocios.
¿Y en España? El origen de los papeles es el mismo: la Ley 10/2010, de prevención del blanqueo de capitales, obliga a los bancos a identificar a sus clientes con documentos fehacientes antes de iniciar la relación y a identificar al titular real, es decir, a quien posea o controle más del 25 % del capital o de los derechos de voto; si no pueden aplicar esas medidas de diligencia debida, no deben abrir la cuenta (arts. 3, 4 y 7, BOE). La apertura a distancia también está prevista: el Sepblac, el servicio que supervisa la prevención del blanqueo en España, autorizó la identificación por videoconferencia con efectos de 1 de marzo de 2016 y, más tarde, la vídeo-identificación sin operador en directo, siempre que el banco grabe el proceso, lo conserve y cuente con el consentimiento expreso del cliente (Sepblac, Sepblac).
¿Por qué pide el banco tantos documentos?
Porque el Código monetario y financiero francés (en particular, los artículos L. 561-5 y R. 561-5-1) le obliga a identificar a su cliente y a verificar esa identidad antes de iniciar la relación de negocio, en el marco de la lucha contra el blanqueo de capitales. La ACPR, la autoridad que supervisa a los bancos franceses, ha precisado estas obligaciones en unas directrices (ACPR):
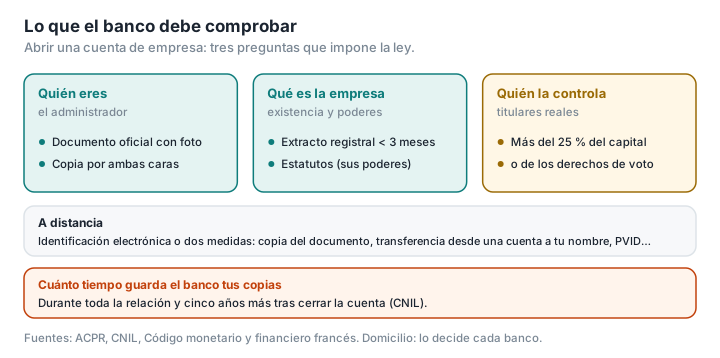
- para el administrador, un documento oficial de identidad en vigor y con fotografía; en la oficina, el banco tiene que hacer obligatoriamente una copia por ambas caras;
- para la sociedad, un extracto del registro de menos de tres meses, que el banco también puede obtener por su cuenta en el greffe (la secretaría del tribunal mercantil, que lleva el registro) o en DataInpi, la base de datos abierta del INPI, el organismo francés de propiedad industrial que gestiona el registro nacional de empresas; y los estatutos, para comprobar los poderes de quien abre la cuenta; puede bastar un Kbis cuando el cargo del administrador que figura en él indica qué poderes tiene;
- para los titulares reales, es decir, las personas que poseen más del 25 % del capital o de los derechos de voto, su identificación; el registro oficial de titulares reales ayuda mucho, pero el banco debe hacer sus propias comprobaciones.
El justificante de domicilio, en cambio, no lo exigen las normas. La ACPR escribe que recabarlo «no es, por tanto, indispensable»: cada banco decide, según su análisis de riesgos, si lo pide y en qué forma. En la práctica, muchos lo piden. LegalPlace, una plataforma francesa de servicios jurídicos, resume la lista habitual: documento de identidad del representante legal, justificante de menos de tres meses de la dirección de la sede social o de la dirección profesional, extracto Kbis (o, para una microempresa, el número SIRET, el identificador de cada establecimiento) y estatutos firmados en el caso de una sociedad (LegalPlace). Sobre la sede social, consulta también nuestro artículo sobre la domiciliación.
¿Cuánto tiempo guarda el banco tus documentos?
Mucho. La CNIL, la autoridad francesa de protección de datos, confirma que un banco puede hacer una copia de tu documento de identidad, y debe conservarla «durante cinco años a partir del cierre de las cuentas o del fin de la relación» (CNIL). Dicho de otro modo, cada banco en el que hayas abierto una cuenta conserva una copia de tus documentos durante toda la relación y cinco años más. Razón de más para no multiplicar las solicitudes de apertura «por probar».
¿Y los bancos en línea?
Tienen las mismas obligaciones, pero las cumplen a distancia. El Código monetario y financiero, tal como lo detalla la ACPR, admite o bien un medio de identificación electrónica de nivel suficiente, o bien al menos dos medidas combinadas de una lista: por ejemplo, una copia del documento de identidad, una primera transferencia desde una cuenta a tu nombre en la Unión Europea o el recurso a un proveedor de verificación de identidad a distancia certificado por la ANSSI, la agencia nacional de ciberseguridad francesa. Es ese proveedor el que graba el famoso vídeo en el que giras tu documento delante de la cámara (ACPR, ANSSI).
Esta digitalización tiene su reverso. Preguntado por los falsos anuncios de alquiler, que recopilan los expedientes de los candidatos, el Gobierno francés reconoció en 2024 que algunas cuentas abiertas en entidades de pago «pueden haberse creado utilizando documentos de identidad robados a víctimas anteriores» (Assemblée nationale). Las copias de tu documento de identidad tienen valor de mercado.
¿Qué hacer si un banco se niega a abrir la cuenta?
Toda empresa domiciliada en Francia que no tenga ninguna cuenta de depósito en Francia tiene derecho a una. Tras una negativa, o si una solicitud lleva quince días sin respuesta, puedes acudir al Banque de France, el banco central francés, que designa un banco; este debe abrir la cuenta en los tres días hábiles siguientes a la recepción de los documentos que pida, con servicios bancarios básicos gratuitos (La finance pour tous).
¿Cómo enviar tus documentos con prudencia?
Usa el canal del banco. La aplicación o el área segura del banco es preferible al correo electrónico, que deja copias en varios buzones y servidores. No es una norma escrita, sino una medida de sentido común.
Comprueba que de verdad hablas con tu banco. Un falso asesor que te pide por correo «completar tu expediente» es un clásico. Cybermalveillance.gouv.fr, el servicio del Gobierno francés de ayuda a las víctimas de ciberdelitos, recomienda enviar tus documentos de identidad solo a personas u organismos que hayas «autenticado con total certeza» (Cybermalveillance.gouv.fr).
Prepara archivos limpios y completos. Anverso y reverso del documento de identidad en un mismo PDF, legible y en vigor: un documento caducado o borroso será rechazado. JPG a PDF y Comprimir PDF lo hacen en tu navegador, sin enviar los archivos a un servidor (por qué importa).
Quita lo que no te piden. Un justificante de domicilio de varias páginas puede reducirse a la página que lleva el nombre y la dirección con Eliminar páginas.
¿Y la marca de agua? Cybermalveillance.gouv.fr aconseja marcar las copias que envías con el motivo, la fecha y el destinatario, y ninguna norma oficial lo prohíbe en el caso de un banco. Con Marca de agua PDF, colócala de modo que no tape la foto, ni el número del documento, ni la zona de lectura mecánica: un documento ilegible hará que rechacen el expediente. Consulta también por qué poner una marca de agua en tu documento de identidad.
Glosario
KYC (Know Your Customer): conjunto de comprobaciones que un banco debe hacer sobre la identidad de sus clientes.
ACPR (Autorité de contrôle prudentiel et de résolution): autoridad adscrita al Banque de France que supervisa a bancos y aseguradoras.
Titular real: persona que posee más del 25 % del capital o de los derechos de voto de una sociedad, o que la controla.
PVID (prestataire de vérification d'identité à distance): proveedor de verificación de identidad a distancia, certificado por la ANSSI.
Droit au compte (derecho a una cuenta): procedimiento que permite obtener la apertura de una cuenta en un banco designado por el Banque de France.
Prepara tus documentos sin enviarlos a terceros: PDFKami, en tu navegador.