Aprire un conto bancario per la propria impresa somiglia a un interrogatorio: documento d'identità, prova di indirizzo, statuto, estratto del registro, elenco dei soci, a volte un video in cui si tiene in mano la carta d'identità. È davvero tutto necessario? Il più delle volte sì: gran parte di queste richieste non nasce dalle banche, è la legge a imporle. Questo articolo riguarda le regole in vigore in Francia: è per te se costituisci o rilevi una società in Francia, se lavori in proprio con base in Francia, o se apri un conto presso una banca francese per un'impresa francese. Conoscere queste regole permette di sapere che cosa si può rifiutare, e come inviare ciò che non si può rifiutare.
Un conto aziendale è obbligatorio?
Per una società, il conto è indispensabile fin dalla costituzione: i conferimenti in denaro vanno depositati su un conto vincolato, presso una banca o un notaire (il notaio francese), e deve essere versato almeno il 20% del capitale in una SARL o il 50% in una SAS (SARL e SAS sono le due forme più diffuse di società di capitali in Francia); i fondi vengono sbloccati dopo l'iscrizione, presentando il Kbis, l'estratto ufficiale del registro delle imprese che attesta l'esistenza della società (LegalPlace).
Per un micro-entrepreneur, il regime semplificato francese per le ditte individuali, un conto dedicato all'attività diventa obbligatorio quando il fatturato supera i 10.000 euro per due anni consecutivi; può trattarsi di un semplice conto personale separato (entreprendre.service-public.gouv.fr). La stessa pagina precisa che, per un'attività commerciale, il conto dedicato è obbligatorio fin dall'inizio, qualunque sia il fatturato.
Perché la banca chiede così tanti documenti?
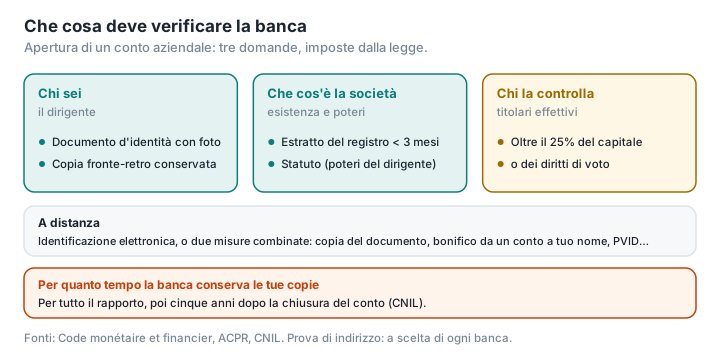
Perché il Code monétaire et financier, il codice monetario e finanziario francese (in particolare gli articoli L. 561-5 e R. 561-5-1), le impone di identificare il cliente e di verificarne l'identità prima di avviare il rapporto, nel quadro della lotta al riciclaggio. L'ACPR, l'autorità che vigila sulle banche francesi, ha precisato questi obblighi in apposite linee guida (ACPR):
- per il dirigente, un documento d'identità ufficiale con foto e in corso di validità; in filiale, la banca ne fa obbligatoriamente una copia fronte-retro;
- per la società, un estratto del registro di meno di tre mesi, che la banca può anche ottenere da sola presso il greffe (la cancelleria del tribunale di commercio) o tramite DataInpi, la banca dati aperta dell'INPI, l'istituto francese della proprietà industriale che gestisce il registro nazionale delle imprese; e lo statuto, per verificare i poteri di chi apre il conto; può bastare un Kbis, quando la carica del dirigente che vi figura indica quali poteri ha;
- per i titolari effettivi, cioè le persone che detengono più del 25% del capitale o dei diritti di voto, la loro identificazione; il registro ufficiale dei titolari effettivi è un aiuto importante, ma la banca deve svolgere verifiche proprie.
La prova di indirizzo, invece, non è richiesta dalla normativa. L'ACPR scrive che raccoglierla «non è quindi indispensabile»: ogni banca decide, in base alla propria analisi dei rischi, se chiederla e in quale forma. Nella pratica, molte la chiedono. LegalPlace, piattaforma francese di servizi giuridici, riassume l'elenco abituale: documento d'identità del legale rappresentante, prova di meno di tre mesi dell'indirizzo della sede o dell'indirizzo professionale, estratto Kbis (o, per una micro-impresa, il numero SIRET, l'identificativo di ogni sede di attività) e statuto firmato per una società (LegalPlace). Sulla sede, vedi anche il nostro articolo sulla domiciliazione.
E in Italia? Le regole hanno la stessa origine europea. Il decreto antiriciclaggio (d.lgs. 231/2007) impone alla banca l'adeguata verifica: identificare il cliente e il titolare effettivo e verificarne l'identità «prima dell'instaurazione del rapporto continuativo»; per una società di capitali, una partecipazione superiore al 25% del capitale indica il titolare effettivo (d.lgs. 231/2007, art. 18, art. 20). A distanza, l'identificazione è assolta, tra l'altro, per chi ha un'identità digitale con livello di garanzia almeno significativo, come lo SPID (art. 19); altrimenti, le disposizioni della Banca d'Italia prevedono il riscontro su una copia di un documento d'identità valido più verifiche ulteriori, per esempio un bonifico del cliente da una banca con sede in Italia o in un altro paese dell'UE, una telefonata su utenza fissa o soluzioni biometriche (Banca d'Italia).
Per quanto tempo la banca conserva i tuoi documenti?
A lungo. La CNIL, l'autorità francese per la protezione dei dati, lo conferma: una banca può fare una copia del tuo documento d'identità, e deve conservarla «per cinque anni dalla chiusura dei conti o dalla cessazione del rapporto» (CNIL). In altre parole, ogni banca presso cui hai aperto un conto conserva una copia dei tuoi documenti per tutta la durata del rapporto, e poi per altri cinque anni. Un motivo in più per non moltiplicare le richieste di apertura «tanto per vedere».
E le banche online?
Applicano gli stessi obblighi, ma a distanza. Il Code monétaire et financier, come precisato dall'ACPR, ammette o un mezzo di identificazione elettronica di livello sufficiente, o almeno due misure combinate scelte da un elenco: per esempio una copia del documento d'identità, un primo bonifico da un conto intestato a te nell'Unione europea, o il ricorso a un prestatore di verifica dell'identità a distanza certificato dall'ANSSI, l'agenzia nazionale francese per la cybersicurezza. È quest'ultimo a gestire il famoso video in cui si gira la carta davanti alla fotocamera (ACPR, ANSSI).
La digitalizzazione ha un rovescio. Interpellato sui falsi annunci di affitto, che raccolgono i dossier dei candidati, il governo francese ha riconosciuto nel 2024 che alcuni conti aperti presso istituti di pagamento «possono essere stati creati utilizzando documenti d'identità sottratti a vittime precedenti» (Assemblée nationale). Le copie dei tuoi documenti d'identità hanno un valore di mercato.
Che cosa fare se una banca rifiuta di aprire il conto?
Ogni impresa con sede in Francia che non ha alcun conto di deposito in Francia ha diritto a un conto. Dopo un rifiuto, o se una richiesta è rimasta senza risposta per quindici giorni, puoi rivolgerti alla Banque de France, la banca centrale francese, che designa una banca; questa deve aprire il conto entro tre giorni lavorativi dal ricevimento dei documenti richiesti, con servizi bancari di base gratuiti (La finance pour tous).
Come inviare i documenti con prudenza?
Usa il canale della banca. L'app o l'area riservata della banca sono preferibili all'e-mail, che lascia copie in più caselle e su più server. Non è una regola scritta, ma una misura di buon senso.
Verifica di parlare davvero con la tua banca. Un falso consulente che chiede per e-mail di «completare la pratica» è un classico. Cybermalveillance.gouv.fr, il servizio pubblico francese di assistenza alle vittime di reati informatici, raccomanda di inviare i propri documenti d'identità solo a persone o enti che hai «autenticato con certezza» (Cybermalveillance.gouv.fr).
Prepara file puliti e completi. Fronte e retro del documento d'identità in un unico PDF, leggibile e in corso di validità: un documento scaduto o sfocato sarà rifiutato. JPG in PDF e Comprimere PDF lo fanno nel tuo browser, senza inviare i file a un server (perché è importante).
Togli ciò che non è richiesto. Una prova di indirizzo di più pagine può essere ridotta alla pagina che riporta nome e indirizzo con Eliminare pagine.
La filigrana? Cybermalveillance.gouv.fr consiglia di contrassegnare le copie inviate con il motivo, la data e il destinatario, e nessuna regola ufficiale lo vieta nei confronti di una banca. Con Filigrana PDF, posizionala in modo da non coprire né la foto, né il numero del documento, né la zona a lettura ottica: un documento illeggibile farà respingere la pratica. Vedi anche come mettere una filigrana su un documento d'identità.
Glossario
KYC (Know Your Customer): l'insieme delle verifiche che una banca deve svolgere sull'identità dei propri clienti; in Italia si parla di adeguata verifica della clientela.
ACPR (Autorité de contrôle prudentiel et de résolution): l'autorità collegata alla Banque de France che vigila su banche e assicurazioni.
Titolare effettivo (in francese bénéficiaire effectif): la persona che detiene più del 25% del capitale o dei diritti di voto di una società, o che la controlla.
PVID (prestataire de vérification d'identité à distance): prestatore di verifica dell'identità a distanza, certificato dall'ANSSI.
Droit au compte (diritto al conto): la procedura che permette di ottenere l'apertura di un conto da una banca designata dalla Banque de France.
Preparare i documenti senza inviarli a terzi: PDFKami, nel tuo browser.