Abrir uma conta bancária para a empresa parece um interrogatório: documento de identificação, comprovativo de morada, estatutos, extrato do registo comercial, lista de sócios e, por vezes, um vídeo em que aparece a segurar o cartão de identificação. É mesmo tudo necessário? Quase sempre, sim: a maior parte destas exigências não vem dos bancos, é a lei que lhas impõe. Este artigo trata das regras em França: interessa-lhe se está a criar ou a retomar uma sociedade nesse país, se trabalha por conta própria a partir de França ou se vai abrir conta num banco francês para uma empresa francesa. Conhecer as regras permite saber o que pode recusar, e como enviar o que não pode.
Uma conta de empresa é obrigatória?
Para uma sociedade, a conta é indispensável desde a constituição: as entradas em dinheiro para o capital têm de ser depositadas numa conta bloqueada, num banco ou num notaire (o notário francês), e pelo menos 20 % do capital numa SARL, ou 50 % numa SAS, têm de ser realizados (a SARL e a SAS são as duas formas de sociedade de responsabilidade limitada mais comuns em França, próximas da nossa sociedade por quotas). Os fundos são desbloqueados depois do registo, mediante apresentação do Kbis, o extrato oficial do registo comercial francês que prova a existência da sociedade (LegalPlace).
Para um micro-entrepreneur, o regime simplificado francês para trabalhadores independentes, uma conta dedicada à atividade passa a ser obrigatória quando o volume de negócios ultrapassa 10 000 euros durante dois anos consecutivos; pode ser simplesmente uma conta pessoal separada (entreprendre.service-public.gouv.fr). A mesma página precisa que, no caso de uma atividade comercial, a conta dedicada é obrigatória desde o início, seja qual for o volume de negócios.
Porque é que o banco pede tantos documentos?
Porque o Code monétaire et financier, o código monetário e financeiro francês (nomeadamente os artigos L. 561-5 e R. 561-5-1), o obriga a identificar o cliente e a verificar essa identidade antes de iniciar a relação de negócio, no âmbito da luta contra o branqueamento de capitais. A ACPR, a autoridade que supervisiona os bancos franceses, detalhou estas obrigações em orientações (ACPR):
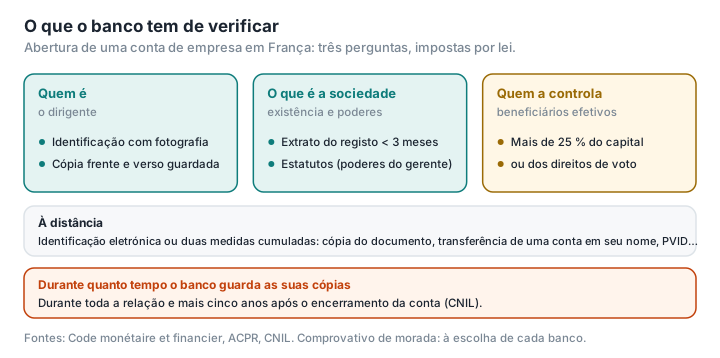
- para o dirigente, um documento oficial de identificação válido e com fotografia; ao balcão, o banco tem de tirar uma cópia da frente e do verso;
- para a sociedade, um extrato do registo com menos de três meses, que o banco também pode obter diretamente junto do greffe (a secretaria do tribunal de comércio, que mantém o registo) ou do DataInpi, a base de dados aberta do INPI, o instituto francês da propriedade industrial, que gere o registo nacional de empresas; e os estatutos, para verificar os poderes de quem abre a conta; um Kbis pode bastar quando o cargo do dirigente que nele consta indica os poderes que detém;
- para os beneficiários efetivos, ou seja, as pessoas que detêm mais de 25 % do capital ou dos direitos de voto, a sua identificação; o registo oficial dos beneficiários efetivos é uma grande ajuda, mas o banco tem de fazer as suas próprias verificações.
Já o comprovativo de morada não é exigido pela lei. A ACPR escreve que a sua recolha «não é, portanto, indispensável»: cada banco decide, com base na sua própria análise de risco, se o pede e de que forma. Na prática, muitos pedem-no. A LegalPlace, uma plataforma francesa de serviços jurídicos, resume a lista habitual: documento de identificação do representante legal, comprovativo com menos de três meses da morada da sede ou da morada profissional, Kbis (ou, para uma microempresa, o número SIRET, o identificador de cada estabelecimento) e estatutos assinados, no caso de uma sociedade (LegalPlace). Sobre a sede, veja também o nosso artigo sobre a domiciliação.
E em Portugal? A origem é a mesma: a Lei n.º 83/2017, que transpõe a diretiva europeia contra o branqueamento de capitais, e o Aviso do Banco de Portugal n.º 1/2022, que a regulamenta para os bancos. Numa sociedade, o banco regista, além dos dados da própria empresa, os sócios com 5 % ou mais do capital ou dos direitos de voto e os membros da gerência ou da administração, podendo bastar para isso uma simples declaração escrita da empresa; a videoconferência é admitida como alternativa, mas só para comprovar a identidade de pessoas singulares, como o gerente (Banco de Portugal, Aviso n.º 1/2022, artigo 21.º e Anexo I). Os beneficiários efetivos constam do RCBE, o Registo Central do Beneficiário Efetivo, que uma sociedade nova tem de declarar, gratuitamente, nos 30 dias seguintes ao registo de constituição, e que os bancos podem consultar (Justiça.gov.pt).
Durante quanto tempo o banco guarda os seus documentos?
Muito tempo. A CNIL, a autoridade francesa de proteção de dados, confirma que um banco pode tirar cópia do seu documento de identificação e tem de a guardar «durante cinco anos a contar do encerramento das contas ou da cessação da relação» (CNIL). Por outras palavras, cada banco onde abriu conta guarda uma cópia dos seus documentos durante toda a relação e mais cinco anos. Razão de sobra para não multiplicar pedidos de abertura «só para ver».
E os bancos online?
Têm as mesmas obrigações, mas cumprem-nas à distância. O Code monétaire et financier, detalhado pela ACPR, admite ou um meio de identificação eletrónica de nível suficiente, ou pelo menos duas medidas cumuladas de uma lista: por exemplo, uma cópia do documento de identificação, uma primeira transferência a partir de uma conta em seu nome na União Europeia, ou o recurso a um prestador de verificação de identidade à distância certificado pela ANSSI, a agência nacional francesa de cibersegurança. É esse prestador que faz o famoso vídeo em que se roda o cartão diante da câmara (ACPR, ANSSI).
Esta desmaterialização tem um reverso. Questionado sobre os falsos anúncios de arrendamento, que recolhem os processos dos candidatos, o governo francês reconheceu em 2024 que contas abertas junto de instituições de pagamento «podem ter sido criadas com documentos de identificação roubados a vítimas anteriores» (Assemblée nationale). As cópias dos seus documentos de identificação têm valor de mercado.
O que fazer se um banco recusar abrir a conta?
Qualquer empresa com domicílio em França que não tenha nenhuma conta de depósito em França tem direito a uma. Depois de uma recusa, ou de um pedido sem resposta durante quinze dias, pode recorrer ao Banque de France, o banco central francês, que designa um banco; esse banco tem de abrir a conta nos três dias úteis seguintes à receção dos documentos que pedir, com serviços bancários de base gratuitos (La finance pour tous).
Como enviar os documentos com prudência?
Use o canal do banco. A aplicação ou a área reservada do banco é preferível ao e-mail, que deixa cópias em várias caixas de correio e servidores. Não é uma regra escrita, é uma questão de bom senso.
Confirme que está mesmo a falar com o seu banco. Um falso gestor de conta que pede por e-mail para «completar o processo» é um clássico. O Cybermalveillance.gouv.fr, o serviço do Estado francês de apoio às vítimas de cibercrime, recomenda que só envie os seus documentos de identificação a pessoas ou entidades que tenha «autenticado com certeza» (Cybermalveillance.gouv.fr).
Prepare ficheiros limpos e completos. Frente e verso do documento de identificação num único PDF, legível e dentro da validade: um documento caducado ou desfocado será recusado. JPG para PDF e Comprimir PDF fazem-no no seu navegador, sem enviar os ficheiros para um servidor (porque é que isso importa).
Retire o que não é pedido. Um comprovativo de morada com várias páginas pode ser reduzido à página que tem o nome e a morada com Eliminar páginas.
E a marca de água? O Cybermalveillance.gouv.fr aconselha a marcar as cópias enviadas com o motivo, a data e o destinatário, e nenhuma regra oficial o proíbe no caso de um banco. Com Marca de água PDF, coloque-a de forma a não tapar a fotografia, o número do documento nem a zona de leitura ótica: um documento ilegível fará recusar o processo. Veja também como pôr uma marca de água num documento de identificação.
Glossário
KYC (Know Your Customer): conjunto das verificações que um banco tem de fazer sobre a identidade dos seus clientes.
ACPR (Autorité de contrôle prudentiel et de résolution): autoridade ligada ao Banque de France que supervisiona bancos e seguradoras.
Beneficiário efetivo: pessoa que detém mais de 25 % do capital ou dos direitos de voto de uma sociedade, ou que a controla.
PVID (prestataire de vérification d'identité à distance): prestador de verificação de identidade à distância, certificado pela ANSSI.
Droit au compte (direito à conta): procedimento que permite obter a abertura de uma conta num banco designado pelo Banque de France.
Prepare os seus documentos sem os enviar a terceiros: PDFKami, no seu navegador.