A primeira fatura sai muitas vezes antes de estar tudo pronto: o Kbis (a certidão de registo das empresas francesas) ainda não chegou, o programa de faturação ainda não foi escolhido, e abre-se um modelo no Word ou no Canva. É legal, desde que nada fique esquecido. Porque uma fatura não é um simples documento comercial: é um documento contabilístico, com menções obrigatórias, uma coima por cada esquecimento e um formato que vai mudar. Este artigo trata da faturação em França: dirige-se a quem criou ou retomou uma empresa no país, a um trabalhador independente lá instalado, ou a um cliente estrangeiro que se pergunta porque é que a fatura de um fornecedor francês traz tantas menções.
Que menções tem de conter a fatura?
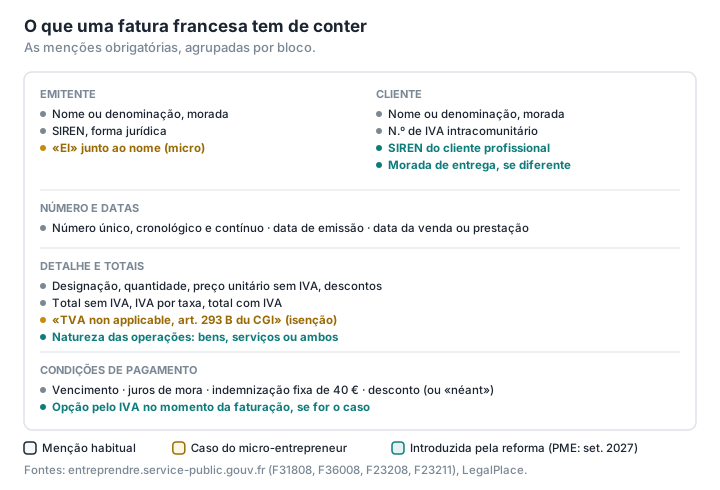
A administração francesa publica a lista (entreprendre.service-public.gouv.fr), que a LegalPlace, uma plataforma francesa de serviços jurídicos, explica em pormenor (LegalPlace). As principais:
- a data de emissão e a data da venda ou da prestação de serviços;
- um número «único para cada fatura, assente numa sequência cronológica e contínua»: sem saltos, sem voltar atrás, sem números reutilizados;
- a sua identificação: denominação ou nome, morada, SIREN (o número de nove algarismos que identifica qualquer empresa francesa) e forma jurídica (SAS, SARL, etc.);
- a do cliente, com o seu número de IVA intracomunitário, se o tiver;
- o detalhe dos bens ou serviços, os preços unitários, os descontos e os totais sem IVA e com IVA;
- a data de pagamento, a taxa dos juros de mora e a indemnização fixa de 40 euros por custos de cobrança, para clientes profissionais;
- o desconto de pronto pagamento: se não existir, a menção «Escompte pour paiement anticipé : néant» (sem desconto por pagamento antecipado) (entreprendre.service-public.gouv.fr).
A reforma da faturação eletrónica acrescenta quatro menções: o SIREN do cliente profissional, a morada de entrega se for diferente, a natureza das operações (bens, serviços ou ambos) e, se for o caso, a opção pelo pagamento do IVA no momento da faturação e não no do recebimento (TVA d'après les débits). Segundo a administração, tornam-se obrigatórias para as PME e microempresas a partir de 1 de setembro de 2027 (entreprendre.service-public.gouv.fr); nada impede que as acrescente já.
E no caso de um micro-entrepreneur?
O micro-entrepreneur (o regime simplificado francês para trabalhadores independentes, antes chamado auto-entrepreneur) tem três menções a vigiar em particular (entreprendre.service-public.gouv.fr):
- «Entrepreneur individuel» ou «EI» (empresário em nome individual), imediatamente antes ou depois do nome, como qualquer empresário em nome individual;
- o SIREN;
- a menção de isenção de IVA, se beneficiar do regime de isenção das pequenas empresas: «TVA non applicable, art. 293 B du CGI» (IVA não aplicável, artigo 293 B do Código Geral dos Impostos francês). As regras do IVA passam do Código Geral dos Impostos para um novo código, o CIBS (code des impositions sur les biens et services), a partir de 1 de janeiro de 2027, mas as referências ao código antigo continuam aceites nas menções das faturas até 30 de junho de 2028 (BOFiP). Não há pressa em mudar a menção (a página do service-public, anterior ao adiamento, ainda indica outras datas).
Se o registo ainda não estiver concluído, pode indicar «SIRET en cours d'attribution» (SIRET em atribuição; o SIRET é o SIREN seguido de um código de estabelecimento de cinco algarismos). A LegalPlace avisa que «não existe um "SIRET provisório" oficial» e que «faturar uma atividade não declarada constitui trabalho dissimulado» (LegalPlace).
Que prazos de pagamento se aplicam?
«Em princípio, o prazo de pagamento é de 30 dias a contar da receção da mercadoria»; as partes podem acordar um prazo mais longo, sem ultrapassar 60 dias após a emissão da fatura ou 45 dias fim do mês (entreprendre.service-public.gouv.fr).
Em caso de atraso, os juros de mora são devidos sem necessidade de interpelação. A taxa não pode ser inferior a três vezes a taxa de juro legal francesa; se a fatura nada disser, aplica-se a taxa do Banco Central Europeu acrescida de 10 pontos, ou seja, 12,40% no segundo semestre de 2026. A indemnização fixa de 40 euros acresce, uma vez por fatura (entreprendre.service-public.gouv.fr). Estas regras aplicam-se entre profissionais.
É preciso um orçamento?
Em regra, não: «a entrega de um orçamento não é, portanto, obrigatória» fora dos casos previstos na lei (entreprendre.service-public.gouv.fr). É-o, nomeadamente, para trabalhos de reparação e assistência técnica em edifícios e equipamentos domésticos, para mudanças, ou para serviços ao domicílio a partir de 100 euros por mês com IVA (entreprendre.service-public.gouv.fr). Mesmo quando é facultativo, um orçamento assinado evita muitos litígios.
O que acontece em caso de erro?
«É aplicada uma coima de 15 € por cada omissão ou inexatidão», até um quarto do valor da fatura (entreprendre.service-public.gouv.fr). Não emitir fatura sai muito mais caro: até 75 000 euros para um empresário em nome individual e 375 000 euros para uma sociedade. A LegalPlace acrescenta que, «em caso de reincidência no prazo de dois anos, o montante da coima administrativa pode ser duplicado», e que uma fatura irregular pode privar o cliente do direito à dedução do IVA (LegalPlace). Do lado do cliente, pagar tarde a um profissional expõe a uma coima administrativa de até 75 000 euros para um empresário em nome individual e 2 milhões de euros para uma sociedade (entreprendre.service-public.gouv.fr).
E em Portugal? Todas as faturas, incluindo as pré-impressas, têm de indicar o ATCUD, um código único formado pelo código de validação da série, que é comunicada à AT antes de ser usada, e pelo número sequencial do documento (Portal das Finanças); quem fatura por computador tem de usar um programa certificado pela AT, e os documentos que dele saem trazem também um código QR (Portal das Finanças, Portal das Finanças). Os elementos das faturas são comunicados à AT até ao dia 5 do mês seguinte (Portal das Finanças). Quanto ao formato, até 31 de dezembro de 2026 as faturas em ficheiro PDF são aceites e consideradas faturas eletrónicas para todos os efeitos fiscais, uma tolerância que o Orçamento do Estado tem prorrogado de ano para ano: confirme a regra em vigor para 2027 (Lei n.º 73-A/2025, artigo 95.º, n.º 3).
Uma fatura em PDF ainda chega?
Sim, até 31 de agosto de 2027 para as PME e as microempresas. O calendário oficial é o seguinte (entreprendre.service-public.gouv.fr, LegalPlace):
- desde 1 de setembro de 2026, todas as empresas sujeitas a IVA em França têm de poder receber faturas eletrónicas, através de uma plataforma acreditada; as grandes empresas e as de dimensão intermédia têm também de as emitir;
- a partir de 1 de setembro de 2027, as PME e as microempresas terão, por sua vez, de emitir as suas faturas em formato eletrónico.
A obrigação abrange as faturas entre empresas; as vendas a particulares ficam sujeitas ao e-reporting, uma transmissão de dados à administração fiscal.
Uma fatura eletrónica, no sentido da reforma, não é um PDF enviado por e-mail: é um ficheiro estruturado (Factur-X, UBL ou CII), legível por máquina, que passa por uma plataforma acreditada. O Factur-X tem o aspeto de um PDF, mas contém os dados da fatura numa forma que os programas conseguem tratar. Explicamos este calendário em Faturação eletrónica em França: a sua fatura em PDF ainda é válida?. Não existe um serviço público gratuito para trocar faturas; algumas plataformas acreditadas têm ofertas gratuitas, por vezes limitadas em volume (LegalPlace).
Até lá, a fatura em PDF continua a ser legal. Tem um defeito conhecido: altera-se com facilidade. Os bancos descrevem o cenário: um burlão pirateia a caixa de correio de um fornecedor e reenvia as suas faturas verdadeiras ao cliente com um novo IBAN (La Banque Postale). Duas precauções limitam o risco:
- use sempre a mesma denominação e o mesmo IBAN nas suas faturas. Desde 9 de outubro de 2025, os bancos da zona euro verificam, antes de uma transferência, se o nome do beneficiário corresponde ao IBAN (INC); uma denominação que muda de fatura para fatura dispara alertas e banaliza os verdadeiros;
- avise os seus clientes de que o seu IBAN nunca mudará por e-mail, e convide-os a telefonar-lhe em caso de dúvida. Explicamos o esquema em Fatura falsa, IBAN falso.
A escolha da ferramenta também conta: uma plataforma de faturação online guarda o histórico dos seus clientes e dos seus valores. O ataque informático à VosFactures, um serviço francês de faturação, no final de setembro de 2026, veio lembrá-lo (ver o nosso artigo).
Como se organizar logo desde a primeira fatura?
- Crie de uma vez por todas um modelo completo, com todas as menções obrigatórias, incluindo as quatro introduzidas pela reforma.
- Mantenha um registo da numeração: uma tabela com cada número, a data, o cliente e o valor. Uma fatura anulada não se apaga: emite-se uma nota de crédito.
- Exporte para PDF a partir do seu processador de texto (Word para PDF fá-lo no navegador se não tiver o Word, por vezes com uma paginação simplificada) e verifique primeiro as propriedades do documento, que podem revelar o seu nome de utilizador ou o histórico do ficheiro: ver Metadados PDF.
- Guarde um exemplar de cada fatura emitida, numa pasta própria e com cópia de segurança: é o tema do último episódio da série.
- Prepare 2027: escolha já uma plataforma acreditada para receber faturas e confirme que lhe permitirá emiti-las em setembro de 2027.
O PDFKami não gera faturas nem substitui uma plataforma acreditada; as suas ferramentas servem para converter, juntar ou comprimir PDF sem os enviar para um servidor.
Glossário
Numeração contínua: sequência cronológica de números, sem interrupções nem duplicados.
Isenção de IVA das pequenas empresas (franchise en base de TVA): regime que dispensa as pequenas empresas de liquidar IVA, abaixo de um limite de volume de negócios.
Nota de crédito (avoir): documento que anula ou reduz uma fatura já emitida.
Plataforma acreditada (plateforme agréée, PA): prestador registado pela administração fiscal francesa para transmitir as faturas eletrónicas.
Factur-X: formato híbrido, um PDF legível por pessoas que contém também os dados da fatura em formato estruturado.
Indemnização fixa (indemnité forfaitaire): 40 euros devidos por um cliente profissional que paga com atraso, por cada fatura.
Converter, juntar ou comprimir os seus PDF sem os enviar para lado nenhum: PDFKami, no seu navegador.