Uma sociedade produz papéis desde o dia em que nasce: os statuts (os estatutos), o comprovativo do depósito do capital social, a annonce légale (o anúncio de constituição publicado num jornal de anúncios legais), o Kbis (a certidão oficial do registo comercial francês), e depois faturas, extratos, contratos e atas. Cada um tem o seu prazo de conservação, fixado por um diploma diferente. Este artigo trata das sociedades constituídas em França: diz-lhe respeito se criou ou retomou uma empresa francesa, ou se trabalha por conta própria a partir de França. A regra mais simples de reter é também a mais longa: dez anos para a contabilidade e as faturas. Mas guardar durante dez anos não basta: é preciso conseguir encontrar os documentos e provar que não foram alterados.
Durante quanto tempo guardar cada documento?
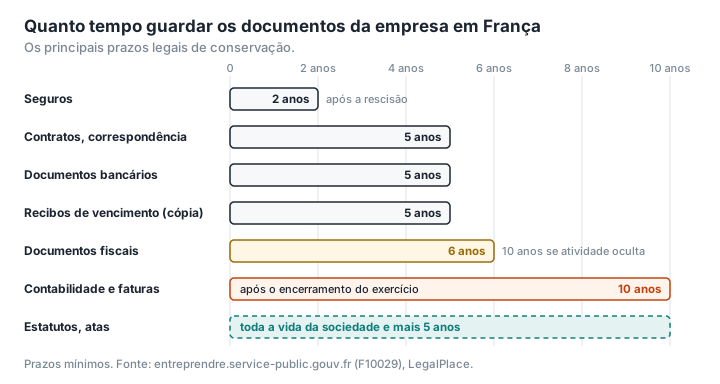
A administração francesa publica uma tabela dos prazos de conservação (entreprendre.service-public.gouv.fr), que a LegalPlace, plataforma francesa de serviços jurídicos, também reproduz (LegalPlace). Em resumo:
| Documento | Prazo | A contar de | Diploma |
|---|---|---|---|
| Livros de contabilidade, contas anuais, documentos de suporte (incluindo as faturas) | 10 anos | Encerramento do exercício | Code de commerce (Código Comercial), art. L123-22 |
| Documentos fiscais (imposto sobre as sociedades, imposto sobre o rendimento, IVA, CFE…) | 6 anos (10 em caso de atividade oculta) | Última operação registada, ou data de emissão do documento | Livre des procédures fiscales (Código de Procedimento Fiscal), art. L102 B |
| Contratos e correspondência comercial | 5 anos | — | Code de commerce, art. L110-4 |
| Documentos bancários | 5 anos | — | — |
| Estatutos da sociedade e atos de alteração | 5 anos | Cancelamento da matrícula da sociedade | Code civil (Código Civil), art. 2224 |
| Livro de atas das assembleias gerais, registos de títulos | 5 anos | Fim da sua utilização | — |
| Listas de presenças, procurações, relatórios de gestão | Últimos 3 exercícios | — | — |
| Cópias dos recibos de vencimento | 5 anos | — | Code du travail (Código do Trabalho), art. L3243-4 |
| Registo único do pessoal | 5 anos | Saída do trabalhador | Code du travail, art. R1221-26 |
| Contratos de seguro | 2 anos | Rescisão | Code des assurances (Código dos Seguros), art. L114-1 |
A CFE (cotisation foncière des entreprises) é um imposto local francês sobre os imóveis usados pela empresa. Na prática, muitas empresas guardam tudo durante dez anos, para se alinharem pelo prazo mais longo. No caso dos estatutos e das atas, o prazo só começa a contar quando a sociedade se extingue ou quando deixam de ser utilizados: guardam-se, portanto, durante toda a vida da empresa, e para lá dela. Estes prazos são mínimos; o service-public lembra que se pode guardar durante mais tempo, exceto os documentos que contenham dados pessoais.
E em Portugal? As sociedades sujeitas a IRC devem conservar em boa ordem os livros, registos contabilísticos e respetivos documentos de suporte durante o prazo de 10 anos (Código do IRC, artigo 123.º) (Portal das Finanças); para o IVA, o prazo é de 10 anos civis (Código do IVA, artigo 52.º) (Portal das Finanças). O Código Comercial impõe a mesma regra a todo o comerciante, para a correspondência emitida e recebida, a escrituração mercantil e os documentos a ela relativos, e admite o arquivo por meios eletrónicos (artigo 40.º, na redação do Decreto-Lei n.º 76-A/2006) (PGDL).
Pode digitalizar as faturas em papel e deitar fora os originais?
Pode, desde 2017, mediante condições. A lei de finanças retificativa francesa para 2016 alterou o artigo L102 B do Código de Procedimento Fiscal, e uma portaria de 22 de março de 2017, em vigor desde 31 de março de 2017, definiu as regras (Legifiscal, Légifrance). Uma fatura recebida em papel pode então ser conservada apenas em formato digital, desde que a cópia seja «conforme ao original em imagem e em conteúdo», nos termos do BOFiP, a doutrina oficial da administração fiscal francesa (BOFiP):
- nenhum retoque: os tratamentos de imagem são proibidos, e uma eventual compressão tem de ser feita sem perdas;
- as cores reproduzidas fielmente quando têm significado (assinatura, anotação manuscrita, carimbo a cores);
- um ficheiro PDF ou PDF/A-3;
- um selo eletrónico de servidor, uma impressão digital ou uma assinatura eletrónica, à escolha;
- uma validação cronológica, no mínimo através de uma fonte interna;
- uma organização documentada, com controlos internos, que garanta que os ficheiros se mantêm disponíveis, legíveis e íntegros durante todo o prazo de conservação.
Por outras palavras, uma simples digitalização com o telemóvel guardada numa pasta não cumpre estas condições. Os programas de contabilidade e os serviços de arquivo que propõem a «numérisation à valeur probante» (digitalização com valor probatório) acrescentam a impressão digital e a validação cronológica, e documentam o procedimento.
Fora do domínio fiscal, num litígio, o Código Civil francês atribui a uma «cópia fiável» a mesma força probatória que ao original (artigo 1379). Um decreto de 5 de dezembro de 2016 precisa quando se presume que uma cópia digital é fiável: impressão digital que permita detetar qualquer alteração, conservação ao abrigo de adulterações, rastreabilidade (Légifrance). O juiz continua livre de apreciar a prova, e pode pedir o original se ainda existir.
O PDF/A, muitas vezes citado, é um formato de arquivo: garante que o documento será apresentado da mesma forma daqui a vinte anos. Não impede que o ficheiro seja modificado; é a impressão digital ou a assinatura que permite detetar uma modificação. Para as faturas digitalizadas, o PDF/A-3 é uma opção, não uma obrigação. Explicamos este formato em pormenor em PDF/A: o que é e quem o exige realmente.
Onde pode guardar o arquivo?
A regra depende do formato (BOFiP):
- as faturas em papel têm de ser guardadas em território francês;
- as faturas eletrónicas podem sê-lo em França, noutro Estado-Membro da União Europeia, ou num país fora da União que tenha com a França uma convenção de assistência administrativa ou que permita o acesso imediato aos dados em linha;
- um armazenamento fora de França tem de ser declarado ao service des impôts des entreprises, o serviço de finanças das empresas.
Algumas fontes afirmam que os documentos eletrónicos têm «necessariamente» de ser guardados em França: não é o que diz a doutrina fiscal atual.
E a plataforma de faturação eletrónica? Muitas plataformas certificadas propõem um serviço de arquivo, mas a obrigação de conservar as faturas continua a ser da empresa. A LegalPlace aconselha a verificar a duração do arquivo proposto e as condições de devolução do histórico, sobretudo se mudar de prestador (LegalPlace). Uma fatura eletrónica conserva-se no seu formato de origem, com os seus dados estruturados: um prestador que encerre ou seja alvo de um ataque informático não o dispensa de a apresentar numa inspeção. As regras da própria fatura são explicadas em A primeira fatura em França.
Como evitar perder tudo?
Dez anos é mais do que dura um portátil, e por vezes mais do que dura um prestador. O ransomware é o cenário mais temido: «qualquer entidade pode sofrer um ataque oportunista ou direcionado de um grupo cibercriminoso», lembra a ANSSI, a agência nacional francesa de cibersegurança, no seu guia sobre cópias de segurança (ANSSI). A regra de bom senso, muitas vezes chamada «3-2-1»: três cópias, em dois suportes diferentes, uma delas desligada ou fora das instalações. E uma cópia de segurança só vale alguma coisa se já tiver verificado que a consegue restaurar.
Alguns hábitos para o arquivo de uma pequena empresa:
- Uma pasta por ano, depois por tipo: vendas, compras, banco, jurídico, pessoal.
- Um nome de ficheiro explícito:
2026-10-15_fatura_F2026-042_cliente.pdfencontra-se em dez segundos,scan0042.pdfem dez minutos. - Um PDF por documento, completo: uma fatura de três páginas digitalizada em três ficheiros perde-se. Juntar PDF e Organizar PDF reúnem as páginas e voltam a pô-las por ordem. Faça-o antes da validação cronológica e da impressão digital: qualquer alteração posterior invalida-as.
- Ficheiros mais leves, para que dez anos de arquivo caibam num suporte razoável: Comprimir PDF, verificando que o texto continua legível. Para uma fatura digitalizada destinada a substituir o original, só serve o nível «Leve»: os níveis «Médio» e «Forte» convertem as páginas em imagens JPEG, uma compressão com perdas que as regras fiscais excluem. E uma fatura eletrónica recebida guarda-se tal como está, sem lhe tocar.
- O jurídico à parte: estatutos, atas, comprovativos de formalidades e Kbis formam o processo permanente da sociedade, a guardar durante toda a sua vida. O que revelam quando os envia é o tema de Estatutos e atas: o que o PDF revela.
Estas ferramentas funcionam no seu navegador, sem enviar o seu arquivo para lado nenhum; explicamos porque é que isso importa em Para onde vão os seus ficheiros num conversor de PDF online?. Não substituem um serviço de arquivo com valor probatório: o PDFKami não acrescenta validação cronológica, impressão digital, selo nem assinatura eletrónica.
Glossário
Prazo de conservação: período durante o qual um documento tem de poder ser apresentado numa inspeção ou num litígio.
Cópia fiável (copie fiable): cópia com a mesma força probatória que o original; presume-se que uma cópia digital é fiável se cumprir as condições técnicas do decreto de 5 de dezembro de 2016.
Validação cronológica (horodatage): registo da data e da hora em que um ficheiro existia numa determinada forma.
Impressão digital (hash): sequência curta de caracteres calculada a partir de um ficheiro; a mais pequena alteração do ficheiro modifica-a.
PDF/A: versão do PDF destinada ao arquivo de longo prazo, que garante uma apresentação idêntica ao longo do tempo.
Ransomware: programa malicioso que cifra os ficheiros de uma vítima e exige um resgate.
Reunir e aligeirar o seu arquivo sem o enviar para lado nenhum: PDFKami, no seu navegador.