Durante vinte anos, na maioria das pequenas empresas, «fatura eletrónica» quis dizer um PDF anexado a um e-mail. Em França, desde 1 de setembro de 2026, já não é assim. A reforma francesa da faturação eletrónica entrou em vigor, e a DGFiP, a administração fiscal francesa, di-lo sem rodeios: uma fatura em papel digitalizada, um PDF comum ou um documento enviado por e-mail deixarão de estar em conformidade com as regras (impots.gouv.fr).
Quer isto dizer que as faturas em PDF recebidas este mês vão para o lixo? Não. O calendário é progressivo, e a administração previu uma fase de arranque. Eis o que se aplica a quem, e a partir de quando — e o que lhe diz respeito, ou não, se a sua empresa não estiver estabelecida em França.
Quem é abrangido, e desde quando?
A reforma abrange as operações entre empresas sujeitas a IVA e estabelecidas em França, incluindo os micro-entrepreneurs (o regime simplificado dos trabalhadores independentes franceses), mesmo os que estão isentos de IVA. É aplicada em duas fases (LegalPlace, economie.gouv.fr, impots.gouv.fr):
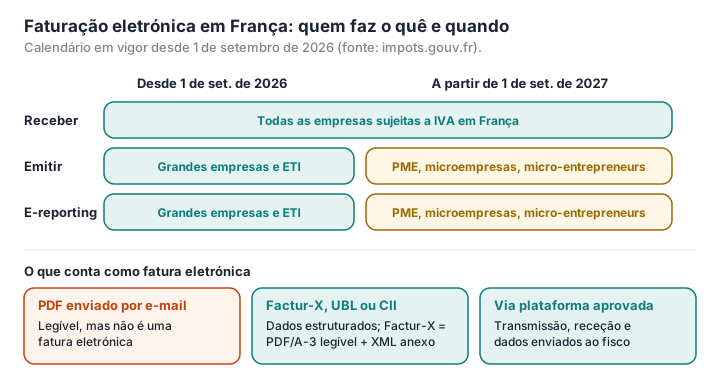
- desde 1 de setembro de 2026, todas as empresas têm de ser capazes de receber faturas eletrónicas; as grandes empresas e as empresas de dimensão intermédia (as ETI francesas, com 250 a 4999 trabalhadores) têm, além disso, de as emitir;
- a partir de 1 de setembro de 2027, as PME, as microempresas (TPE) e os micro-entrepreneurs também terão de as emitir.
O calendário não mudou. A 1 de setembro, David Amiel, o ministro responsável pelas contas públicas, falou de «um pontapé de saída, e não uma data-guilhotina» (comunicado de 1 de setembro de 2026). Nessa data, mais de quatro milhões de empresas tinham indicado um endereço de receção, e 66% das empresas abrangidas tinham escolhido a sua plataforma. O Estado espera da reforma uma poupança de cerca de 4 mil milhões de euros por ano e um melhor controlo do IVA, cujo défice de cobrança é estimado entre 10 e 20 mil milhões de euros (relatório da DGFiP, 2020).
Se a sua empresa não está estabelecida em França. O que conta é onde a empresa está estabelecida, não a nacionalidade do dono: a filial francesa de um grupo português, ou um trabalhador independente português registado como micro-entrepreneur em França, fica sujeito à reforma como qualquer outra empresa francesa. Já as empresas estrangeiras sem estabelecimento estável em França para efeitos de IVA não são abrangidas pela parte da reforma relativa à fatura eletrónica, ou seja, receber e emitir faturas eletrónicas (impots.gouv.fr). Quando uma delas vende a uma empresa registada para efeitos de IVA em França, não deve IVA francês: é o cliente que o liquida (autoliquidação) e que declara a operação. Se, pelo contrário, deve IVA francês por vendas consideradas realizadas em França, tem de as comunicar à administração fiscal francesa (e-reporting) através de uma plataforma aprovada, a partir de 2026 ou de 2027, consoante a sua dimensão.
As empresas francesas, por sua vez, não emitem faturas eletrónicas nas operações com clientes e fornecedores no estrangeiro: as operações internacionais são comunicadas através do e-reporting, como explica o glossário no fim do artigo.
E em Portugal? Nos contratos públicos, a fatura eletrónica já é obrigatória para as grandes empresas desde 1 de janeiro de 2021 e passa a sê-lo para as micro, pequenas e médias empresas a 1 de janeiro de 2027 (eSPap). Entre empresas, a Lei do Orçamento do Estado para 2026 prolongou até 31 de dezembro de 2026 a aceitação das faturas em ficheiro PDF, «consideradas como faturas eletrónicas para todos os efeitos previstos na legislação fiscal», e determinou que a entrega do ficheiro SAF-T (PT) da contabilidade só se aplica aos períodos de 2027 e seguintes, a entregar a partir de 2028 (Lei n.º 73-A/2025, artigo 95.º). As faturas emitidas por programas certificados pela AT têm de incluir um código QR e, desde 1 de janeiro de 2023, o ATCUD, o código único do documento; os seus elementos são comunicados à AT até ao dia 5 do mês seguinte, por webservice ou num ficheiro baseado no SAF-T (PT) (Portal das Finanças, Portal das Finanças, Portal das Finanças, Portal das Finanças). Na União Europeia, o pacote ViDA (o IVA na era digital), adotado em março de 2025, permite desde abril de 2025 que os Estados-Membros imponham a fatura eletrónica nas operações nacionais, sob certas condições; a partir de 1 de julho de 2030, passará a ser obrigatória nas operações transfronteiriças entre empresas dentro da UE (Comissão Europeia, Comissão Europeia). São pontos de referência, não um guia: para saber o que se aplica à sua empresa, consulte a AT ou o seu contabilista.
Porque é que um PDF deixou de ser uma fatura eletrónica?
Porque uma fatura eletrónica, na aceção da reforma, não é um documento que se lê: é um conjunto de dados estruturados que um programa pode tratar sem intervenção humana — número, data, SIREN (o número de identificação das empresas francesas) do fornecedor e do cliente, montantes, IVA. A reforma acrescentou, aliás, novas menções obrigatórias, entre as quais o SIREN do cliente (LegalPlace). O guia da LegalPlace resume-o sem ambiguidade: «Um PDF não é uma fatura eletrónica na aceção da reforma, mesmo que seja perfeitamente legível e enviado por correio eletrónico» (LegalPlace). Dito de outro modo, uma fatura pode estar «perfeitamente desmaterializada sem ser uma fatura eletrónica na aceção legal» (LegalPlace). Um PDF comum é a imagem de uma fatura: um contabilista consegue lê-lo, um programa não o sabe interpretar de forma fiável.
São admitidos três formatos (LegalPlace, ficha da DGFiP):
- UBL e CII, dois formatos de dados puros, sem representação visual;
- Factur-X, um formato «misto» franco-alemão: um PDF legível por uma pessoa, que traz em anexo um ficheiro XML legível por uma máquina. Tecnicamente, é um PDF/A-3, uma variante do PDF concebida para arquivo, que admite ficheiros anexos (FNFE-MPE).
O formato não basta. A fatura tem também de passar por uma plataforma aprovada: o emitente deposita-a na sua plataforma, que a transmite à do destinatário e comunica determinados dados à administração. Um Factur-X perfeito enviado por e-mail continua fora do circuito.
O que é uma plataforma aprovada, e há alguma gratuita?
As plataformas aprovadas (plateformes agréées ou PA, antes chamadas PDP) são operadores privados registados pela administração por três anos. A DGFiP descreve o sistema como «uma rede de plataformas privadas, mas aprovadas e controladas pelo Estado» (comunicado de 16 de janeiro de 2026). A primeira lista tinha 101; hoje tem mais de 140, e a lista oficial é atualizada com regularidade.
Não existe uma solução pública gratuita (LegalPlace). O Estado tinha-a previsto, mas desistiu dela em outubro de 2024, e o portal público de faturação (PPF) limita-se agora a um diretório de destinatários e à recolha de dados (KPMG Avocats). Várias plataformas propõem, ainda assim, planos gratuitos, sobretudo para os micro-entrepreneurs; no data.gouv.fr, o portal de dados abertos do Governo francês, é mantido um levantamento colaborativo.
Continuo a receber faturas em PDF: o que faço com elas?
É a pergunta mais frequente deste mês de setembro, e o guia prático publicado pela administração em julho responde-lhe com clareza (guia da DGFiP).
Uma fatura em PDF de uma PME é normal até 1 de setembro de 2027. Enquanto não tiver aderido voluntariamente ao sistema, uma PME, uma microempresa ou um micro-entrepreneur «pode continuar segundo as suas modalidades habituais», e o cliente não lhe pode impor outra coisa.
Uma fatura em PDF de uma grande empresa ou de uma ETI não deve ser recusada só por isso: «uma fatura recebida por e-mail, em PDF ou em papel não deve ser afastada pelo simples motivo de não ter sido transmitida pelo circuito» previsto, desde que a operação seja real e que a fatura inclua as menções necessárias. Pedir uma regularização é possível, mas «não é obrigatório e não constitui uma condição de validade». Para o emitente, pelo contrário, é apenas um canal de recurso em caso de incidente.
Atenção aos duplicados. Se a mesma fatura chegar pela plataforma e por e-mail, o guia recomenda designar uma delas como «fatura de referência» e tratar a outra como cópia.
Recusar uma fatura só é possível por uma desconformidade regulamentar ou por um erro de endereçamento, não por um litígio comercial. Daí o interesse em verificar se o seu SIREN, o seu SIRET (o número que identifica cada estabelecimento de uma empresa) e o seu endereço de receção estão corretamente inscritos no diretório: os erros de endereçamento estão entre as dificuldades mais assinaladas desde o início de setembro (Moneyvox, Compta-online).
Que coimas, e a partir de quando?
A lei do Orçamento do Estado francês para 2026 (loi de finances) agravou as coimas. Segundo as análises concordantes de vários editores de software e juristas (LegalPlace, Dougs, Actu-Juridique): 50 euros por cada fatura não emitida em formato eletrónico, até ao limite de 15 000 euros por ano; para uma empresa que não tenha uma plataforma de receção, uma notificação formal e, depois, uma coima se a situação não for regularizada no prazo de três meses. Uma primeira infração regularizada espontaneamente ou no prazo de trinta dias não é sancionada.
Quanto ao calendário das sanções, coexistem duas mensagens. O ministro declarou que «nenhuma sanção será aplicada em 2026». O guia da administração tem mais nuances: não haverá sanções para as empresas «empenhadas numa trajetória séria de conformidade», mas a inércia ou a recusa persistente continuam a ser sancionáveis. A prudência manda ficar pela segunda leitura — e guardar as provas das diligências feitas: escolha da plataforma, contactos com o fornecedor do software, incidentes encontrados.
Os erros a evitar com uma fatura Factur-X
Uma fatura Factur-X parece-se com qualquer outro PDF. É isso que a torna frágil. O seu XML é um ficheiro anexo invisível no ecrã, e a sua conformidade PDF/A assenta em regras estritas. Ora, muitas ferramentas de PDF, online ou não, não conservam os ficheiros anexos nem a conformidade de arquivo quando transformam um documento.
Não mexa nela. Comprimir uma Factur-X para a tornar mais leve, juntá-la a uma nota de encomenda ou apor-lhe um carimbo ou uma marca de água pode eliminar o XML ou quebrar a conformidade PDF/A. O documento continuará legível, mas deixará de ser uma fatura eletrónica.
Conserve o original tal como o recebeu, e trabalhe numa cópia se precisar de a anotar, de a juntar a um processo ou de a enviar a alguém numa versão mais leve. As regras de conservação (dez anos ao abrigo do Código Comercial francês, seis anos para os documentos fiscais) aplicam-se à fatura original (LegalPlace).
Não a confie a um site qualquer. Uma fatura contém os seus dados bancários, os do seu cliente e os seus preços. Para as operações do dia a dia numa cópia — juntar comprovativos de despesas, extrair uma página, reduzir uma digitalização para a enviar ao seu contabilista —, uma ferramenta que trabalha localmente evita espalhar essas informações. É o que faz o PDFKami: os ficheiros são tratados no seu navegador e não são enviados para lado nenhum. Em contrapartida, o PDFKami não cria faturas eletrónicas nem substitui uma plataforma aprovada: para emitir, precisa de um programa de faturação ligado a uma PA; a LegalPlace publica um comparativo (em francês).
Glossário
Fatura eletrónica: fatura emitida, transmitida e recebida sob a forma de dados estruturados, através de uma plataforma aprovada. Um PDF enviado por e-mail não é uma fatura eletrónica.
UBL, CII: formatos de dados de fatura (XML), sem representação visual.
Factur-X: formato misto franco-alemão: um PDF/A-3 legível que contém um XML estruturado. Equivalente alemão: ZUGFeRD.
PDF/A-3: variante normalizada do PDF destinada ao arquivo, que admite ficheiros anexos.
Plataforma aprovada (PA): operador registado pela administração francesa para emitir, transmitir e receber as faturas eletrónicas e enviar os respetivos dados ao fisco.
PPF (portail public de facturation): o portal público de faturação do Estado francês, reduzido a um diretório de destinatários e à recolha de dados.
E-reporting: transmissão à administração dos dados das operações que não estão sujeitas à fatura eletrónica (vendas a particulares, operações internacionais).
ETI: entreprise de taille intermédiaire, empresa de dimensão intermédia, com 250 a 4999 trabalhadores.