Pendant vingt ans, « facture électronique » a désigné, dans la plupart des petites entreprises, un PDF joint à un e-mail. Depuis le 1er septembre 2026, ce n'est plus le cas. La réforme de la facturation électronique est entrée en vigueur, et l'administration fiscale l'écrit sans détour : une facture « papier » scannée, un PDF ordinaire ou un document envoyé par mail ne sera plus conforme à la réglementation (impots.gouv.fr).
Faut-il pour autant jeter les factures PDF reçues ce mois-ci ? Non. Le calendrier est progressif, et l'administration a prévu une phase de démarrage. Voici ce qui s'applique à qui, et à partir de quand.
Qui est concerné, et depuis quand ?
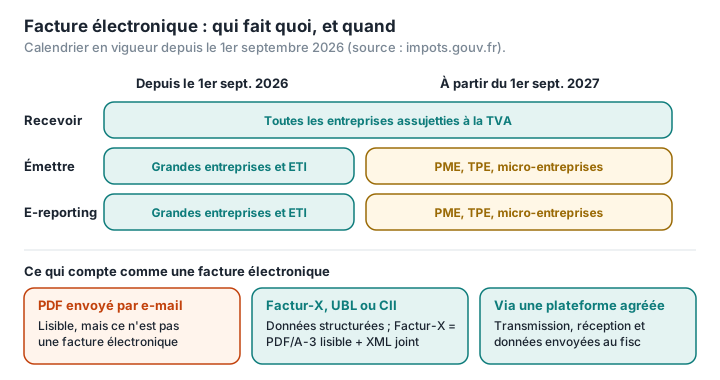
La réforme concerne les échanges entre entreprises assujetties à la TVA et établies en France — y compris les micro-entrepreneurs en franchise de TVA. Elle se déploie en deux temps (LegalPlace, economie.gouv.fr, impots.gouv.fr) :
- depuis le 1er septembre 2026, toutes les entreprises doivent être capables de recevoir des factures électroniques ; les grandes entreprises et les entreprises de taille intermédiaire (ETI) doivent en outre les émettre ;
- au 1er septembre 2027, les PME, les TPE et les micro-entreprises devront à leur tour les émettre.
Le calendrier n'a pas bougé. Le 1er septembre, le ministre chargé des comptes publics, David Amiel, a parlé d'« un coup d'envoi, et non une date couperet » (communiqué du 1er septembre 2026). À cette date, plus de quatre millions d'entreprises avaient désigné une adresse de réception, et 66 % des entreprises visées avaient choisi leur plateforme. L'État attend de la réforme quelque 4 milliards d'euros d'économies par an, et un meilleur contrôle de la TVA, dont l'écart de recouvrement est estimé entre 10 et 20 milliards d'euros (rapport DGFiP, 2020).
Pourquoi un PDF n'est-il plus une facture électronique ?
Parce qu'une facture électronique, au sens de la réforme, n'est pas un document qu'on lit : c'est un ensemble de données structurées qu'un logiciel peut traiter sans intervention humaine — numéro, date, SIREN du fournisseur et du client, montants, TVA ; la réforme a d'ailleurs ajouté de nouvelles mentions obligatoires, dont le SIREN du client (LegalPlace). Le guide de LegalPlace le résume sans ambiguïté : « Un PDF n'est pas une facture électronique au sens de la réforme, même s'il est parfaitement lisible et envoyé par courriel » (LegalPlace). Autrement dit, une facture peut être « parfaitement dématérialisée sans être une facture électronique au sens légal » (LegalPlace). Un PDF ordinaire est une image de facture ; un comptable peut le lire, un programme ne sait pas l'interpréter de façon fiable.
Trois formats sont admis (LegalPlace, fiche DGFiP) :
- UBL et CII, deux formats de données pures, sans rendu visuel ;
- Factur-X, un format « mixte » franco-allemand : un PDF lisible par un humain, qui contient en pièce jointe un fichier XML lisible par une machine. Techniquement, c'est un PDF/A-3 — une variante du PDF conçue pour l'archivage, qui autorise les fichiers joints (FNFE-MPE).
Le format ne suffit pas. La facture doit aussi transiter par une plateforme agréée : l'émetteur la dépose sur sa plateforme, qui la transmet à celle du destinataire et communique certaines données à l'administration. Un Factur-X parfait envoyé par e-mail reste hors du circuit.
Qu'est-ce qu'une plateforme agréée, et en existe-t-il de gratuites ?
Les plateformes agréées (PA, anciennement appelées PDP) sont des opérateurs privés immatriculés par l'administration pour trois ans. La DGFiP décrit le dispositif comme « un réseau de plateformes privées, mais agréées et contrôlées par l'État » (communiqué du 16 janvier 2026). La première liste en comptait 101 ; elle en compte aujourd'hui plus de 140, et la liste officielle est régulièrement mise à jour.
Il n'existe pas de solution publique gratuite (LegalPlace). L'État l'avait prévue ; il y a renoncé en octobre 2024, et le portail public (PPF) se limite désormais à un annuaire des destinataires et à la collecte des données (KPMG Avocats). Plusieurs plateformes proposent cependant des offres gratuites, en particulier pour les micro-entrepreneurs ; un recensement communautaire est tenu sur data.gouv.fr.
Je reçois encore des factures PDF : que dois-je en faire ?
C'est la question la plus fréquente de ce mois de septembre, et le guide pratique publié par l'administration en juillet y répond clairement (guide DGFiP).
Une facture PDF d'une PME est normale jusqu'au 1er septembre 2027. Tant qu'elle n'est pas entrée volontairement dans le dispositif, une PME, une TPE ou une micro-entreprise « peut continuer selon ses modalités habituelles », et son client ne peut pas lui imposer autre chose.
Une facture PDF d'une grande entreprise ou d'une ETI ne doit pas être écartée pour ce seul motif : « une facture reçue par mail, PDF ou papier ne doit pas être écartée au seul motif qu'elle n'a pas été transmise par le circuit » attendu, dès lors que l'opération est réelle et que les mentions nécessaires y figurent. Demander une régularisation est possible, mais « n'est pas obligatoire et ne constitue pas une condition de validité ». Pour l'émetteur, en revanche, ce n'est qu'un canal de secours en cas d'incident.
Attention aux doublons. Si la même facture arrive par la plateforme et par e-mail, le guide recommande d'en désigner une comme « facture de référence » et de traiter l'autre comme une copie.
Refuser une facture n'est possible que pour une non-conformité réglementaire ou une erreur d'adressage, pas pour un litige commercial. D'où l'intérêt de vérifier que votre propre SIREN, votre SIRET et votre adresse de réception sont correctement inscrits dans l'annuaire : les erreurs d'adressage figurent parmi les difficultés les plus signalées depuis la rentrée (Moneyvox, Compta-online).
Quelles sanctions, et à partir de quand ?
La loi de finances pour 2026 a relevé les amendes. D'après les analyses concordantes de plusieurs éditeurs et juristes (LegalPlace, Dougs, Actu-Juridique) : 50 euros par facture non émise sous forme électronique, dans la limite de 15 000 euros par an ; pour une entreprise qui ne s'est pas dotée d'une plateforme de réception, une mise en demeure, puis une amende si la situation n'est pas régularisée dans les trois mois. Une première infraction régularisée spontanément ou dans les trente jours n'est pas sanctionnée.
Sur le calendrier des sanctions, deux messages coexistent. Le ministre a déclaré qu'« aucune sanction ne sera appliquée en 2026 ». Le guide de l'administration est plus nuancé : pas de sanction pour les entreprises « engagées dans une trajectoire sérieuse de mise en conformité », mais l'inertie ou le refus durable restent sanctionnables. La prudence commande de s'en tenir à la seconde lecture — et de conserver les preuves de ses démarches : choix de la plateforme, échanges avec l'éditeur, incidents rencontrés.
Les erreurs à éviter avec une facture Factur-X
Une facture Factur-X ressemble à n'importe quel PDF. C'est ce qui la rend fragile. Son XML est un fichier joint invisible à l'écran, et sa conformité PDF/A repose sur des règles strictes. Or beaucoup d'outils PDF, en ligne ou non, ne conservent pas les fichiers joints ni la conformité d'archivage quand ils transforment un document.
Ne la retouchez pas. Compresser une Factur-X pour l'alléger, la fusionner avec un bon de commande, y apposer un tampon ou un filigrane peut supprimer le XML ou casser la conformité PDF/A. Le document restera lisible ; il ne sera plus une facture électronique.
Conservez l'original tel que reçu, et travaillez sur une copie si vous devez l'annoter, l'assembler dans un dossier ou l'envoyer allégé à quelqu'un. Les règles de conservation (dix ans au titre du Code de commerce, six ans pour les documents fiscaux) portent sur la facture originale (LegalPlace).
Ne la confiez pas à n'importe quel site. Une facture porte vos coordonnées bancaires, celles de votre client, vos prix. Pour les opérations de confort sur une copie — assembler des justificatifs de frais, extraire une page, réduire un scan pour l'envoyer à votre comptable —, un outil qui travaille localement évite de disperser ces informations. C'est ce que fait PDFKami : les fichiers sont traités dans votre navigateur et ne sont envoyés nulle part. En revanche, PDFKami ne crée pas de facture électronique et ne remplace pas une plateforme agréée : pour émettre, il vous faut un logiciel de facturation relié à une PA — LegalPlace en propose un comparatif.
Lexique
Facture électronique : facture émise, transmise et reçue sous forme de données structurées, via une plateforme agréée. Un PDF envoyé par e-mail n'en est pas une.
UBL, CII : formats de données de facture (XML), sans rendu visuel.
Factur-X : format mixte franco-allemand — un PDF/A-3 lisible contenant un XML structuré. Équivalent allemand : ZUGFeRD.
PDF/A-3 : variante normalisée du PDF destinée à l'archivage, qui autorise l'ajout de fichiers joints.
Plateforme agréée (PA) : opérateur immatriculé par l'administration pour émettre, transmettre et recevoir les factures électroniques et en transmettre les données au fisc.
PPF (portail public de facturation) : service de l'État, réduit à un annuaire des destinataires et à la collecte des données.
E-reporting : transmission à l'administration des données des opérations qui ne relèvent pas de la facture électronique (ventes aux particuliers, opérations internationales).
ETI : entreprise de taille intermédiaire, entre 250 et 4 999 salariés.