In Francia, per vent'anni, nella maggior parte delle piccole imprese «fattura elettronica» ha voluto dire un PDF allegato a un'e-mail. Dal 1° settembre 2026 non è più così. La riforma francese della fatturazione elettronica è entrata in vigore, e il fisco francese, la DGFiP, lo scrive senza giri di parole: una fattura cartacea scansionata, un PDF ordinario o un documento inviato per e-mail non saranno più conformi alle regole (impots.gouv.fr).
Bisogna quindi buttare le fatture PDF ricevute questo mese? No. Il calendario è graduale, e l'amministrazione ha previsto una fase di avvio. Ecco cosa si applica a chi, e da quando — e, se la tua attività non ha sede in Francia, se qualcosa di tutto questo ti riguarda.
Chi è interessato e da quando?
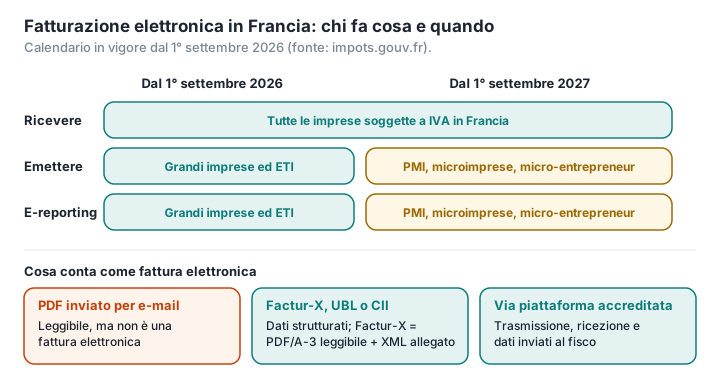
La riforma riguarda gli scambi tra imprese soggette a IVA e stabilite in Francia, micro-entrepreneur compresi (il regime semplificato francese per i lavoratori autonomi, vicino al forfettario italiano), anche quelli in franchigia IVA. Si applica in due tempi (LegalPlace, economie.gouv.fr, impots.gouv.fr):
- dal 1° settembre 2026, tutte le imprese devono essere in grado di ricevere fatture elettroniche; le grandi imprese e le imprese di dimensione intermedia (le ETI francesi, da 250 a 4.999 dipendenti) devono anche emetterle;
- dal 1° settembre 2027, dovranno emetterle a loro volta le PMI, le microimprese (TPE) e i micro-entrepreneur.
Il calendario non è cambiato. Il 1° settembre il ministro francese per i conti pubblici, David Amiel, ha parlato di «un calcio d'inizio, e non una scadenza tagliola» (comunicato del 1° settembre 2026). A quella data oltre quattro milioni di imprese avevano indicato un indirizzo di ricezione, e il 66% delle imprese interessate aveva scelto la propria piattaforma. Lo Stato si aspetta dalla riforma circa 4 miliardi di euro di risparmi all'anno e un controllo più efficace dell'IVA, il cui divario tra imposta dovuta e riscossa è stimato tra 10 e 20 miliardi di euro (rapporto DGFiP, 2020).
Se non sei stabilito in Francia. Conta il luogo in cui l'impresa è stabilita, non la nazionalità di chi la guida: la filiale francese di un gruppo italiano, o un freelance italiano iscritto in Francia come micro-entrepreneur, rientra nella riforma come qualsiasi altra impresa francese. Le imprese estere senza stabile organizzazione in Francia ai fini IVA, invece, non sono interessate dalla parte «e-invoicing» della riforma, cioè l'emissione e la ricezione di fatture elettroniche (impots.gouv.fr). Quando una di loro — un'impresa italiana, per esempio — vende a un'impresa identificata ai fini IVA in Francia, non deve l'IVA francese: la assolve il cliente (inversione contabile, o reverse charge), che trasmette anche i dati dell'operazione. Se invece deve l'IVA francese su operazioni che si considerano effettuate in Francia, deve comunicarle al fisco (e-reporting) tramite una piattaforma accreditata, dal 2026 o dal 2027 a seconda delle dimensioni.
La fattura elettronica obbligatoria, del resto, riguarda solo le operazioni tra imprese stabilite in Francia: quelle con clienti e fornitori all'estero rientrano nell'e-reporting, come spiega il glossario più avanti.
E in Italia? La fattura elettronica è obbligatoria dal 1° gennaio 2019 per tutte le fatture tra soggetti residenti o stabiliti in Italia, verso imprese come verso consumatori: un file XML (il tracciato FatturaPA) che passa per il Sistema di Interscambio (SdI), gestito dall'Agenzia delle Entrate; una fattura inviata in un'altra forma si considera non emessa (Agenzia delle Entrate, guida dell'Agenzia, FatturaPA). L'obbligo è stato esteso per gradi ai forfettari, e dal 1° gennaio 2024 li riguarda tutti (decreto-legge n. 36/2022, art. 18). La Francia arriva, in sostanza, dove l'Italia è già dal 2019, ma con un'architettura diversa: al posto di un sistema pubblico unico e dei servizi gratuiti dell'Agenzia, una rete di piattaforme private accreditate. Nell'Unione europea, il pacchetto «IVA nell'era digitale» (ViDA), adottato a marzo 2025, consente dall'aprile 2025 agli Stati membri di imporre, a determinate condizioni, la fattura elettronica per le operazioni nazionali; dal 1° luglio 2030 sarà obbligatoria per le operazioni transfrontaliere tra imprese all'interno dell'UE (Commissione europea, Commissione europea). Sono punti di riferimento, non una guida: per le regole che valgono per la tua attività, consulta l'Agenzia delle Entrate o l'amministrazione fiscale del tuo paese.
Perché un PDF non è più una fattura elettronica?
Perché una fattura elettronica, nel senso della riforma, non è un documento da leggere: è un insieme di dati strutturati che un software può trattare senza intervento umano — numero, data, SIREN (il numero di identificazione delle imprese francesi) del fornitore e del cliente, importi, IVA. La riforma ha peraltro aggiunto nuove indicazioni obbligatorie, tra cui il SIREN del cliente (LegalPlace). La guida di LegalPlace lo riassume senza ambiguità: «Un PDF non è una fattura elettronica nel senso della riforma, anche se è perfettamente leggibile e inviato per e-mail» (LegalPlace). In altre parole, una fattura può essere «perfettamente dematerializzata senza essere una fattura elettronica in senso legale» (LegalPlace). Un PDF ordinario è l'immagine di una fattura: un commercialista può leggerlo, un programma non sa interpretarlo in modo affidabile.
Sono ammessi tre formati (LegalPlace, scheda DGFiP):
- UBL e CII, due formati di soli dati, senza resa visiva;
- Factur-X, un formato «misto» franco-tedesco: un PDF leggibile da una persona, che contiene come allegato un file XML leggibile da una macchina. Tecnicamente è un PDF/A-3 — una variante del PDF pensata per l'archiviazione, che ammette file allegati (FNFE-MPE).
Il formato non basta. La fattura deve anche passare per una piattaforma accreditata: chi la emette la deposita sulla propria piattaforma, che la trasmette a quella del destinatario e comunica alcuni dati all'amministrazione. Una Factur-X perfetta inviata per e-mail resta fuori dal circuito.
Cos'è una piattaforma accreditata, e ne esistono di gratuite?
Le piattaforme accreditate (in francese plateformes agréées, o PA, un tempo chiamate PDP) sono operatori privati registrati dall'amministrazione per tre anni. La DGFiP descrive il sistema come «una rete di piattaforme private, ma accreditate e controllate dallo Stato» (comunicato del 16 gennaio 2026). Il primo elenco ne contava 101; oggi sono più di 140, e l'elenco ufficiale viene aggiornato regolarmente.
Non esiste una soluzione pubblica gratuita (LegalPlace). Lo Stato l'aveva prevista; vi ha rinunciato nell'ottobre 2024, e il portale pubblico (PPF) si limita ormai a un elenco dei destinatari e alla raccolta dei dati (KPMG Avocats). Diverse piattaforme offrono però piani gratuiti, in particolare per i micro-entrepreneur; un censimento curato dalla comunità è disponibile su data.gouv.fr, il portale francese dei dati pubblici.
Ricevo ancora fatture PDF: cosa devo farne?
È la domanda più frequente di questo settembre, e la guida pratica pubblicata dall'amministrazione a luglio risponde con chiarezza (guida DGFiP).
Una fattura PDF da una PMI è normale fino al 1° settembre 2027. Finché non è entrata volontariamente nel sistema, una PMI, una microimpresa o un micro-entrepreneur «può continuare secondo le proprie modalità abituali», e il cliente non può imporre altro.
Una fattura PDF da una grande impresa o da un'ETI non va scartata per questo solo motivo: «una fattura ricevuta per e-mail, in PDF o su carta non deve essere scartata per il solo motivo che non è stata trasmessa attraverso il circuito» previsto dalla riforma, purché l'operazione sia reale e vi figurino le indicazioni necessarie. Chiedere una regolarizzazione è possibile, ma «non è obbligatorio e non costituisce una condizione di validità». Per chi emette, invece, è solo un canale di riserva in caso di incidente.
Attenzione ai doppioni. Se la stessa fattura arriva sia dalla piattaforma sia per e-mail, la guida raccomanda di designarne una come «fattura di riferimento» e di trattare l'altra come una copia.
Rifiutare una fattura è possibile solo per una non conformità normativa o per un errore di indirizzamento, non per una controversia commerciale. Da qui l'interesse a verificare che il tuo SIREN, il tuo SIRET (il numero che identifica ciascuna sede di un'impresa) e il tuo indirizzo di ricezione siano registrati correttamente nell'elenco: gli errori di indirizzamento sono tra le difficoltà più segnalate dalla ripresa di settembre (Moneyvox, Compta-online).
Quali sanzioni, e da quando?
La legge di bilancio francese per il 2026 (loi de finances) ha inasprito le sanzioni. Secondo le analisi concordanti di diversi produttori di software e giuristi (LegalPlace, Dougs, Actu-Juridique): 50 euro per ogni fattura non emessa in forma elettronica, entro il limite di 15.000 euro all'anno; per un'impresa che non si è dotata di una piattaforma di ricezione, una diffida, poi una sanzione se la situazione non viene regolarizzata entro tre mesi. Una prima infrazione regolarizzata spontaneamente o entro trenta giorni non è sanzionata.
Sui tempi delle sanzioni convivono due messaggi. Il ministro ha dichiarato che «nessuna sanzione sarà applicata nel 2026». La guida dell'amministrazione è più sfumata: nessuna sanzione per le imprese «impegnate in un percorso serio di messa in conformità», ma l'inerzia o il rifiuto prolungato restano sanzionabili. La prudenza consiglia di attenersi alla seconda lettura — e di conservare le prove dei passi compiuti: scelta della piattaforma, scambi con il fornitore del software, incidenti riscontrati.
Gli errori da evitare con una fattura Factur-X
Una fattura Factur-X somiglia a un PDF qualsiasi. È proprio questo che la rende fragile. Il suo XML è un file allegato che sullo schermo non si vede, e la sua conformità PDF/A poggia su regole rigorose. Eppure molti strumenti PDF, online e non, non conservano né gli allegati né la conformità per l'archiviazione quando trasformano un documento.
Non ritoccarla. Comprimere una Factur-X per alleggerirla, unirla a un ordine d'acquisto, apporvi un timbro o una filigrana può eliminare l'XML o compromettere la conformità PDF/A. Il documento resterà leggibile; non sarà più una fattura elettronica.
Conserva l'originale così come l'hai ricevuto, e lavora su una copia se devi annotarla, inserirla in un fascicolo o inviarne a qualcuno una versione alleggerita. Le regole di conservazione (dieci anni in base al Codice di commercio francese, sei anni per i documenti fiscali) riguardano la fattura originale (LegalPlace).
Non affidarla a un sito qualsiasi. Una fattura riporta le tue coordinate bancarie, quelle del tuo cliente, i tuoi prezzi. Per le operazioni di comodo su una copia — unire i giustificativi di spesa, estrarre una pagina, ridurre una scansione per inviarla al commercialista —, uno strumento che lavora in locale evita di disperdere queste informazioni. È quello che fa PDFKami: i file vengono elaborati nel tuo browser e non sono inviati da nessuna parte. PDFKami però non crea fatture elettroniche e non sostituisce una piattaforma accreditata: per emetterle ti serve un software di fatturazione collegato a una di queste piattaforme — LegalPlace ne propone un confronto (in francese).
Glossario
Fattura elettronica (nella riforma francese): fattura emessa, trasmessa e ricevuta sotto forma di dati strutturati, attraverso una piattaforma accreditata. Un PDF inviato per e-mail non lo è.
UBL, CII: formati di dati di fattura (XML), senza resa visiva.
Factur-X: formato misto franco-tedesco — un PDF/A-3 leggibile che contiene un XML strutturato. Equivalente tedesco: ZUGFeRD.
PDF/A-3: variante normalizzata del PDF destinata all'archiviazione, che ammette l'aggiunta di file allegati.
Piattaforma accreditata (plateforme agréée, PA): operatore registrato dall'amministrazione francese per emettere, trasmettere e ricevere le fatture elettroniche e trasmetterne i dati al fisco.
PPF (portail public de facturation): il portale pubblico di fatturazione dello Stato francese, ridotto a un elenco dei destinatari e alla raccolta dei dati.
E-reporting: trasmissione all'amministrazione dei dati delle operazioni che non rientrano nella fattura elettronica (vendite ai privati, operazioni internazionali).
ETI: entreprise de taille intermédiaire, impresa di dimensione intermedia, tra 250 e 4.999 dipendenti.