Durante veinte años, en la mayoría de las pequeñas empresas, «factura electrónica» ha significado un PDF adjunto a un correo. En Francia, desde el 1 de septiembre de 2026, ya no es así. La reforma francesa de la facturación electrónica ha entrado en vigor, y la DGFiP, la Hacienda francesa, lo dice sin rodeos: una factura en papel escaneada, un PDF corriente o un documento enviado por correo electrónico dejarán de cumplir la normativa (impots.gouv.fr).
¿Hay que tirar, entonces, las facturas en PDF que han llegado este mes? No. El calendario es progresivo, y la administración ha previsto una fase de arranque. Esto es lo que se aplica a cada cual y desde cuándo, y lo que te afecta, o no, si tu empresa no está establecida en Francia.
¿A quién afecta, y desde cuándo?
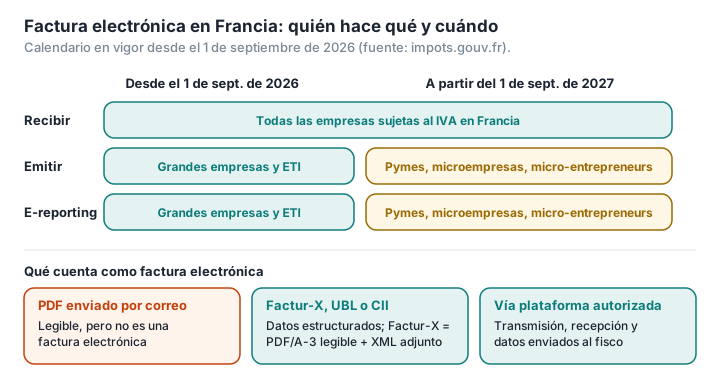
La reforma afecta a las operaciones entre empresas sujetas al IVA y establecidas en Francia, incluidos los micro-entrepreneurs (el régimen simplificado de los autónomos franceses), aunque estén acogidos a la franquicia del IVA. Se aplica en dos fases (LegalPlace, economie.gouv.fr, impots.gouv.fr):
- desde el 1 de septiembre de 2026, todas las empresas deben poder recibir facturas electrónicas; las grandes empresas y las empresas de tamaño intermedio (ETI, con entre 250 y 4999 empleados) deben además emitirlas;
- a partir del 1 de septiembre de 2027, las pymes (PME), las microempresas (TPE) y los micro-entrepreneurs también tendrán que emitirlas.
El calendario no se ha movido. El 1 de septiembre, David Amiel, ministro encargado de las Cuentas Públicas, habló de «un pistoletazo de salida, y no una fecha guillotina» (comunicado del 1 de septiembre de 2026). En esa fecha, más de cuatro millones de empresas habían designado una dirección de recepción, y el 66 % de las empresas afectadas había elegido su plataforma. El Estado espera de la reforma un ahorro de unos 4000 millones de euros al año y un mejor control del IVA, cuya brecha de recaudación se estima entre 10 000 y 20 000 millones de euros (informe de la DGFiP, 2020).
Si tu empresa no está establecida en Francia. Lo que cuenta es dónde está establecida la empresa, no de dónde es su dueño: la filial francesa de un grupo español, o un autónomo español dado de alta como micro-entrepreneur en Francia, queda sujeto a la reforma como cualquier otra empresa francesa. En cambio, a las empresas extranjeras sin establecimiento permanente en Francia a efectos del IVA no les afecta la parte de facturación electrónica de la reforma, es decir, recibir y emitir facturas electrónicas (impots.gouv.fr). Cuando una de ellas vende a una empresa identificada a efectos del IVA en Francia, no debe IVA francés: lo liquida el cliente (inversión del sujeto pasivo), que es quien declara la operación. Si, en cambio, debe IVA francés por ventas que se consideran realizadas en Francia, tiene que comunicarlas a la Hacienda francesa (e-reporting) a través de una plataforma autorizada, a partir de 2026 o de 2027 según su tamaño.
Las empresas francesas, por su parte, no emiten facturas electrónicas en sus operaciones con clientes y proveedores del extranjero: las operaciones internacionales se comunican mediante el e-reporting, como explica el glosario del final.
¿Y en España? La ley Crea y Crece (Ley 18/2022) extiende la factura electrónica obligatoria a todas las operaciones entre empresarios y profesionales; según su reglamento, el Real Decreto 238/2026, la obligación empezará, para las empresas que facturen más de 8 millones de euros al año, doce meses después de que entre en vigor la orden ministerial que regula la solución pública de facturación electrónica de la Agencia Tributaria, y para el resto, veinticuatro meses después (BOE, BOE). A finales de septiembre de 2026, esa orden aún no se ha publicado en el BOE, así que todavía no hay fecha. Durante su primer año de obligación, las empresas de más de 8 millones tendrán que acompañar cada factura electrónica de un PDF que asegure su legibilidad, salvo que el cliente acepte recibirla solo en su formato original. VeriFactu (Real Decreto 1007/2023) es otra cosa: no impone la factura electrónica, sino requisitos a los programas de facturación, que deben garantizar la integridad y la inalterabilidad de los registros; las empresas que tributan por el impuesto sobre sociedades tendrán que cumplirlos antes del 1 de enero de 2027, y el resto de contribuyentes antes del 1 de julio de 2027 (BOE, Agencia Tributaria). En la Unión Europea, el paquete ViDA (el IVA en la era digital), adoptado en marzo de 2025, permite desde abril de 2025 que los Estados miembros impongan la factura electrónica en las operaciones nacionales, con ciertas condiciones; a partir del 1 de julio de 2030, será obligatoria en las operaciones transfronterizas entre empresas dentro de la UE (Comisión Europea, Comisión Europea). Son referencias, no una guía: para saber qué se aplica a tu empresa, consulta a la Agencia Tributaria o a tu asesor.
¿Por qué un PDF ya no es una factura electrónica?
Porque una factura electrónica, tal como la entiende la reforma, no es un documento que se lee: es un conjunto de datos estructurados que un programa puede procesar sin intervención humana —número, fecha, SIREN (el número de identificación de las empresas francesas) del proveedor y del cliente, importes, IVA—. La reforma ha añadido, además, nuevas menciones obligatorias, entre ellas el SIREN del cliente (LegalPlace). La guía de LegalPlace lo resume sin ambigüedad: «Un PDF no es una factura electrónica en el sentido de la reforma, aunque sea perfectamente legible y se envíe por correo electrónico» (LegalPlace). Dicho de otro modo, una factura puede estar «perfectamente desmaterializada sin ser una factura electrónica en el sentido legal» (LegalPlace). Un PDF corriente es la imagen de una factura: un contable puede leerlo, pero un programa no sabe interpretarlo de forma fiable.
Se admiten tres formatos (LegalPlace, ficha de la DGFiP):
- UBL y CII, dos formatos de datos puros, sin representación visual;
- Factur-X, un formato «mixto» franco-alemán: un PDF que puede leer una persona y que lleva como adjunto un archivo XML que puede leer una máquina. Técnicamente, es un PDF/A-3, una variante del PDF concebida para el archivado que admite archivos adjuntos (FNFE-MPE).
El formato no basta. La factura también tiene que pasar por una plataforma autorizada: el emisor la deposita en su plataforma, que la transmite a la del destinatario y comunica ciertos datos a la administración. Un Factur-X perfecto enviado por correo electrónico sigue fuera del circuito.
¿Qué es una plataforma autorizada, y las hay gratuitas?
Las plataformas autorizadas (plateformes agréées o PA, antes llamadas PDP) son operadores privados inscritos por la administración por un periodo de tres años. La DGFiP describe el sistema como «una red de plataformas privadas, pero autorizadas y controladas por el Estado» (comunicado del 16 de enero de 2026). La primera lista incluía 101; hoy supera las 140, y la lista oficial se actualiza con regularidad.
No existe ninguna solución pública gratuita (LegalPlace). El Estado la había previsto, pero renunció a ella en octubre de 2024, y el portal público de facturación (PPF) se limita ahora a un directorio de destinatarios y a la recogida de datos (KPMG Avocats). Aun así, varias plataformas ofrecen planes gratuitos, sobre todo para los micro-entrepreneurs; en data.gouv.fr, el portal de datos abiertos del Gobierno francés, se mantiene un listado colaborativo.
Sigo recibiendo facturas en PDF: ¿qué hago con ellas?
Es la pregunta más frecuente de este mes de septiembre, y la guía práctica que la administración publicó en julio la responde con claridad (guía de la DGFiP).
Una factura en PDF de una pyme es normal hasta el 1 de septiembre de 2027. Mientras no se haya incorporado voluntariamente al sistema, una pyme, una microempresa o un micro-entrepreneur «puede seguir con sus procedimientos habituales», y su cliente no puede imponerle otra cosa.
Una factura en PDF de una gran empresa o de una ETI no debe rechazarse solo por eso: «una factura recibida por correo electrónico, en PDF o en papel no debe descartarse por el mero hecho de no haberse transmitido por el circuito» previsto, siempre que la operación sea real y la factura incluya las menciones necesarias. Pedir que se regularice es posible, pero «no es obligatorio ni constituye una condición de validez». Para el emisor, en cambio, es solo un canal de respaldo cuando surge una incidencia.
Cuidado con los duplicados. Si la misma factura llega por la plataforma y por correo electrónico, la guía recomienda designar una como «factura de referencia» y tratar la otra como una copia.
Rechazar una factura solo es posible por un incumplimiento normativo o por un error de direccionamiento, no por un desacuerdo comercial. De ahí la importancia de comprobar que tu SIREN, tu SIRET (el número que identifica cada establecimiento de una empresa) y tu dirección de recepción figuran correctamente en el directorio: los errores de direccionamiento están entre los problemas más señalados desde principios de septiembre (Moneyvox, Compta-online).
¿Qué sanciones hay, y desde cuándo?
La ley de presupuestos francesa para 2026 (loi de finances) endureció las multas. Según los análisis coincidentes de varios editores de software y juristas (LegalPlace, Dougs, Actu-Juridique): 50 euros por cada factura no emitida en formato electrónico, con un máximo de 15 000 euros al año; para una empresa que no se ha dotado de una plataforma de recepción, un requerimiento formal y, después, una multa si la situación no se regulariza en un plazo de tres meses. Una primera infracción regularizada de forma espontánea o en un plazo de treinta días no se sanciona.
Sobre cuándo empiezan las sanciones, conviven dos mensajes. El ministro ha declarado que «no se aplicará ninguna sanción en 2026». La guía de la administración tiene más matices: no habrá sanciones para las empresas «inmersas en un proceso serio de adaptación», pero la inacción o la negativa persistente siguen siendo sancionables. La prudencia aconseja quedarse con la segunda lectura y conservar pruebas de las gestiones realizadas: la elección de la plataforma, los intercambios con el proveedor del software, las incidencias.
Los errores que hay que evitar con una factura Factur-X
Una factura Factur-X se parece a cualquier otro PDF. Eso es lo que la hace frágil. Su XML es un archivo adjunto que no se ve en pantalla, y su conformidad PDF/A depende de reglas estrictas. Sin embargo, muchas herramientas PDF, en línea o no, no conservan los archivos adjuntos ni la conformidad de archivado cuando transforman un documento.
No la retoques. Comprimir una factura Factur-X para aligerarla, unirla a un pedido o añadirle un sello o una marca de agua puede eliminar el XML o romper la conformidad PDF/A. El documento seguirá siendo legible, pero ya no será una factura electrónica.
Conserva el original tal como lo recibiste, y trabaja sobre una copia si necesitas anotarla, incluirla en un expediente o enviársela a alguien en una versión más ligera. Las normas de conservación (diez años según el Código de Comercio francés, seis años para los documentos fiscales) se aplican a la factura original (LegalPlace).
No se la confíes a cualquier web. Una factura lleva tus datos bancarios, los de tu cliente y tus precios. Para las tareas del día a día sobre una copia —juntar justificantes de gastos, extraer una página, reducir un escaneo para mandárselo a tu gestor—, una herramienta que trabaja en local evita dispersar esa información. Es lo que hace PDFKami: los archivos se procesan en tu navegador y no se envían a ninguna parte. Eso sí, PDFKami no crea facturas electrónicas ni sustituye a una plataforma autorizada: para emitirlas, necesitas un programa de facturación conectado a una PA; LegalPlace publica una comparativa (en francés).
Glosario
Factura electrónica: factura emitida, transmitida y recibida en forma de datos estructurados, a través de una plataforma autorizada. Un PDF enviado por correo electrónico no lo es.
UBL, CII: formatos de datos de factura (XML), sin representación visual.
Factur-X: formato mixto franco-alemán: un PDF/A-3 legible que contiene un XML estructurado. Equivalente alemán: ZUGFeRD.
PDF/A-3: variante normalizada del PDF destinada al archivado, que admite archivos adjuntos.
Plataforma autorizada (PA): operador inscrito por la administración francesa para emitir, transmitir y recibir las facturas electrónicas y enviar sus datos a Hacienda.
PPF (portail public de facturation): el portal público de facturación del Estado francés, reducido a un directorio de destinatarios y a la recogida de datos.
E-reporting: transmisión a la administración de los datos de las operaciones que no se rigen por la factura electrónica (ventas a particulares, operaciones internacionales).
ETI: entreprise de taille intermédiaire, empresa de tamaño intermedio, con entre 250 y 4999 empleados.