Ouvrir un compte bancaire pour son entreprise ressemble à un interrogatoire : pièce d'identité, justificatif de domicile, statuts, extrait du registre, liste des associés, parfois une vidéo de soi tenant sa carte d'identité. Est-ce bien nécessaire ? Le plus souvent, oui : l'essentiel de ces exigences ne vient pas des banques, la loi le leur impose. Mais connaître ces règles permet de savoir ce qu'on peut refuser, et comment transmettre ce qu'on ne peut pas refuser.
Un compte professionnel est-il obligatoire ?
Pour une société, le compte est indispensable dès la création : les apports en numéraire doivent être déposés sur un compte bloqué, auprès d'une banque ou d'un notaire, et au moins 20 % du capital en SARL ou 50 % en SAS doivent être libérés ; les fonds sont débloqués après l'immatriculation, sur présentation du Kbis (LegalPlace).
Pour un micro-entrepreneur, un compte dédié à l'activité devient obligatoire lorsque le chiffre d'affaires dépasse 10 000 euros pendant deux années consécutives ; il peut s'agir d'un simple compte personnel distinct (entreprendre.service-public.gouv.fr). La même page précise qu'en cas d'activité commerciale, un compte dédié est obligatoire dès le départ, quel que soit le chiffre d'affaires.
Pourquoi la banque demande-t-elle tant de documents ?
Parce qu'elle est tenue, par le Code monétaire et financier (articles L. 561-5 et R. 561-5-1 notamment), d'identifier son client et de vérifier cette identité avant d'entrer en relation, dans le cadre de la lutte contre le blanchiment. L'Autorité de contrôle prudentiel et de résolution (ACPR), qui surveille les banques, a précisé ces obligations dans des lignes directrices (ACPR) :
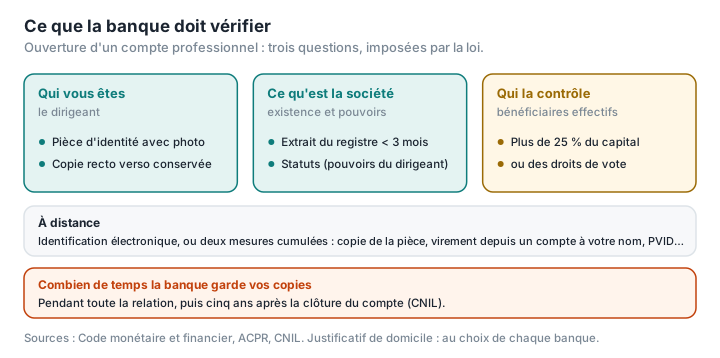
- pour le dirigeant, un document officiel d'identité en cours de validité avec photo ; en agence, la banque en fait obligatoirement une copie recto verso ;
- pour la société, un extrait du registre de moins de trois mois, que la banque peut aussi obtenir elle-même auprès du greffe ou de DataInpi, et les statuts, pour vérifier les pouvoirs de la personne qui ouvre le compte ; un Kbis peut suffire quand la fonction du dirigeant qui y figure dit quels sont ses pouvoirs ;
- pour les bénéficiaires effectifs, c'est-à-dire les personnes qui détiennent plus de 25 % du capital ou des droits de vote, leur identification ; le registre officiel des bénéficiaires effectifs est une aide importante, mais la banque doit mener ses propres vérifications.
Le justificatif de domicile, lui, n'est pas exigé par les textes. L'ACPR écrit que son recueil « n'est donc pas indispensable » : chaque banque décide, selon son analyse des risques, si elle le demande et sous quelle forme. Dans la pratique, beaucoup le demandent. LegalPlace résume la liste habituelle : pièce d'identité du représentant légal, justificatif de moins de trois mois pour l'adresse du siège ou l'adresse professionnelle, extrait Kbis (ou, pour une micro-entreprise, le numéro SIRET) et statuts signés pour une société (LegalPlace). Pour le siège, voir aussi notre article sur la domiciliation.
Combien de temps la banque garde-t-elle vos documents ?
Longtemps. La CNIL le confirme : une banque peut faire une copie de votre pièce d'identité, et doit la conserver « pendant cinq ans à compter de la clôture des comptes ou de la cessation de leurs relations » (CNIL). Autrement dit, chaque banque où vous avez ouvert un compte conserve une copie de vos documents pendant toute la relation, puis cinq ans encore. Raison de plus pour ne pas multiplier les demandes d'ouverture « pour voir ».
Et les banques en ligne ?
Elles appliquent les mêmes obligations, mais à distance. Le Code monétaire et financier, détaillé par l'ACPR, admet soit un moyen d'identification électronique de niveau suffisant, soit au moins deux mesures cumulées parmi une liste : par exemple une copie de la pièce d'identité, un premier virement depuis un compte ouvert à votre nom dans l'Union européenne, ou le recours à un prestataire de vérification d'identité à distance certifié par l'ANSSI. C'est ce dernier qui fait la fameuse vidéo où l'on tourne sa carte devant la caméra (ACPR, ANSSI).
Cette dématérialisation a un revers. Interrogé sur les fausses annonces de location, qui collectent les dossiers des candidats, le gouvernement a reconnu en 2024 que des comptes ouverts auprès d'établissements de paiement « peuvent avoir été créés en utilisant des pièces d'identité dérobées à de précédentes victimes » (Assemblée nationale). Vos copies de pièces d'identité ont une valeur marchande.
Que faire si une banque refuse d'ouvrir un compte ?
Toute entreprise domiciliée en France qui n'a aucun compte de dépôt en France a droit à un compte. Après un refus, ou à défaut une demande restée sans réponse pendant quinze jours, vous pouvez saisir la Banque de France, qui désigne une banque ; celle-ci doit ouvrir le compte dans les trois jours ouvrés suivant la réception des pièces demandées, avec des services bancaires de base gratuits (La finance pour tous).
Comment transmettre ses pièces prudemment ?
Passez par le canal de la banque. L'application ou l'espace sécurisé de la banque est préférable à l'e-mail, qui conserve des copies dans plusieurs boîtes et serveurs. Ce n'est pas une règle écrite, mais une mesure de bon sens.
Vérifiez que vous parlez bien à votre banque. Un faux conseiller qui demande « de compléter votre dossier » par e-mail est un classique. Cybermalveillance.gouv.fr recommande de ne transmettre ses documents d'identité qu'à des personnes ou organismes que vous avez « authentifiés avec certitude » (Cybermalveillance.gouv.fr).
Préparez des fichiers propres et complets. Recto et verso de la pièce d'identité dans un même PDF, lisible, en cours de validité : un document périmé ou flou sera refusé. JPG en PDF et Compresser PDF le font dans votre navigateur, sans envoyer les fichiers à un serveur (pourquoi c'est important).
Retirez ce qui n'est pas demandé. Un justificatif de domicile sur plusieurs pages peut être réduit à la page qui porte le nom et l'adresse avec Supprimer des pages.
Le filigrane ? Cybermalveillance.gouv.fr conseille de marquer les copies transmises avec le motif, la date et le destinataire, et aucune règle officielle ne l'interdit pour une banque. Avec Filigrane PDF, placez-le de façon à ne masquer ni la photo, ni le numéro du document, ni la bande de lecture automatique : une pièce illisible fera rejeter le dossier. Voir aussi comment filigraner une pièce d'identité.
Lexique
KYC (Know Your Customer) : ensemble des vérifications qu'une banque doit faire sur l'identité de ses clients.
ACPR : Autorité de contrôle prudentiel et de résolution, adossée à la Banque de France, qui supervise banques et assurances.
Bénéficiaire effectif : personne qui détient plus de 25 % du capital ou des droits de vote d'une société, ou qui la contrôle.
PVID : prestataire de vérification d'identité à distance, certifié par l'ANSSI.
Droit au compte : procédure permettant d'obtenir l'ouverture d'un compte par une banque désignée par la Banque de France.
Préparer ses pièces sans les envoyer à un tiers : PDFKami, dans votre navigateur.