La Francia scopre adesso la fattura elettronica obbligatoria: dal 1° settembre 2026 tutte le imprese devono essere in grado di riceverla, e le PMI dovranno emetterla a partire da settembre 2027 (vedi Fatturare il primo cliente in Francia). L'Italia ha fatto il salto il 1° gennaio 2019. Sette anni dopo ha quello che alla Francia ancora manca: l'esperienza. Ecco il sistema italiano visto da Parigi: cosa ha funzionato, cosa non torna, e una lezione che riguarda chiunque produca le proprie fatture in PDF.
Come funziona il sistema italiano?
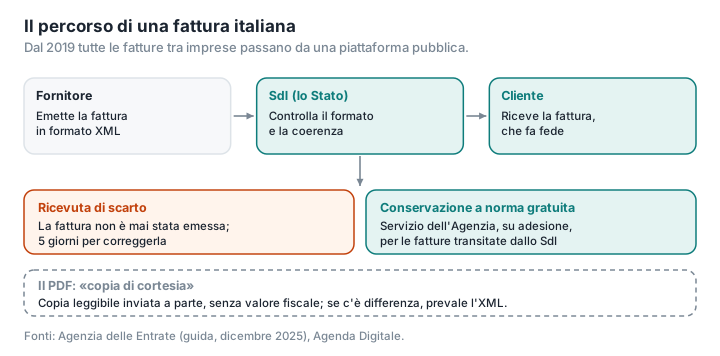
Tutte le fatture tra soggetti residenti o stabiliti in Italia, e quelle che emettono verso i privati, passano da un'unica piattaforma pubblica, il Sistema di Interscambio (SdI), gestito dall'amministrazione finanziaria. Come ricorda la guida dell'Agenzia delle Entrate, la fattura in formato XML «deve essere trasmessa elettronicamente all'indirizzo telematico dove il cliente vuole che venga consegnata la fattura, tramite il c.d. Sistema di Interscambio». Una fattura predisposta in un'altra forma o inviata per un altro canale si considera non emessa, e il cliente non può detrarre l'IVA. Se il fornitore consegna una copia cartacea o digitale, deve avvertire che «la fattura originale è quella elettronica» (Agenzia delle Entrate, guida di dicembre 2025).
L'introduzione è avvenuta per tappe: le fatture verso la pubblica amministrazione nel 2014-2015, tutte le fatture tra imprese nel 2019, poi i forfettari: a luglio 2022 quelli con ricavi o compensi superiori a 25.000 euro, e tutti dal 1° gennaio 2024 (decreto-legge n. 36/2022, art. 18, Gazzetta Ufficiale). Nel 2025 l'Agenzia ha ricevuto ed elaborato «2,4 miliardi di e-fatture» (Agenzia delle Entrate, comunicato del 25 marzo 2026).
Questo sistema è nato come deroga al diritto europeo dell'IVA, autorizzata dal Consiglio dell'Unione e prorogata fino al 31 dicembre 2027 (EUR-Lex). La riforma europea detta ViDA, adottata l'11 marzo 2025, consente ormai agli Stati di imporre la fattura elettronica per le operazioni nazionali; la renderà obbligatoria per gli scambi tra imprese di Paesi diversi dell'Unione dal 1° luglio 2030, e i sistemi nazionali di comunicazione dei dati in tempo reale dovranno allinearsi al modello europeo entro il 2035 (Commissione europea).
Che fine fa il PDF?
Diventa una semplice visualizzazione. Il documento leggibile che molte imprese allegano ancora all'e-mail è la copia di cortesia: «Tale documento non è valido a fini fiscali né per l'emittente né per il ricevente», e in caso di differenza fa fede il file trasmesso allo SdI. Di solito riporta la dicitura «Copia di cortesia non valida ai fini fiscali» (Agenda Digitale).
È esattamente quello che aspetta le imprese francesi. La fattura elettronica della riforma francese è un file strutturato, Factur-X, UBL o CII, che passa da una piattaforma accreditata; dal settembre 2027 un normale PDF inviato via e-mail non basterà più alle PMI. Il formato Factur-X ha una particolarità: è un PDF leggibile che contiene anche i dati strutturati, in un file XML allegato. In Francia, quindi, il PDF non scompare: cambia status (vedi Fatturazione elettronica in Francia: la tua fattura PDF è ancora valida?).
Una fattura può essere scartata?
Sì, e con conseguenze pesanti. Lo SdI controlla ogni fattura: presenza dei dati obbligatori, esistenza della partita IVA del fornitore e della partita IVA o del codice fiscale del cliente, coerenza tra imponibile, aliquota e imposta, assenza di duplicati. In caso di scarto, «una ricevuta di scarto determina che la fattura non è mai stata emessa». Controllo e consegna richiedono da pochi minuti a un massimo di cinque giorni, a seconda del carico del sistema (Agenzia delle Entrate, guida di dicembre 2025). Il fornitore ha poi cinque giorni dalla ricevuta di scarto per ritrasmettere la fattura corretta con lo stesso numero e la stessa data, che si considera così emessa nei termini (Agenzia delle Entrate, risposta n. 103/2024). Non abbiamo trovato statistiche ufficiali recenti sui tassi di scarto.
Quanto costa alle piccole imprese?
Niente, se vogliono. L'Agenzia delle Entrate mette a disposizione gratuitamente tre strumenti per predisporre le fatture (una procedura web, un software da installare e un'app), oltre a «un servizio di conservazione a norma» per tutte le fatture elettroniche emesse e ricevute; basta aderire dalla propria area riservata (Agenzia delle Entrate, guida di dicembre 2025). Anche le Camere di commercio offrono alle PMI un servizio gratuito di emissione, ricezione e conservazione (InfoCamere).
In Francia non esiste una soluzione pubblica gratuita per scambiare le fatture: bisogna passare da una delle piattaforme accreditate, alcune delle quali propongono offerte gratuite limitate (LegalPlace). La conservazione resta a carico dell'impresa (vedi Conservare i documenti aziendali in Francia).
L'evasione dell'IVA è diminuita?
Sì, all'inizio, ma la risposta richiede prudenza. Secondo la relazione annuale del Ministero dell'Economia e delle Finanze pubblicata nel 2023, la quota di IVA non versata è scesa dal 27,3% dell'IVA teoricamente dovuta nel 2017 al 19,9% nel 2019. Il ministero attribuisce il forte recupero del 2018-2019 a due misure: l'estensione dello split payment, la scissione dei pagamenti con cui gli enti pubblici, e poi alcune società controllate dallo Stato o quotate, versano l'IVA direttamente all'Erario, e «la fatturazione elettronica, introdotta nel 2018 per alcune categorie di soggetti e generalizzata nel 2019». Ne stima l'effetto combinato sull'IVA non dichiarata in circa 2 punti e 2,8 miliardi di euro (MEF, relazione 2023).
Servono tre cautele:
- le serie vengono riviste da un'edizione all'altra: l'edizione 2026 della stessa relazione stima ora il gap del 2019 al 22,6%, non più al 19,9% (MEF, relazione 2025, MEF, relazione 2026);
- il calo non è proseguito: il gap IVA è risalito da 30,7 miliardi di euro nel 2022 a 34,4 miliardi nel 2023, cioè dal 19,4% al 20,3% dell'IVA dovuta, secondo l'edizione 2026 (MEF, relazione 2026);
- i metodi sono diversi: la Commissione europea stima il gap italiano al 15% nel 2023, contro una media UE del 9,5% (Commissione europea).
Si può quindi dire che la fattura elettronica ha contribuito a ridurre l'evasione; non si può dire di quanto, da sola.
Quali frodi restano?
Le false fatture tra cartiere. Lo SdI controlla la forma di una fattura, non la realtà della vendita. Le frodi costruite su società cartiere, che emettono fatture per operazioni inesistenti, continuano: a luglio 2025 la Guardia di Finanza di Udine ha scoperto circa 50 milioni di euro di fatture false (ItaliaOggi). Il sistema aiuta però a individuarle: nei primi due mesi del 2019 l'analisi delle fatture elettroniche aveva permesso di scoprire 3,2 miliardi di euro di acquisti fittizi e di bloccare 688 milioni di euro di falsi crediti IVA; le 37 società coinvolte operavano soprattutto nel commercio all'ingrosso di prodotti petroliferi, secondo l'Agenzia delle Entrate citata dalla Camera di commercio di Lucca (Camera di commercio di Lucca, CorCom).
Il phishing con false fatture. È l'effetto collaterale più visibile, e lo conosci bene: le imprese italiane ricevono fatture per via elettronica ogni giorno, e i truffatori imitano questi invii. A settembre 2025 un falso link di trasferimento file proponeva di scaricare un «FatturaAgenziaEntrate.pdf» per rubare le credenziali della posta (InvestireOggi); a giugno 2026 false fatture inviate da caselle PEC violate contenevano un archivio compresso con un file HTML che rimandava a un sito malevolo (PMI.it; vedi anche Italia: la PEC). Il CERT-AGID ha censito, nella sola settimana dal 10 al 16 ottobre 2026, 65 campagne di phishing a tema «rimborso», tutte a nome dell'Agenzia delle Entrate (CERT-AGID).
Che cosa ne può trarre un imprenditore in Francia?
Il PDF sta per diventare una copia. In Italia la fattura che conta è il file strutturato; il PDF è solo una visualizzazione. La Francia prende la stessa strada dal 2027. Fino ad allora una fattura PDF resta valida, ma va prodotta con cura e conservata.
Ogni riforma porta con sé il suo phishing. In Italia arrivano false fatture che imitano lo SdI e l'Agenzia delle Entrate; la riforma francese, con le sue nuove piattaforme e le comunicazioni dell'amministrazione, offre lo stesso terreno ai truffatori. Un allegato inatteso si ispeziona prima di aprirlo: Analizzare un PDF rileva nel tuo browser, senza inviarlo a un server, i meccanismi attivi (JavaScript, azioni automatiche all'apertura, avvio di programmi, file allegati) e segnala la presenza di link, senza mostrarne l'indirizzo. Non è un antivirus, e non apre né archivi ZIP né file HTML.
Un servizio pubblico gratuito cambia i conti per i piccoli. È la differenza più netta tra i due Paesi. Se operi in Francia, ti conviene confrontare le offerte delle piattaforme accreditate, in particolare sulla conservazione e sul recupero delle fatture se cambi fornitore.
PDFKami non produce fatture elettroniche e non è una piattaforma accreditata: serve a ispezionare e preparare PDF senza inviarli a un server.
Glossario
SdI (Sistema di Interscambio): la piattaforma pubblica italiana da cui transitano tutte le fatture elettroniche.
Copia di cortesia: copia leggibile di una fattura elettronica italiana, senza valore fiscale.
Forfettari: imprenditori italiani in regime forfettario, vicini ai micro-entrepreneurs francesi.
Gap IVA (VAT gap): differenza tra l'IVA teoricamente dovuta e l'IVA effettivamente incassata.
Cartiera: società fittizia che emette fatture false per consentire ad altri di detrarre l'IVA.
ViDA (VAT in the Digital Age): riforma europea dell'IVA che armonizza fattura elettronica e comunicazione digitale dei dati.
Ispeziona una fattura ricevuta senza inviarla a un server: PDFKami, nel tuo browser.