La France découvre la facture électronique obligatoire : depuis le 1er septembre 2026, toutes les entreprises doivent pouvoir en recevoir, et les PME devront en émettre à partir de septembre 2027 (voir Facturer dès le premier client). L'Italie, elle, a franchi le pas le 1er janvier 2019. Sept ans plus tard, elle offre ce que la France n'a pas encore : du recul. Ce qui a marché, ce qui coince, et une leçon qui intéresse directement quiconque fabrique ses factures en PDF.
Comment fonctionne le système italien ?
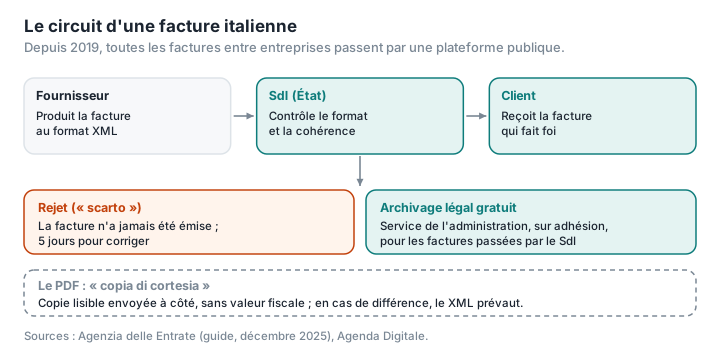
Toutes les factures entre entreprises établies en Italie, et celles qu'elles adressent aux particuliers, passent par une plateforme publique unique, le Sistema di Interscambio (SdI), géré par l'administration fiscale. Selon le guide de l'Agenzia delle Entrate, la facture, au format XML, « deve essere trasmessa elettronicamente all'indirizzo telematico dove il cliente vuole che venga consegnata la fattura, tramite il c.d. Sistema di Interscambio » : elle doit être transmise par le SdI à l'adresse électronique choisie par le client. Une facture établie sous une autre forme ou envoyée par un autre canal est réputée non émise, et le client ne peut pas déduire la TVA. Lorsque le fournisseur remet une copie papier ou numérique, il doit rappeler que « la fattura originale è quella elettronica », l'original est la facture électronique (Agenzia delle Entrate, guide de décembre 2025).
Le déploiement s'est fait par étapes : les factures adressées à l'administration en 2014-2015, toutes les factures entre entreprises en 2019, puis les micro-entrepreneurs du régime forfaitaire, dits forfettari : en juillet 2022 ceux dont les recettes dépassaient 25 000 euros, et tous depuis le 1er janvier 2024 (décret-loi n° 36/2022, art. 18, Gazzetta Ufficiale). En 2025, l'administration a reçu et traité « 2,4 miliardi di e-fatture », 2,4 milliards de factures électroniques (Agenzia delle Entrate, communiqué du 25 mars 2026).
Ce système a d'abord été une dérogation au droit européen de la TVA, autorisée par le Conseil de l'Union et prolongée jusqu'au 31 décembre 2027 (EUR-Lex). La réforme européenne dite ViDA, adoptée le 11 mars 2025, permet désormais aux États d'imposer la facture électronique pour les opérations nationales ; elle la rendra obligatoire pour les échanges entre entreprises de pays différents de l'Union à partir du 1er juillet 2030, et les systèmes nationaux de déclaration en temps réel devront s'aligner sur le modèle européen d'ici 2035 (Commission européenne).
Que devient le PDF ?
Il n'est plus qu'une vue. Le document lisible que beaucoup d'entreprises joignent encore par e-mail s'appelle une copia di cortesia, une copie de courtoisie : « Tale documento non è valido a fini fiscali né per l'emittente né per il ricevente », il n'a de valeur fiscale ni pour l'émetteur ni pour le destinataire ; en cas de différence, c'est le fichier transmis au SdI qui fait foi. Il est d'usage d'y porter la mention « Copia di cortesia non valida ai fini fiscali » (Agenda Digitale).
C'est exactement ce qui attend les entreprises françaises. La facture électronique au sens de la réforme est un fichier structuré, Factur-X, UBL ou CII, qui passe par une plateforme agréée ; un PDF ordinaire envoyé par e-mail ne suffira plus pour les PME à partir de septembre 2027. Le format Factur-X a une particularité : c'est un PDF lisible qui contient aussi les données structurées, dans un fichier XML joint. Le PDF ne disparaît donc pas en France ; il change de statut (voir Facture électronique : votre facture PDF est-elle encore valable ?).
Une facture peut-elle être refusée ?
Oui, et avec des conséquences fortes. Le SdI vérifie chaque facture : présence des mentions obligatoires, existence du numéro de TVA du fournisseur et du numéro de TVA ou du code fiscal du client, cohérence entre base, taux et montant de TVA, absence de doublon. En cas de rejet, « una ricevuta di scarto determina che la fattura non è mai stata emessa » : un avis de rejet signifie que la facture n'a jamais été émise. Le contrôle et la remise prennent de quelques minutes à cinq jours au plus, selon la charge du système (Agenzia delle Entrate, guide de décembre 2025). Le fournisseur dispose ensuite de cinq jours, à compter de l'avis de rejet, pour renvoyer la facture corrigée avec le même numéro et la même date ; elle est alors considérée comme émise à temps (Agenzia delle Entrate, réponse n° 103/2024). Nous n'avons pas trouvé de statistique officielle récente sur les taux de rejet.
Combien cela coûte-t-il aux petites entreprises ?
Rien, si elles le veulent. L'administration italienne fournit gratuitement trois outils pour établir ses factures (un service en ligne, un logiciel à installer et une application mobile), ainsi qu'« un servizio di conservazione a norma », un archivage conforme à la loi, pour toutes les factures électroniques émises et reçues ; il suffit d'y adhérer depuis son espace en ligne (Agenzia delle Entrate, guide de décembre 2025). Les chambres de commerce proposent aussi aux PME un service gratuit d'émission, de réception et d'archivage (InfoCamere).
En France, il n'existe pas de solution publique gratuite pour échanger ses factures : il faut passer par l'une des plateformes agréées, dont certaines proposent des offres gratuites limitées (LegalPlace). La responsabilité de l'archivage reste celle de l'entreprise (voir Conserver ses papiers d'entreprise).
La fraude à la TVA a-t-elle baissé ?
Oui, au début, mais la réponse demande de la prudence. Selon le rapport annuel du ministère italien de l'Économie publié en 2023, la part de TVA non versée est passée de 27,3 % de la TVA théoriquement due en 2017 à 19,9 % en 2019. Le ministère attribue le fort redressement de 2018-2019 à deux mesures : l'extension du split payment, par lequel l'acheteur public, puis certaines sociétés contrôlées par l'État ou cotées, versent la TVA directement au Trésor, et « la fatturazione elettronica, introdotta nel 2018 per alcune categorie di soggetti e generalizzata nel 2019 ». Il chiffre leur effet combiné sur la TVA non déclarée à environ 2 points et 2,8 milliards d'euros (MEF, rapport 2023).
Trois réserves s'imposent :
- les séries sont révisées d'une édition à l'autre : l'édition 2026 du même rapport estime désormais l'écart de 2019 à 22,6 %, et non plus 19,9 % (MEF, rapport 2025, MEF, rapport 2026) ;
- la baisse ne s'est pas poursuivie : l'écart de TVA est remonté de 30,7 milliards d'euros en 2022 à 34,4 milliards en 2023, soit de 19,4 % à 20,3 % de la TVA due, selon l'édition 2026 (MEF, rapport 2026) ;
- les méthodes diffèrent : la Commission européenne estime l'écart italien à 15 % en 2023, contre 9,5 % en moyenne dans l'Union (Commission européenne).
On peut donc dire que la facture électronique a contribué à réduire la fraude ; on ne peut pas dire de combien à elle seule.
Quelles fraudes subsistent ?
Les fausses factures entre sociétés écrans. Le SdI vérifie la forme d'une facture, pas la réalité de la vente. Les montages de sociétés « cartiere », qui émettent des factures fictives, continuent ; en juillet 2025, la Guardia di Finanza d'Udine a ainsi mis au jour environ 50 millions d'euros de factures fictives (ItaliaOggi). Le système aide en revanche à les détecter : dans les deux premiers mois de 2019, l'analyse des factures électroniques avait permis de repérer 3,2 milliards d'euros d'achats fictifs et de bloquer 688 millions d'euros de faux crédits de TVA ; les 37 sociétés en cause opéraient surtout dans le commerce de gros de produits pétroliers, selon l'Agenzia delle Entrate citée par la chambre de commerce de Lucques (Camera di commercio di Lucca, CorCom).
L'hameçonnage par fausse facture. C'est l'effet secondaire le plus visible. Les entreprises italiennes reçoivent quotidiennement des factures par voie électronique ; les escrocs imitent ces envois. En septembre 2025, un faux lien de transfert de fichiers proposait de télécharger un « FatturaAgenziaEntrate.pdf » destiné à voler des identifiants de messagerie (InvestireOggi) ; en juin 2026, de fausses factures envoyées depuis des boîtes PEC (le recommandé électronique italien) piratées contenaient une archive compressée avec un fichier HTML qui renvoyait vers un site malveillant (PMI.it ; voir aussi Italie : la PEC). Le centre d'alerte italien CERT-AGID a recensé, sur la seule semaine du 10 au 16 octobre 2026, 65 campagnes d'hameçonnage sur le thème du « remboursement », toutes au nom de l'administration fiscale (CERT-AGID).
Que peut en retenir un entrepreneur français ?
Le PDF va devenir une copie. En Italie, la facture qui compte est le fichier structuré ; le PDF n'est qu'un affichage. La France prend le même chemin à partir de 2027. D'ici là, une facture PDF reste valable, mais il faut la produire proprement et la conserver.
Chaque réforme crée son hameçonnage. Les Italiens reçoivent de fausses factures qui imitent le SdI et le fisc ; la réforme française, avec ses nouvelles plateformes et ses courriers de l'administration, offre le même terrain aux escrocs. Une pièce jointe inattendue s'inspecte avant de s'ouvrir : Analyser un PDF détecte, dans votre navigateur et sans l'envoyer à un serveur, les mécanismes actifs (JavaScript, actions automatiques à l'ouverture, lancement de programme, fichiers joints) et signale la présence de liens, sans en afficher l'adresse. Ce n'est pas un antivirus, et il n'ouvre ni les archives ZIP ni les fichiers HTML.
Un service public gratuit change l'équation pour les petits. C'est la différence la plus nette entre les deux pays. Les entreprises françaises ont intérêt à comparer les offres des plateformes agréées, en particulier sur l'archivage et la récupération des factures en cas de changement de prestataire.
PDFKami ne produit pas de factures électroniques et n'est pas une plateforme agréée ; il sert à inspecter et préparer des PDF sans les envoyer à un serveur.
Lexique
SdI (Sistema di Interscambio) : la plateforme publique italienne par laquelle transitent toutes les factures électroniques.
Copia di cortesia : copie lisible d'une facture électronique italienne, sans valeur fiscale.
Forfettari : entrepreneurs italiens soumis au régime forfaitaire, proches des micro-entrepreneurs français.
Écart de TVA (VAT gap) : différence entre la TVA théoriquement due et la TVA effectivement perçue.
Société « cartiera » : société écran qui émet de fausses factures pour permettre à d'autres de déduire de la TVA.
ViDA (VAT in the Digital Age) : réforme européenne de la TVA qui harmonise la facture électronique et la déclaration numérique.
Inspecter une facture reçue sans l'envoyer à un serveur : PDFKami, dans votre navigateur.