Imaginez une facture qui porte, en haut de la première page, un QR code. Vous le scannez avec votre téléphone, et l'administration fiscale vous répond : « Factura encontrada », elle connaît cette facture, à l'identique. C'est le principe de VeriFactu, le dispositif antifraude que l'Espagne prépare depuis 2021. Le client devient un petit contrôleur fiscal. Le dispositif a aussi été reporté trois fois, la dernière sur simple annonce.
D'où vient VeriFactu ?
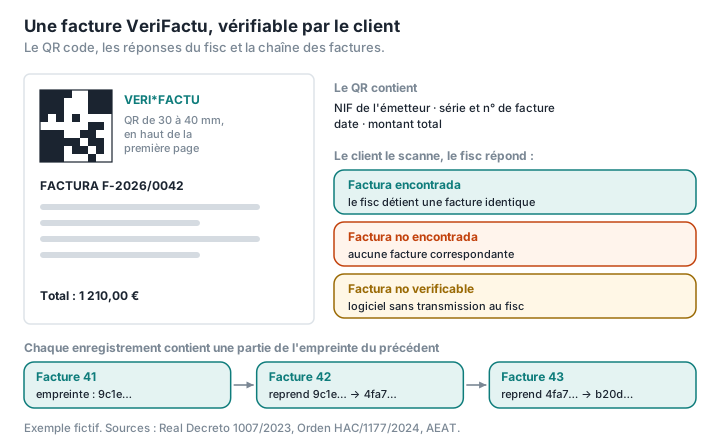
D'une loi antifraude de 2021, qui impose aux logiciels de comptabilité et de gestion des exigences d'intégrité et de traçabilité (BOE, loi 11/2021), puis d'un décret royal de décembre 2023 qui en fixe les règles (BOE, Real Decreto 1007/2023). Les logiciels de facturation doivent garantir que les enregistrements, « una vez generados y registrados, no puedan ser alterados sin que el sistema informático lo detecte y avise de ello » : une fois créés, ils ne doivent pas pouvoir être modifiés sans que le système le détecte et le signale (art. 8). Chaque enregistrement reçoit une empreinte numérique (hash) et contient une partie de l'empreinte de l'enregistrement précédent (art. 10 et 12) : les factures sont chaînées, comme au Portugal (voir l'épisode portugais).
Deux modalités coexistent : le mode « VERIFACTU », dans lequel le logiciel transmet automatiquement chaque enregistrement à l'administration fiscale (AEAT), et un mode sans transmission, où le logiciel conserve les enregistrements chaînés, signés électroniquement, à présenter en cas de contrôle. En mode VERIFACTU, la signature électronique n'est pas obligatoire : l'empreinte suffit (art. 16).
Que fait le QR code ?
Le décret ajoute au règlement de facturation l'obligation d'une « representación gráfica del contenido parcial de la factura mediante un código "QR" », quel que soit le mode, et, en mode transmis seulement, la mention « VERI*FACTU » ou « Factura verificable en la sede electrónica de la AEAT ». Sur une facture électronique structurée, le QR code peut être remplacé par l'adresse qu'il contient.
Le QR code doit mesurer entre 30 et 40 millimètres de côté (BOE, Orden HAC/1177/2024, art. 21). Selon les questions-réponses de l'AEAT, il figure une seule fois, avant le contenu de la facture, en haut de la première page. Le client le scanne avec n'importe quel téléphone, et obtient l'une de trois réponses (AEAT) :
- « Factura encontrada » : l'AEAT détient une facture identique ;
- « Factura no encontrada » : l'AEAT n'a aucune facture correspondant à ces caractéristiques ;
- « Factura no verificable » : la facture provient d'un logiciel en mode non transmis ; l'information peut tout de même servir aux contrôles.
Le QR code contient l'adresse du service de vérification de l'AEAT, avec quatre informations : le numéro fiscal de l'émetteur, la série et le numéro de la facture, sa date et son montant total (BOE, Orden HAC/1177/2024, art. 21).
Une conséquence pratique : un QR code VeriFactu authentique doit mener vers le site de l'administration fiscale espagnole, sous le domaine agenciatributaria.gob.es. Un QR code qui mène ailleurs est suspect. Ce n'est pas une consigne officielle, mais une déduction de la spécification ; le réflexe est le même que pour tout QR code reçu dans un document (voir QR codes piégés dans les PDF).
Qui est concerné, et que risque-t-on ?
Toute entreprise ou indépendant qui facture avec un logiciel, sauf exceptions : les entreprises qui tiennent leurs registres de TVA par le système de déclaration immédiate (SII), et celles qui relèvent des régimes fiscaux du Pays basque et de la Navarre, qui ont leurs propres règles (AEAT).
Deux cas méritent l'attention :
- la facture manuscrite échappe à VeriFactu : le règlement ne s'applique pas si toutes les factures sont faites à la main, carnet à souches ou machine à écrire compris ; mélanger factures manuscrites et logiciel n'est en principe pas permis ;
- Word et Excel aussi, tant qu'ils servent seulement à saisir et imprimer les factures. Si le tableur produit directement les registres de TVA ou la comptabilité, par une macro par exemple, il devient un système informatique de facturation soumis au règlement.
Les sanctions sont lourdes : 50 000 euros par exercice pour l'utilisateur d'un logiciel non conforme ou altéré, 150 000 euros par exercice et par type de logiciel pour l'éditeur ou le vendeur (AEAT).
Quand cela s'applique-t-il ?
C'est la partie la plus mouvante. Prévu à l'origine pour juillet 2025, VeriFactu a été reporté une première fois en 2025 à 2026, puis, par un décret-loi de décembre 2025 (Real Decreto-ley 15/2025), au 1er janvier 2027 pour les sociétés soumises à l'impôt sur les sociétés et au 1er juillet 2027 pour les autres contribuables (AEAT). Le 5 octobre 2026, le ministère des Finances (Hacienda) a annoncé un nouveau report, à octobre 2028, pour faire coïncider VeriFactu avec la facture électronique obligatoire entre entreprises qui facturent jusqu'à 8 millions d'euros par an (Hacienda). Au 18 octobre 2026, ce report n'est qu'annoncé : la page de l'AEAT parle d'une « previsión de ampliación del plazo », et aucun texte n'a encore été publié au Journal officiel (AEAT). Juridiquement, les dates de 2027 restent applicables.
Et la facture électronique entre entreprises ?
Elle arrive aussi, par une autre voie. Un décret royal de mars 2026 (Real Decreto 238/2026), pris en application de la loi « Crea y Crece » de 2022, impose l'échange de factures électroniques entre entreprises, par des plateformes privées ou par une solution publique gratuite de l'AEAT ; les factures émises hors de cette solution publique doivent lui être copiées, au format UBL, au moment de leur émission (AEAT). Un arrêté du 2 octobre 2026, publié le 5 et entré en vigueur le 6, règle cette solution publique, « especialmente pensado para ser utilizado por pequeñas y medianas empresas (pymes) y profesionales », conçue surtout pour les PME et les indépendants, et fait courir le calendrier (BOE, Orden HAC/1028/2026).
Le calendrier officiel (AEAT) :
- 6 octobre 2027 : entreprises de plus de 8 millions d'euros de chiffre d'affaires, pour l'émission et la réception ;
- 6 octobre 2028 : toutes les autres entreprises et les indépendants, pour l'émission et la réception.
Que peut en retenir un entrepreneur français ?
Deux philosophies. La France fait transiter les factures par des plateformes agréées privées, sans solution publique gratuite : le portail public de facturation « ne transmet plus aucune facture », rappelle LegalPlace (LegalPlace ; voir aussi Facturer son premier client). L'Espagne combine un contrôle du logiciel (VeriFactu), une copie de chaque facture au fisc et une solution publique gratuite pour les PME. La France n'a pas de QR code que le client peut vérifier auprès du fisc ; c'est la vraie originalité espagnole.
Le client comme dernier rempart. Le QR code VeriFactu permet de vérifier qu'une facture a bien été déclarée. Il ne protège pas contre tout : il ne contient pas l'IBAN, et une facture authentique peut être interceptée et renvoyée avec un faux RIB. La vérification d'un changement de coordonnées bancaires reste indispensable, en Espagne comme en France (voir Fausse facture, faux RIB).
Les fausses factures arrivent avant la vraie réforme. L'AEAT a signalé le 11 mars 2026 un faux e-mail annonçant une « notificación de factura electrónica » qui menait à une page de vol d'identifiants, et rappelle qu'elle « ni adjunta anexos con información de facturas u otros tipos de datos » : elle ne joint jamais de fichier contenant des informations de facturation ou d'autres données (AEAT). Une pièce jointe douteuse s'inspecte avant de s'ouvrir : Analyser un PDF signale, dans votre navigateur, la présence de JavaScript, d'actions automatiques, de fichiers joints ou de liens. Il ne montre pas l'adresse des liens et ne lit pas les QR codes : pour un QR code, regardez l'adresse qui s'affiche sur votre téléphone avant de l'ouvrir.
PDFKami ne produit pas de factures et ne lit pas les QR codes VeriFactu ; il sert à inspecter et préparer des PDF sans les envoyer à un serveur.
Lexique
VeriFactu : dispositif espagnol qui impose aux logiciels de facturation l'intégrité, le chaînage et, en option, la transmission des factures au fisc.
AEAT (Agencia Estatal de Administración Tributaria) : l'administration fiscale espagnole.
SII (Suministro Inmediato de Información) : système espagnol de déclaration quasi immédiate des factures, obligatoire pour les grandes entreprises.
Empreinte numérique (hash) : suite de caractères calculée à partir d'un fichier ou d'un enregistrement ; la moindre modification la change.
UBL : format structuré de facture électronique, l'un des formats compatibles avec la norme européenne EN 16931.
Inspecter une facture reçue sans l'envoyer à un serveur : PDFKami, dans votre navigateur.