Imagine uma fatura com um código QR no topo da primeira página. Lê-o com o telemóvel e a administração fiscal responde: «Factura encontrada», ou seja, conhece esta fatura, tal e qual. É esta a ideia do VeriFactu, o dispositivo antifraude que Espanha prepara desde 2021. O cliente passa a ser um pequeno inspetor tributário. O dispositivo também já foi adiado três vezes, a última por simples anúncio.
De onde vem o VeriFactu?
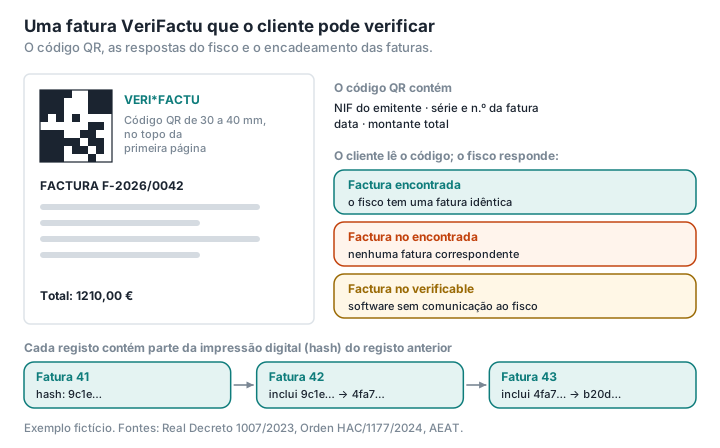
De uma lei antifraude de 2021, que impõe aos programas de contabilidade e de gestão exigências de integridade e de rastreabilidade (BOE, Ley 11/2021); o BOE é o jornal oficial espanhol, o equivalente ao nosso Diário da República. Depois, de um decreto real de dezembro de 2023 que fixa as regras (BOE, Real Decreto 1007/2023). O software de faturação tem de garantir que os registos, «una vez generados y registrados, no puedan ser alterados sin que el sistema informático lo detecte y avise de ello»: depois de criados, não podem ser alterados sem que o sistema o detete e o assinale (art. 8). Cada registo recebe uma impressão digital (hash) e contém parte da impressão digital do registo anterior (arts. 10 e 12): as faturas ficam encadeadas, como acontece em Portugal com o software certificado (ver o episódio português).
Coexistem duas modalidades: o modo «VERIFACTU», em que o software envia automaticamente cada registo à administração fiscal espanhola (a AEAT), e um modo sem envio, em que o software conserva os registos encadeados, assinados eletronicamente, para apresentar em caso de inspeção. No modo VERIFACTU, a assinatura eletrónica não é obrigatória: basta a impressão digital (art. 16).
Para que serve o código QR?
O decreto acrescenta ao regulamento de faturação a obrigação de uma «representación gráfica del contenido parcial de la factura mediante un código "QR"», uma representação gráfica de parte do conteúdo da fatura sob a forma de código QR, seja qual for o modo, e, apenas no modo com envio, a menção «VERI*FACTU» ou «Factura verificable en la sede electrónica de la AEAT» (fatura verificável no portal da AEAT). Numa fatura eletrónica estruturada, o código QR pode ser substituído pelo endereço que contém.
O código QR tem de medir entre 30 e 40 milímetros de lado (BOE, Orden HAC/1177/2024, art. 21). Segundo as perguntas frequentes da AEAT, aparece uma única vez, antes do conteúdo da fatura, no topo da primeira página. O cliente lê-o com qualquer telemóvel e obtém uma de três respostas (AEAT):
- «Factura encontrada» (fatura encontrada): a AEAT tem uma fatura idêntica;
- «Factura no encontrada» (fatura não encontrada): a AEAT não tem nenhuma fatura com estas características;
- «Factura no verificable» (fatura não verificável): a fatura vem de um software no modo sem envio; a informação pode, ainda assim, servir para as inspeções.
O código QR contém o endereço do serviço de verificação da AEAT, com quatro dados: o número fiscal do emitente (NIF), a série e o número da fatura, a data e o montante total (BOE, Orden HAC/1177/2024, art. 21).
Uma consequência prática: um código QR VeriFactu autêntico deve levar ao site da administração fiscal espanhola, no domínio agenciatributaria.gob.es. Um código QR que leve a outro lado é suspeito. Não é uma recomendação oficial, mas uma dedução a partir da especificação; o reflexo é o mesmo que para qualquer código QR recebido num documento (ver Códigos QR maliciosos em PDF).
Quem está abrangido, e o que se arrisca?
Qualquer empresa ou trabalhador independente que fature com software, salvo exceções: as empresas que levam os livros de registo do IVA através do sistema de comunicação imediata (SII), e as que estão sujeitas aos regimes fiscais do País Basco e de Navarra, que têm regras próprias (AEAT).
Há dois casos que merecem atenção:
- a fatura manuscrita escapa ao VeriFactu: o regulamento não se aplica se todas as faturas forem feitas à mão, incluindo livro de faturas com duplicado ou máquina de escrever; misturar faturas manuscritas e software não é, em princípio, permitido;
- o Word e o Excel também, desde que sirvam apenas para escrever e imprimir as faturas. Se a folha de cálculo produzir diretamente os registos do IVA ou a contabilidade, através de uma macro, por exemplo, passa a ser um sistema informático de faturação sujeito ao regulamento.
As sanções são pesadas: 50 000 euros por exercício para o utilizador de um software não conforme ou adulterado, 150 000 euros por exercício e por tipo de software para quem o produz ou comercializa (AEAT).
Quando se aplica?
É a parte mais instável. Previsto inicialmente para julho de 2025, o VeriFactu foi adiado uma primeira vez em 2025 para 2026 e depois, por um decreto-lei de dezembro de 2025 (Real Decreto-ley 15/2025), para 1 de janeiro de 2027 no caso das sociedades sujeitas ao imposto sobre as sociedades e para 1 de julho de 2027 no caso dos restantes contribuintes (AEAT). A 5 de outubro de 2026, o Ministério das Finanças espanhol (Hacienda) anunciou um novo adiamento, para outubro de 2028, para fazer coincidir o VeriFactu com a faturação eletrónica obrigatória entre empresas com volume de negócios até 8 milhões de euros por ano (Hacienda). A 18 de outubro de 2026, este adiamento está apenas anunciado: a página da AEAT fala de uma «previsión de ampliación del plazo», uma prorrogação prevista, e nenhum texto foi ainda publicado no jornal oficial (AEAT). Juridicamente, continuam a valer as datas de 2027.
E a faturação eletrónica entre empresas?
Também está a chegar, por outra via. Um decreto real de março de 2026 (Real Decreto 238/2026), que aplica a lei «Crea y Crece» de 2022, impõe a troca de faturas eletrónicas entre empresas, através de plataformas privadas ou de uma solução pública gratuita da AEAT; as faturas emitidas fora dessa solução pública têm de lhe ser copiadas, em formato UBL, no momento da emissão (AEAT). Uma portaria de 2 de outubro de 2026, publicada a 5 e em vigor desde 6, regula esta solução pública, «especialmente pensado para ser utilizado por pequeñas y medianas empresas (pymes) y profesionales», concebida sobretudo para as PME e os trabalhadores independentes, e põe a contar o calendário (BOE, Orden HAC/1028/2026).
O calendário oficial (AEAT):
- 6 de outubro de 2027: empresas com volume de negócios superior a 8 milhões de euros, para a emissão e a receção;
- 6 de outubro de 2028: todas as outras empresas e os trabalhadores independentes, para a emissão e a receção.
O que pode retirar daqui um empreendedor em França?
Duas filosofias. A França faz passar as faturas por plataformas privadas acreditadas, sem solução pública gratuita: o portal público de faturação «ne transmet plus aucune facture», já não transmite nenhuma fatura, lembra a LegalPlace, uma plataforma francesa de serviços jurídicos (LegalPlace; ver também A primeira fatura em França). A Espanha combina o controlo do software (VeriFactu), uma cópia de cada fatura enviada ao fisco e uma solução pública gratuita para as PME. A França não tem um código QR que o cliente possa verificar junto do fisco; é essa a verdadeira originalidade espanhola.
O cliente como última barreira. O código QR VeriFactu permite verificar que uma fatura foi de facto declarada. Não protege contra tudo: não contém o IBAN, e uma fatura autêntica pode ser intercetada e reenviada com um IBAN falso. Confirmar qualquer alteração de dados bancários continua a ser indispensável, em Espanha como em França (ver Fatura falsa, IBAN falso).
As faturas falsas chegam antes da verdadeira reforma. A 11 de março de 2026, a AEAT assinalou um e-mail falso que anunciava uma «notificación de factura electrónica» (notificação de fatura eletrónica) e levava a uma página de roubo de credenciais, e lembrou que «ni adjunta anexos con información de facturas u otros tipos de datos»: nunca envia anexos com informação de faturas ou outros dados (AEAT). Um anexo duvidoso inspeciona-se antes de se abrir: Analisar um PDF assinala, no seu navegador, a presença de JavaScript, de ações automáticas, de ficheiros incorporados ou de ligações. Não mostra o endereço das ligações nem lê códigos QR: no caso de um código QR, veja o endereço que aparece no telemóvel antes de o abrir.
O PDFKami não produz faturas nem lê códigos QR VeriFactu; serve para inspecionar e preparar PDF sem os enviar para um servidor.
Glossário
VeriFactu: dispositivo espanhol que impõe ao software de faturação a integridade e o encadeamento das faturas e, opcionalmente, o seu envio ao fisco.
AEAT (Agencia Estatal de Administración Tributaria): a administração fiscal espanhola.
SII (Suministro Inmediato de Información): sistema espanhol de comunicação quase imediata das faturas, obrigatório para as grandes empresas.
Impressão digital (hash): sequência de caracteres calculada a partir de um ficheiro ou de um registo; a mais pequena alteração muda-a.
UBL: formato estruturado de fatura eletrónica, um dos formatos compatíveis com a norma europeia EN 16931.
Inspecionar uma fatura recebida sem a enviar para um servidor: PDFKami, no seu navegador.