A França está a descobrir agora a faturação eletrónica obrigatória: desde 1 de setembro de 2026, todas as empresas francesas têm de estar preparadas para receber faturas eletrónicas, e as PME terão de as emitir a partir de setembro de 2027 (ver A primeira fatura em França). A Itália deu esse passo a 1 de janeiro de 2019. Sete anos depois, tem aquilo que a França ainda não tem: distância para avaliar. O que funcionou, o que ainda emperra, e uma lição que interessa diretamente a quem produz as suas faturas em PDF.
Como funciona o sistema italiano?
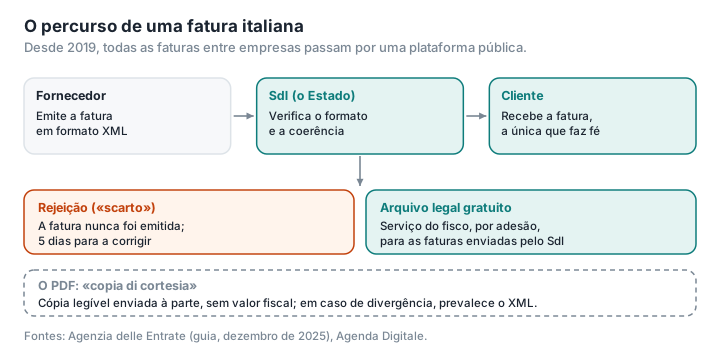
Todas as faturas entre empresas estabelecidas em Itália, e as que estas emitem a particulares, passam por uma plataforma pública única, o Sistema di Interscambio (SdI), gerido pela administração fiscal. Segundo o guia da Agenzia delle Entrate, o fisco italiano, a fatura, em formato XML, «deve essere trasmessa elettronicamente all'indirizzo telematico dove il cliente vuole che venga consegnata la fattura, tramite il c.d. Sistema di Interscambio»: tem de ser transmitida pelo SdI para o endereço eletrónico escolhido pelo cliente. Uma fatura emitida noutra forma, ou enviada por outro canal, considera-se não emitida, e o cliente não pode deduzir o IVA. Quando o fornecedor entrega uma cópia em papel ou digital, tem de lembrar que «la fattura originale è quella elettronica»: o original é a fatura eletrónica (Agenzia delle Entrate, guia de dezembro de 2025).
A implementação fez-se por etapas: as faturas dirigidas à administração pública em 2014-2015, todas as faturas entre empresas em 2019, e depois os empresários em nome individual do regime forfetário, os chamados forfettari: em julho de 2022, os que faturavam mais de 25 000 euros, e todos desde 1 de janeiro de 2024 (Decreto-Lei n.º 36/2022, art. 18.º, Gazzetta Ufficiale). Em 2025, a administração recebeu e tratou «2,4 miliardi di e-fatture», 2,4 mil milhões de faturas eletrónicas (Agenzia delle Entrate, comunicado de 25 de março de 2026).
Este sistema começou por ser uma derrogação ao direito europeu do IVA, autorizada pelo Conselho da UE e prorrogada até 31 de dezembro de 2027 (EUR-Lex). A reforma europeia conhecida como ViDA, adotada a 11 de março de 2025, permite agora aos Estados-membros impor a faturação eletrónica nas operações nacionais; tornará a faturação eletrónica obrigatória nas trocas entre empresas de países diferentes da UE a partir de 1 de julho de 2030, e os sistemas nacionais de comunicação em tempo real terão de se alinhar com o modelo europeu até 2035 (Comissão Europeia).
O que acontece ao PDF?
Passa a ser apenas uma forma de visualização. O documento legível que muitas empresas continuam a anexar aos e-mails chama-se copia di cortesia, cópia de cortesia: «Tale documento non è valido a fini fiscali né per l'emittente né per il ricevente», não tem valor fiscal nem para o emitente nem para o destinatário; em caso de divergência, prevalece o ficheiro enviado ao SdI. Leva habitualmente a menção «Copia di cortesia non valida ai fini fiscali» (Agenda Digitale).
É exatamente o que espera as empresas francesas. Uma fatura eletrónica na reforma francesa é um ficheiro estruturado, em formato Factur-X, UBL ou CII, transmitido através de uma plataforma acreditada; a partir de setembro de 2027, um simples PDF enviado por e-mail deixará de bastar às PME. O Factur-X tem uma particularidade: é um PDF legível que transporta também os dados estruturados, num ficheiro XML anexo. Em França, o PDF não desaparece, portanto; muda de estatuto (ver Faturação eletrónica em França: a sua fatura em PDF ainda é válida?).
Uma fatura pode ser rejeitada?
Sim, e com consequências sérias. O SdI verifica cada fatura: a presença das menções obrigatórias, a existência do número de IVA do fornecedor e do número de IVA ou código fiscal do cliente, a coerência entre base tributável, taxa e montante de IVA, e a ausência de duplicados. Em caso de rejeição, «una ricevuta di scarto determina che la fattura non è mai stata emessa»: um aviso de rejeição significa que a fatura nunca foi emitida. A verificação e a entrega demoram de alguns minutos a cinco dias, no máximo, consoante a carga do sistema (Agenzia delle Entrate, guia de dezembro de 2025). O fornecedor dispõe então de cinco dias a contar do aviso de rejeição para reenviar a fatura corrigida com o mesmo número e a mesma data; considera-se nesse caso emitida dentro do prazo (Agenzia delle Entrate, resposta n.º 103/2024). Não encontrámos estatísticas oficiais recentes sobre a taxa de rejeição.
Quanto custa às pequenas empresas?
Nada, se assim o quiserem. O fisco italiano disponibiliza três ferramentas gratuitas para emitir faturas (um serviço online, um programa para computador e uma aplicação móvel), bem como «un servizio di conservazione a norma», o arquivo legal de todas as faturas eletrónicas emitidas e recebidas; basta aderir a partir da área reservada (Agenzia delle Entrate, guia de dezembro de 2025). As câmaras de comércio oferecem também às pequenas empresas um serviço gratuito de emissão, receção e arquivo de faturas (InfoCamere).
Em França, não existe uma solução pública gratuita para a troca de faturas: as empresas têm de recorrer a uma das plataformas acreditadas, algumas das quais oferecem planos gratuitos limitados (LegalPlace). O arquivo continua a ser responsabilidade da própria empresa (ver Conservar os documentos da empresa em França).
A fraude ao IVA diminuiu?
Sim, numa primeira fase, mas a resposta pede prudência. Segundo o relatório anual do Ministério da Economia e Finanças italiano (MEF) publicado em 2023, a parte do IVA não paga desceu de 27,3% do IVA teoricamente devido em 2017 para 19,9% em 2019. O ministério atribui a forte melhoria de 2018-2019 a duas medidas: o alargamento do split payment, em que os compradores públicos, e depois certas empresas controladas pelo Estado ou cotadas, pagam o IVA diretamente ao Tesouro, e «la fatturazione elettronica, introdotta nel 2018 per alcune categorie di soggetti e generalizzata nel 2019». Estima o seu efeito conjunto sobre o IVA não declarado em cerca de 2 pontos percentuais e 2,8 mil milhões de euros (MEF, relatório de 2023).
Há três ressalvas:
- os números são revistos de uma edição para a outra: a edição de 2026 do mesmo relatório situa agora o desvio de 2019 em 22,6%, e não em 19,9% (MEF, relatório de 2025, MEF, relatório de 2026);
- a descida não continuou: o desvio de IVA subiu de 30,7 mil milhões de euros em 2022 para 34,4 mil milhões em 2023, ou seja, de 19,4% para 20,3% do IVA devido, segundo a edição de 2026 (MEF, relatório de 2026);
- os métodos diferem: a Comissão Europeia estima o desvio italiano em 15% em 2023, contra uma média de 9,5% na UE (Comissão Europeia).
Pode dizer-se, portanto, que a faturação eletrónica ajudou a reduzir a fraude; não é possível dizer em quanto, por si só.
Que fraude subsiste?
As faturas falsas entre sociedades de fachada. O SdI verifica a forma da fatura, não a realidade da venda. Os esquemas assentes em cartiere, sociedades de fachada que emitem faturas fictícias, continuam; em julho de 2025, a Guardia di Finanza (a polícia financeira italiana) de Udine descobriu cerca de 50 milhões de euros em faturas fictícias (ItaliaOggi). Ainda assim, o sistema ajuda a detetá-los: nos dois primeiros meses de 2019, a análise das faturas eletrónicas identificou 3,2 mil milhões de euros em compras fictícias e bloqueou 688 milhões de euros em falsos créditos de IVA; as 37 empresas envolvidas atuavam sobretudo no comércio por grosso de produtos petrolíferos, segundo a Agenzia delle Entrate citada pela câmara de comércio de Lucca (Camera di commercio di Lucca, CorCom).
O phishing com faturas falsas. É o efeito secundário mais visível. As empresas italianas recebem faturas por via eletrónica todos os dias, e os burlões imitam esses envios. Em setembro de 2025, uma falsa ligação de transferência de ficheiros propunha descarregar um «FatturaAgenziaEntrate.pdf» destinado a roubar credenciais de e-mail (InvestireOggi); em junho de 2026, faturas falsas enviadas a partir de caixas PEC (o correio eletrónico certificado italiano, equivalente a uma carta registada) pirateadas continham um arquivo comprimido com um ficheiro HTML que remetia para um site malicioso (PMI.it; ver também Itália: a PEC). O centro de alerta italiano CERT-AGID contabilizou, só na semana de 10 a 16 de outubro de 2026, 65 campanhas de phishing com o tema «reembolso», todas em nome do fisco (CERT-AGID).
O que pode um empreendedor em França retirar daqui?
O PDF vai passar a ser uma cópia. Em Itália, a fatura que conta é o ficheiro estruturado; o PDF é apenas uma forma de a mostrar. A França segue o mesmo caminho a partir de 2027. Até lá, uma fatura em PDF continua válida, mas tem de ser bem feita e conservada.
Cada reforma cria o seu phishing. Os italianos recebem faturas falsas que imitam o SdI e o fisco; a reforma francesa, com as suas novas plataformas e as cartas da administração, oferece o mesmo terreno aos burlões. Um anexo inesperado deve ser inspecionado antes de ser aberto: Analisar um PDF deteta, no seu navegador e sem o enviar para um servidor, os mecanismos ativos (JavaScript, ações automáticas na abertura, lançamento de programas, ficheiros anexos) e assinala a presença de ligações, sem mostrar o endereço. Não é um antivírus, e não abre arquivos ZIP nem ficheiros HTML.
Um serviço público gratuito muda as contas para os pequenos. É a diferença mais nítida entre os dois países. As empresas em França têm interesse em comparar as ofertas das plataformas acreditadas, sobretudo quanto ao arquivo e à recuperação das faturas em caso de mudança de prestador.
O PDFKami não produz faturas eletrónicas e não é uma plataforma acreditada; serve para inspecionar e preparar PDF sem os enviar para um servidor.
Glossário
SdI (Sistema di Interscambio): a plataforma pública italiana por onde passam todas as faturas eletrónicas.
Copia di cortesia: cópia legível de uma fatura eletrónica italiana, sem valor fiscal.
Forfettari: empresários em nome individual italianos do regime forfetário, próximos dos micro-entrepreneurs franceses.
Desvio de IVA (VAT gap): diferença entre o IVA teoricamente devido e o IVA efetivamente cobrado.
Sociedade «cartiera»: sociedade de fachada que emite faturas falsas para que outras possam deduzir IVA.
ViDA (VAT in the Digital Age): reforma europeia do IVA que harmoniza a faturação eletrónica e a comunicação digital.
Inspecionar uma fatura recebida sem a enviar para um servidor: PDFKami, no seu navegador.