Francia está descubriendo ahora la factura electrónica obligatoria: desde el 1 de septiembre de 2026, todas las empresas deben poder recibirlas, y las pymes tendrán que emitirlas a partir de septiembre de 2027 (véase Facturar desde el primer cliente en Francia). Italia dio el paso el 1 de enero de 2019. Siete años después, tiene algo que Francia todavía no tiene: perspectiva. Lo que ha funcionado, lo que sigue fallando y una lección que interesa directamente a cualquiera que haga sus facturas en PDF.
¿Cómo funciona el sistema italiano?
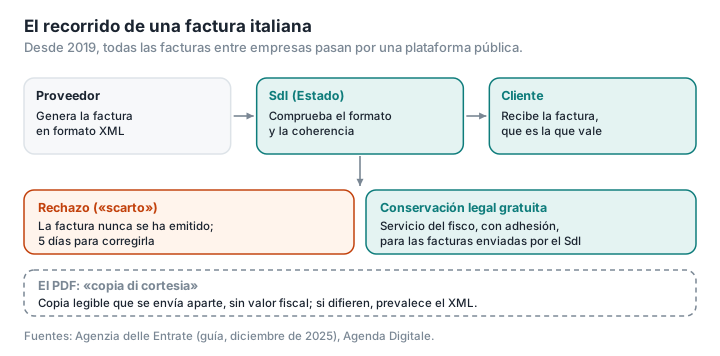
Todas las facturas entre empresas establecidas en Italia, y las que estas emiten a particulares, pasan por una plataforma pública única, el Sistema di Interscambio (SdI), gestionado por la Agencia Tributaria italiana. Según la guía de la Agenzia delle Entrate, la factura, en formato XML, «deve essere trasmessa elettronicamente all'indirizzo telematico dove il cliente vuole che venga consegnata la fattura, tramite il c.d. Sistema di Interscambio»: debe enviarse a través del SdI a la dirección electrónica que elija el cliente. Una factura hecha de otra forma o enviada por otro canal se considera no emitida, y el cliente no puede deducirse el IVA. Cuando el proveedor entrega una copia en papel o digital, debe advertir que «la fattura originale è quella elettronica»: el original es la factura electrónica (Agenzia delle Entrate, guía de diciembre de 2025).
La implantación fue por etapas: las facturas a la administración pública en 2014-2015, todas las facturas entre empresas en 2019 y después los autónomos del régimen a tanto alzado, los llamados forfettari: en julio de 2022, los que facturaban más de 25 000 euros, y todos desde el 1 de enero de 2024 (Decreto-ley n.º 36/2022, art. 18, Gazzetta Ufficiale). En 2025, la Agencia Tributaria italiana recibió y procesó «2,4 miliardi di e-fatture», 2400 millones de facturas electrónicas (Agenzia delle Entrate, nota de prensa del 25 de marzo de 2026).
El sistema nació como una excepción a la normativa europea del IVA, autorizada por el Consejo de la UE y prorrogada hasta el 31 de diciembre de 2027 (EUR-Lex). La reforma europea conocida como ViDA, adoptada el 11 de marzo de 2025, permite ya a los Estados imponer la factura electrónica en las operaciones nacionales; la hará obligatoria en los intercambios entre empresas de distintos países de la UE a partir del 1 de julio de 2030, y los sistemas nacionales de declaración en tiempo real tendrán que alinearse con el modelo europeo antes de 2035 (Comisión Europea).
¿Qué pasa con el PDF?
Se queda en una simple vista. El documento legible que muchas empresas siguen adjuntando por correo se llama copia di cortesia, copia de cortesía: «Tale documento non è valido a fini fiscali né per l'emittente né per il ricevente», no tiene valor fiscal ni para el emisor ni para el destinatario; si difieren, prevalece el archivo enviado al SdI. Es habitual que lleve la mención «Copia di cortesia non valida ai fini fiscali» (Agenda Digitale).
Es justo lo que les espera a las empresas francesas. La factura electrónica de la reforma francesa es un archivo estructurado, en formato Factur-X, UBL o CII, que pasa por una plataforma autorizada; a partir de septiembre de 2027, un PDF normal enviado por correo ya no bastará para las pymes. El formato Factur-X tiene una particularidad: es un PDF legible que contiene además los datos estructurados, en un archivo XML adjunto. Así que en Francia el PDF no desaparece; cambia de estatus (véase Facturación electrónica en Francia: ¿sigue siendo válida tu factura en PDF?).
¿Se puede rechazar una factura?
Sí, y con consecuencias serias. El SdI revisa cada factura: que estén las menciones obligatorias, que existan el NIF-IVA del proveedor y el NIF-IVA o el código fiscal del cliente, que la base, el tipo y la cuota de IVA cuadren y que no esté duplicada. Si la rechaza, «una ricevuta di scarto determina che la fattura non è mai stata emessa»: un aviso de rechazo significa que la factura nunca se ha emitido. La comprobación y la entrega tardan desde unos minutos hasta cinco días como máximo, según la carga del sistema (Agenzia delle Entrate, guía de diciembre de 2025). El proveedor dispone después de cinco días, a contar desde el aviso de rechazo, para reenviar la factura corregida con el mismo número y la misma fecha; se considera entonces emitida a tiempo (Agenzia delle Entrate, respuesta n.º 103/2024). No hemos encontrado estadísticas oficiales recientes sobre las tasas de rechazo.
¿Cuánto les cuesta a las pequeñas empresas?
Nada, si así lo quieren. La Agencia Tributaria italiana ofrece gratis tres herramientas para hacer las facturas (un servicio online, un programa para instalar y una aplicación móvil), además de «un servizio di conservazione a norma», una conservación conforme a la ley, para todas las facturas electrónicas emitidas y recibidas; basta con adherirse desde el área personal (Agenzia delle Entrate, guía de diciembre de 2025). Las cámaras de comercio también ofrecen a las pymes un servicio gratuito de emisión, recepción y conservación (InfoCamere).
En Francia no existe una solución pública gratuita para intercambiar facturas: hay que pasar por una de las plataformas autorizadas, algunas de las cuales tienen planes gratuitos limitados (LegalPlace). La conservación sigue siendo responsabilidad de la empresa (véase Conservar los papeles de tu empresa en Francia).
¿Ha bajado el fraude del IVA?
Sí, al principio, pero la respuesta exige prudencia. Según el informe anual del Ministerio de Economía y Finanzas italiano publicado en 2023, la parte del IVA que no se ingresaba pasó del 27,3 % del IVA teórico en 2017 al 19,9 % en 2019. El ministerio atribuye la fuerte mejora de 2018-2019 a dos medidas: la ampliación del split payment, por el que los compradores públicos, y después algunas sociedades controladas por el Estado o cotizadas, ingresan el IVA directamente en el Tesoro, y «la fatturazione elettronica, introdotta nel 2018 per alcune categorie di soggetti e generalizzata nel 2019». Cifra su efecto conjunto sobre el IVA no declarado en unos 2 puntos y 2800 millones de euros (MEF, informe de 2023).
Hay que hacer tres salvedades:
- las series se revisan de una edición a otra: la edición de 2026 del mismo informe sitúa ahora la brecha de 2019 en el 22,6 %, y no en el 19,9 % (MEF, informe de 2025, MEF, informe de 2026);
- la bajada no continuó: la brecha del IVA subió de 30 700 millones de euros en 2022 a 34 400 millones en 2023, es decir, del 19,4 % al 20,3 % del IVA debido, según la edición de 2026 (MEF, informe de 2026);
- los métodos difieren: la Comisión Europea calcula la brecha italiana en un 15 % en 2023, frente al 9,5 % de media en la UE (Comisión Europea).
Se puede decir, por tanto, que la factura electrónica ha contribuido a reducir el fraude; no se puede decir cuánto por sí sola.
¿Qué fraudes siguen existiendo?
Las facturas falsas entre sociedades pantalla. El SdI comprueba la forma de la factura, no que la venta haya existido. Los entramados de sociedades cartiere, que emiten facturas ficticias, siguen funcionando; en julio de 2025, la Guardia di Finanza (la policía fiscal italiana) de Udine destapó unos 50 millones de euros en facturas ficticias (ItaliaOggi). En cambio, el sistema ayuda a detectarlas: en los dos primeros meses de 2019, el análisis de las facturas electrónicas permitió localizar 3200 millones de euros en compras ficticias y bloquear 688 millones de euros en falsos créditos de IVA; las 37 sociedades implicadas operaban sobre todo en el comercio mayorista de productos petrolíferos, según la Agenzia delle Entrate, citada por la cámara de comercio de Lucca (Camera di commercio di Lucca, CorCom).
El phishing con facturas falsas. Es el efecto secundario más visible. Las empresas italianas reciben facturas electrónicas a diario, y los estafadores imitan esos envíos. En septiembre de 2025, un enlace falso de transferencia de archivos ofrecía descargar un «FatturaAgenziaEntrate.pdf» pensado para robar las credenciales del correo (InvestireOggi); en junio de 2026, facturas falsas enviadas desde buzones PEC (el correo electrónico certificado italiano, equivalente a un burofax electrónico) pirateados contenían un archivo comprimido con un HTML que llevaba a una web maliciosa (PMI.it; véase también Italia: la PEC). El centro de alerta italiano CERT-AGID contabilizó, solo en la semana del 10 al 16 de octubre de 2026, 65 campañas de phishing sobre el tema del «reembolso», todas en nombre de la Agencia Tributaria italiana (CERT-AGID).
¿Qué puede sacar de esto un emprendedor en Francia?
El PDF va a pasar a ser una copia. En Italia, la factura que cuenta es el archivo estructurado; el PDF solo sirve para verla. Francia sigue el mismo camino a partir de 2027. Hasta entonces, una factura en PDF sigue siendo válida, pero hay que hacerla bien y conservarla.
Cada reforma trae su propio phishing. Los italianos reciben facturas falsas que imitan al SdI y al fisco; la reforma francesa, con sus nuevas plataformas y sus cartas de la administración, ofrece el mismo terreno a los estafadores. Un adjunto inesperado se revisa antes de abrirlo: Analizar un PDF detecta, en tu navegador y sin enviarlo a un servidor, los mecanismos activos (JavaScript, acciones automáticas al abrirlo, ejecución de programas, archivos adjuntos) y señala si hay enlaces, sin mostrar su dirección. No es un antivirus, y no abre archivos ZIP ni archivos HTML.
Un servicio público gratuito lo cambia todo para los pequeños. Es la diferencia más clara entre los dos países. A las empresas en Francia les conviene comparar las ofertas de las plataformas autorizadas, sobre todo en conservación y en la recuperación de las facturas si cambian de proveedor.
PDFKami no genera facturas electrónicas y no es una plataforma autorizada; sirve para revisar y preparar PDF sin enviarlos a un servidor.
Glosario
SdI (Sistema di Interscambio): la plataforma pública italiana por la que pasan todas las facturas electrónicas.
Copia di cortesia: copia legible de una factura electrónica italiana, sin valor fiscal.
Forfettari: autónomos italianos acogidos al régimen a tanto alzado, parecidos a los micro-entrepreneurs franceses.
Brecha del IVA (VAT gap): diferencia entre el IVA teóricamente debido y el IVA realmente recaudado.
Sociedad «cartiera»: sociedad pantalla que emite facturas falsas para que otras puedan deducirse el IVA.
ViDA (VAT in the Digital Age): reforma europea del IVA que armoniza la factura electrónica y la declaración digital.
Analiza una factura recibida sin enviarla a un servidor: PDFKami, en tu navegador.