Para un empresario francés, la idea sorprende: una factura con un código QR en la parte superior de la primera página, que cualquiera escanea con el móvil y a la que la Agencia Tributaria responde «Factura encontrada», porque conoce esa factura tal cual. Es el principio de VeriFactu, el sistema antifraude que España prepara desde 2021, y en Francia no existe nada equivalente. El cliente se convierte en un pequeño inspector de Hacienda. El sistema también se ha aplazado tres veces, la última con un simple anuncio.
¿De dónde viene VeriFactu?
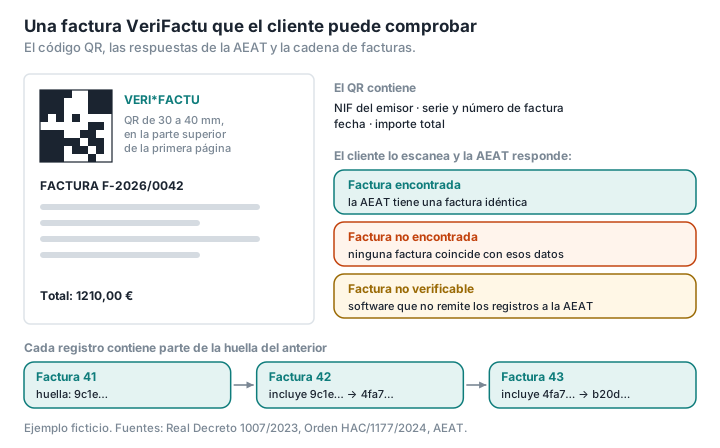
De la ley antifraude de 2021, que impone a los programas de contabilidad y de gestión requisitos de integridad y trazabilidad (BOE, Ley 11/2021), y del real decreto de diciembre de 2023 que fija las reglas (BOE, Real Decreto 1007/2023). Los programas de facturación deben garantizar que los registros, «una vez generados y registrados, no puedan ser alterados sin que el sistema informático lo detecte y avise de ello» (art. 8). Cada registro recibe una huella (hash) y contiene parte de la huella del registro anterior (arts. 10 y 12): las facturas quedan encadenadas, como en Portugal (véase el episodio portugués).
Conviven dos modalidades: la modalidad «VERIFACTU», en la que el programa remite automáticamente cada registro a la Agencia Tributaria (AEAT), y una modalidad sin remisión, en la que el programa conserva los registros encadenados y firmados electrónicamente para presentarlos en caso de comprobación. En modalidad VERIFACTU, la firma electrónica no es obligatoria: basta la huella (art. 16).
¿Qué hace el código QR?
El real decreto añade al Reglamento de facturación la obligación de incluir una «representación gráfica del contenido parcial de la factura mediante un código "QR"», sea cual sea la modalidad, y, solo en la modalidad con remisión, la frase «VERI*FACTU» o «Factura verificable en la sede electrónica de la AEAT». En una factura electrónica estructurada, el código QR puede sustituirse por la dirección que contiene.
El código QR debe medir entre 30 y 40 milímetros de lado (BOE, Orden HAC/1177/2024, art. 21). Según las preguntas frecuentes de la AEAT, figura una sola vez, antes del contenido de la factura, en la parte superior de la primera página. El cliente lo escanea con cualquier móvil y obtiene una de estas tres respuestas (AEAT):
- «Factura encontrada»: la AEAT tiene una factura idéntica;
- «Factura no encontrada»: la AEAT no tiene ninguna factura con esas características;
- «Factura no verificable»: la factura procede de un programa en modalidad sin remisión; la información puede servir igualmente para las comprobaciones.
El código QR contiene la dirección del servicio de cotejo de la AEAT con cuatro datos: el NIF del emisor, la serie y el número de la factura, su fecha y su importe total (BOE, Orden HAC/1177/2024, art. 21).
Una consecuencia práctica: un código QR de VeriFactu auténtico debe llevar a la sede electrónica de la Agencia Tributaria, en el dominio agenciatributaria.gob.es. Un QR que lleve a otro sitio es sospechoso. No es una indicación oficial, sino una deducción de la especificación; el reflejo es el mismo que ante cualquier código QR recibido en un documento (véase Códigos QR trampa en los PDF).
¿A quién afecta y qué se arriesga?
A toda empresa o autónomo que facture con un programa informático, con excepciones: quienes llevan los libros registro del IVA a través del Suministro Inmediato de Información (SII), y quienes están sujetos a los regímenes forales del País Vasco y Navarra, que tienen sus propias reglas (AEAT).
Dos casos merecen atención:
- la factura manual queda fuera de VeriFactu: el reglamento no se aplica si todas las facturas se hacen a mano, incluidos el talonario y la máquina de escribir; mezclar facturas manuales y programa no está permitido, en principio;
- Word y Excel también, mientras solo sirvan para redactar e imprimir las facturas. Si la hoja de cálculo genera directamente los libros registro del IVA o la contabilidad, por ejemplo mediante una macro, pasa a ser un sistema informático de facturación sujeto al reglamento.
Las sanciones son elevadas: 50 000 euros por ejercicio para el usuario de un programa no conforme o alterado, y 150 000 euros por ejercicio y por cada tipo de programa para el productor o comercializador (AEAT).
¿Cuándo se aplica?
Es la parte que más se mueve. Previsto en un principio para julio de 2025, VeriFactu se aplazó una primera vez en 2025 a 2026 y después, por un real decreto-ley de diciembre de 2025 (Real Decreto-ley 15/2025), al 1 de enero de 2027 para los contribuyentes del impuesto sobre sociedades y al 1 de julio de 2027 para los demás (AEAT). El 5 de octubre de 2026, el Ministerio de Hacienda anunció un nuevo aplazamiento, a octubre de 2028, para que VeriFactu coincida con la factura electrónica obligatoria entre empresas que facturan hasta 8 millones de euros al año (Hacienda). A 18 de octubre de 2026, ese aplazamiento solo está anunciado: la página de la AEAT habla de una «previsión de ampliación del plazo», y todavía no se ha publicado ningún texto en el BOE (AEAT). Jurídicamente, siguen vigentes las fechas de 2027.
¿Y la factura electrónica entre empresas?
Llega también, por otra vía. El Real Decreto 238/2026, de marzo de 2026, que desarrolla la Ley «Crea y Crece» de 2022, obliga a intercambiar facturas electrónicas entre empresas y profesionales, a través de plataformas privadas o de una solución pública gratuita de la AEAT; las facturas emitidas fuera de esa solución pública deben remitirse a ella en copia, en formato UBL, en el momento de su emisión (AEAT). Una orden del 2 de octubre de 2026, publicada el 5 y en vigor desde el 6, regula esa solución pública, «especialmente pensado para ser utilizado por pequeñas y medianas empresas (pymes) y profesionales», y pone en marcha el calendario (BOE, Orden HAC/1028/2026).
El calendario oficial (AEAT):
- 6 de octubre de 2027: empresas con una facturación superior a 8 millones de euros, para la emisión y la recepción;
- 6 de octubre de 2028: el resto de empresas y los autónomos, para la emisión y la recepción.
¿Qué hace Francia de otra manera?
Dos filosofías. Francia hace pasar las facturas por plataformas privadas autorizadas, sin solución pública gratuita: el portal público de facturación «ne transmet plus aucune facture», ya no transmite ninguna factura, recuerda LegalPlace, una plataforma francesa de servicios jurídicos (LegalPlace; véase también Primera factura en Francia: las menciones obligatorias). España combina un control del programa (VeriFactu), una copia de cada factura para la AEAT y una solución pública gratuita para las pymes. Francia no tiene un código QR que el cliente pueda comprobar con la administración tributaria; esa es la verdadera originalidad española.
El cliente como último filtro. El código QR de VeriFactu permite comprobar que una factura se ha declarado. No protege contra todo: no contiene el IBAN, y una factura auténtica puede interceptarse y reenviarse con una cuenta bancaria falsa. Verificar cualquier cambio de datos bancarios sigue siendo imprescindible, en España como en Francia (véase Factura falsa, IBAN falso).
Las facturas falsas llegan antes que la reforma. La AEAT alertó el 11 de marzo de 2026 de un correo falso que anunciaba una «notificación de factura electrónica» y llevaba a una página de robo de credenciales, y recuerda que «ni adjunta anexos con información de facturas u otros tipos de datos» (AEAT). Un adjunto dudoso se analiza antes de abrirlo: Analizar un PDF señala, en tu navegador, si contiene JavaScript, acciones automáticas, archivos adjuntos o enlaces. No muestra la dirección de los enlaces ni lee códigos QR: ante un QR, mira la dirección que aparece en el móvil antes de abrirla.
PDFKami no genera facturas ni lee los códigos QR de VeriFactu; sirve para analizar y preparar PDF sin enviarlos a un servidor.
Glosario
VeriFactu: sistema español que obliga a los programas de facturación a garantizar la integridad y el encadenamiento de los registros de facturación y, de forma opcional, a remitirlos a la AEAT.
AEAT (Agencia Estatal de Administración Tributaria): la administración tributaria española.
SII (Suministro Inmediato de Información): sistema español de envío casi inmediato de los registros de facturación, obligatorio para las grandes empresas.
Huella (hash): cadena de caracteres calculada a partir de un archivo o de un registro; el menor cambio la modifica.
UBL: formato estructurado de factura electrónica, uno de los formatos compatibles con la norma europea EN 16931.
Analiza una factura recibida sin enviarla a un servidor: PDFKami, en tu navegador.