Pour louer un appartement, ouvrir un compte, s'inscrire dans un hôtel ou une salle de sport, on envoie encore, en 2026, une photo de sa carte d'identité. Cette copie part dans une boîte mail, un dossier partagé, un serveur, et y reste. Les fuites se chargent de rappeler où elles finissent : en 2025, des dizaines de milliers de scans de passeports et de cartes d'identité ont été dérobés dans une dizaine d'hôtels italiens (Clubic).
L'Union européenne a une réponse en cours de déploiement : le portefeuille européen d'identité numérique, ou EUDI Wallet. Chaque État membre doit en proposer un d'ici la fin de 2026. Promet-il la fin des scans de pièces d'identité ? En partie, et pas tout de suite.
Qu'est-ce que le portefeuille européen d'identité ?
C'est une application, sur smartphone, qui contient des attestations numériques signées par des autorités : identité, permis de conduire, et à terme diplômes ou droits sociaux. Il est prévu par le règlement européen eIDAS 2, adopté en avril 2024 (EUR-Lex).
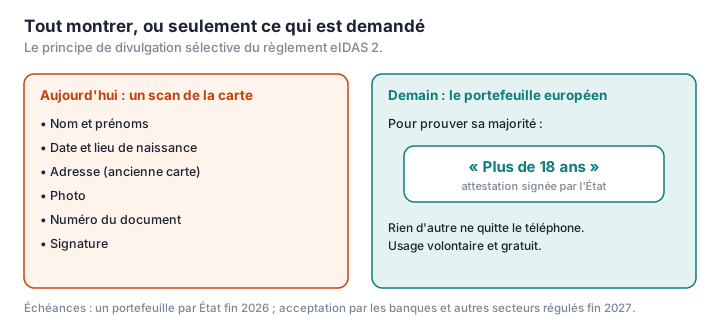
Sa promesse principale tient en deux mots : divulgation sélective. Au lieu d'envoyer toute sa carte d'identité, on transmet seulement l'information demandée — « j'ai plus de 18 ans », « j'habite à telle adresse » —, signée par l'autorité qui la garantit. Un site de vente d'alcool n'a pas besoin de connaître votre nom, ni votre date de naissance, seulement votre majorité. Le règlement impose cette divulgation sélective, interdit au fournisseur du portefeuille de collecter des informations sur son usage au-delà du nécessaire, et prévoit que les transactions ne puissent pas être suivies ou recoupées sans autorisation (EUR-Lex).
Quand arrive-t-il ?
Le calendrier découle des actes d'exécution du règlement, dont les premiers sont entrés en vigueur le 24 décembre 2024 (EUR-Lex) :
- fin 2026 : chaque État membre doit fournir au moins un portefeuille à ses citoyens, résidents et entreprises, dans les 24 mois qui suivent ces actes, soit vers le 24 décembre 2026. La Commission européenne annonce un lancement « à la fin de 2026 » (Commission européenne) ;
- fin 2027 : 36 mois après ces mêmes actes, les acteurs privés que la loi ou un contrat oblige à authentifier fortement leurs clients — banque et services financiers, énergie, télécoms, santé, transports, éducation… — devront l'accepter à la demande de l'utilisateur. Les micro et petites entreprises en sont exemptées (EUR-Lex).
Les services publics en ligne qui exigent une identification électronique devront eux aussi l'accepter, tout comme les très grandes plateformes en ligne qui demandent à leurs utilisateurs de s'authentifier (sur demande, et pour les seules données nécessaires). Le règlement ne fixe pas d'échéance propre à ces deux obligations.
L'usage restera volontaire, et gratuit pour les particuliers : ne pas utiliser le portefeuille ne doit ni restreindre ni désavantager l'accès aux services publics et privés.
Où en est la France ?
La France dispose d'une base solide : l'application France Identité, désignée comme futur portefeuille numérique de la France (France Identité). Le 1er octobre 2026, le ministère de l'Intérieur annonçait plus de 5 millions d'utilisateurs, 1,7 million de permis de conduire numériques, plus d'un million de cartes grises et plus d'un million de cartes Vitale dématérialisées activées (ministère de l'Intérieur). France Titres (l'ex-ANTS), qui gère l'application, coordonne deux des projets pilotes européens, POTENTIAL puis APTITUDE (France Identité), et la France fait partie des premiers pays à tester l'application de vérification d'âge proposée par la Commission (Commission européenne).
Le calendrier français reste toutefois flou. Le ministère n'a pas annoncé de date de lancement du portefeuille européen proprement dit. Goodflag, l'un des signataires d'un protocole d'accord conclu le 5 février 2026 avec France Titres, évoque un « lancement officiel » courant 2027 (Goodflag). Selon un recensement indépendant, aucun portefeuille n'avait encore obtenu la certification européenne début octobre, France Identité comprise (openideurope.eu).
Peut-on déjà éviter d'envoyer un scan ?
Oui, dans certains cas. France Identité permet depuis 2024 de générer un justificatif d'identité à usage unique : un document signé par le ministère de l'Intérieur, pour lequel on choisit le destinataire, la durée de validité et, en option, le motif (service-public.fr). Plus d'un million ont déjà été générés (ministère de l'Intérieur). Le destinataire reste libre de l'accepter. Il faut être majeur, disposer de la nouvelle carte d'identité au format carte bancaire, délivrée depuis 2021, et d'un smartphone compatible (France Identité).
Le portefeuille règle-t-il tout ?
Non, pour trois raisons.
Tout le monde ne l'aura pas. En France, il suppose la nouvelle carte d'identité et un smartphone compatible. Cinq millions d'utilisateurs, c'est beaucoup, mais loin de toute la population.
Tout le monde ne l'acceptera pas. L'obligation de 2027 vise des secteurs précis. Les bailleurs particuliers, les petits hôtels, les associations ou les employeurs n'y sont pas soumis, et continueront de demander des copies. Même là où elle s'applique, le portefeuille s'ajoute aux autres moyens sans les remplacer : une banque pourra continuer de demander une photo de la pièce et un selfie à qui ne l'utilise pas.
La protection de la vie privée est débattue. L'autorité espagnole de protection des données a souligné en 2025 que les formats d'attestation envisagés reposent sur des signatures qui permettent de relier entre elles les présentations d'une même attestation (AEPD). En mars 2026, une dizaine d'organisations de défense des droits numériques et des consommateurs, dont EDRi et le Chaos Computer Club, ont publié une lettre ouverte jugeant que les projets de textes d'application affaiblissaient les garanties contre le traçage (epicenter.works).
Que faire d'ici là ?
En attendant que le portefeuille soit disponible et accepté, les règles de prudence restent les mêmes.
Ne fournissez que ce qui est exigé. Pour une location, la liste des pièces qu'un bailleur peut demander est fixée par décret : une seule pièce d'identité, et il ne peut exiger ni relevés bancaires, ni carte Vitale, ni livret de famille, sous peine d'amende (service-public.fr, CNIL, LegalPlace). C'est le principe de minimisation du RGPD : ne collecter que le « strict minimum » (LegalPlace). Nous détaillons le dossier de location dans DossierFacile : ce qu'il exige.
Utilisez le justificatif à usage unique de France Identité quand le destinataire l'accepte.
Sinon, filigranez la copie avec le destinataire, le motif et la date, comme le recommandent la CNIL et Cybermalveillance.gouv.fr. Le service public FiligraneFacile le propose en ligne ; Filigrane PDF de PDFKami le fait directement dans votre navigateur, sans envoyer le document. Nous expliquons pourquoi dans Filigraner sa pièce d'identité.
Lexique
EUDI Wallet : portefeuille européen d'identité numérique, prévu par le règlement eIDAS 2.
eIDAS 2 : règlement européen (UE) 2024/1183, qui modifie le règlement eIDAS de 2014 sur l'identification électronique et les services de confiance.
Divulgation sélective : possibilité de ne transmettre qu'une information précise (âge, adresse) au lieu de tout un document.
Attestation : information numérique signée par une autorité (identité, permis, diplôme).
Justificatif à usage unique : PDF signé par le ministère de l'Intérieur, généré depuis France Identité pour un destinataire et une durée donnés.
Minimisation : principe du RGPD selon lequel seules les données nécessaires doivent être collectées.